
Previsión del precio del petróleo: ataques entre EE. UU. e Irán y riesgo de suministro en Ormuz
Los precios del crudo estadounidense y del Brent subieron tras nuevos ataques entre EE. UU. e Irán, que reavivaron la preocupación por el tráfico de buques cisterna a través del estrecho de Ormuz, una ruta clave para el suministro mundial de petróleo.
Descubre los objetivos de precio de terceros para el crudo y el análisis técnico. La rentabilidad pasada no es un indicador fiable de resultados futuros.
El crudo estadounidense (US Crude) cotiza cerca de los 87,95 $ a las 14:04 UTC del 2 de septiembre de 2026, dentro de su rango intradía de 85,42-90,71 $, mientras que el petróleo Brent (Brent Crude) cotiza cerca de los 93,28 $, dentro de su rango intradía de 90,41-95,99 $. La rentabilidad pasada no es un indicador fiable de resultados futuros.
Los precios se mantienen por encima de niveles recientes después de que nuevos ataques militares entre EE. UU. e Irán incrementaran la preocupación por una posible interrupción del tráfico de buques cisterna a través del estrecho de Ormuz, una arteria clave para los flujos mundiales de crudo (Reuters, 2 de septiembre de 2026), según Reuters. Por su parte, el Brent cerró la sesión anterior en su máximo de cinco semanas, con una subida de más de 4 $ por barril (Reuters, 1 de septiembre de 2026). La rentabilidad pasada o simulada no es un indicador fiable de resultados futuros, y los precios pueden moverse con rapidez en medio de acontecimientos geopolíticos.
Previsión del precio del petróleo (objetivos de precio de terceros): regresan los riesgos de suministro en Ormuz
A fecha de 2 de septiembre de 2026, las previsiones de terceros sobre el crudo reflejan visiones divergentes acerca de la normalización del estrecho de Ormuz, las decisiones de suministro de la OPEP+ y el equilibrio del mercado de cara a 2027. En conjunto, muestran cómo los riesgos de suministro y las expectativas de una demanda más débil están configurando las perspectivas de ambos índices de referencia.
Encuesta de Reuters (crudo estadounidense, sondeo de consenso)
Reuters informa de que una encuesta a 31 economistas y analistas sitúa la previsión media para 2026 del crudo estadounidense en 80,20 $ por barril, prácticamente sin cambios respecto a la estimación de julio de 80,14 $. La encuesta atribuye la estabilidad de las perspectivas a las interrupciones del transporte marítimo ligadas al conflicto entre EE. UU. e Irán, que compensan la menor demanda de importaciones de China (Reuters, 31 de agosto de 2026).
Goldman Sachs (crudo estadounidense, objetivo de mesa)
Goldman Sachs mantiene un objetivo para el WTI de 83 $ por barril para diciembre de 2026, según un panel de nueve mesas de banca institucional que hacen seguimiento de las previsiones del petróleo. La estimación se sitúa por encima de la mediana del panel, de 66 $ por barril, lo que coloca a Goldman en la parte alta del rango en un contexto de incertidumbre persistente sobre el suministro a través del estrecho de Ormuz (FX Bank Forecast, 25 de agosto de 2026).
Encuesta del Wall Street Journal (crudo estadounidense, sondeo de consenso)
La encuesta de analistas del Wall Street Journal sitúa el precio medio del WTI para 2026 en 78,79 $ por barril, por debajo de la proyección de julio de 79,73 $. La publicación atribuye la rebaja a las expectativas de un menor crecimiento de la demanda mundial, que compensa el riesgo persistente de suministro en Oriente Medio, según los resultados publicados el 31 de agosto de 2026 (TradingView, 31 de agosto de 2026).
Citi (Brent, previsión trimestral)
Citi eleva su previsión media del Brent para el tercer trimestre de 2026 a 80 $ por barril desde los 75 $, al tiempo que mantiene sus previsiones para el cuarto trimestre de 2026 y para todo el año 2027 en 70 $ y 65 $ por barril, respectivamente. El banco cita la incertidumbre persistente en torno a las negociaciones entre EE. UU. e Irán como base de la revisión a corto plazo (Reuters, 7 de agosto de 2026).
Morgan Stanley (Brent, previsión trimestral)
Morgan Stanley eleva sus previsiones del Brent a 90 $ por barril para el tercer trimestre de 2026, 100 $ para el cuarto trimestre, 95 $ para el primer trimestre de 2027 y 90 $ para el segundo trimestre de 2027, frente a un supuesto previo plano de 75 $ para los cuatro periodos. El banco cita una recuperación del suministro de Oriente Medio más lenta de lo esperado, que, según afirma, podría dejar al mercado en déficit durante el cuarto trimestre de 2026 y el primer trimestre de 2027 (BOE Report, 24 de agosto de 2026).
Las predicciones y las previsiones de terceros son intrínsecamente inciertas, ya que no pueden tener plenamente en cuenta acontecimientos inesperados del mercado. La rentabilidad pasada no es un indicador fiable de resultados futuros.
Petróleo: datos macroeconómicos y evolución del sector
Es probable que la atención del mercado durante la próxima semana siga centrada en la evolución en torno al estrecho de Ormuz, después de que el CENTCOM confirmara nuevos ataques contra objetivos militares iraníes el 1 de septiembre de 2026, seguidos de una respuesta iraní con misiles y drones contra aliados de EE. UU. en el Golfo, según Associated Press (AP, 2 de septiembre de 2026). El intercambio marcó la primera confrontación militar directa entre ambas partes en un mes, tras una pausa similar al comienzo del conflicto de seis meses, lo que mantiene bajo escrutinio el suministro regional y el tráfico de buques cisterna (AP, 2 de septiembre de 2026).
Los datos de mercado previstos aportarán otro foco de atención. La Administración de Información Energética de EE. UU. debe publicar su informe semanal de inventarios de crudo el 2 de septiembre de 2026, que ofrecerá una visión actualizada de los cambios en las existencias de crudo estadounidense y en las condiciones de oferta y demanda internas (Investing.com, 2 de septiembre de 2026).
Más adelante, los miembros de la OPEP y los países ajenos a la OPEP tienen previsto celebrar una reunión ministerial el 6 de septiembre de 2026, seguida del Informe Mensual del Mercado del Petróleo de la OPEP el 10 de septiembre de 2026. En conjunto, estos acontecimientos podrían aportar más detalles sobre la política de producción y la valoración que hace la organización de las condiciones del mercado mundial del petróleo (Trading Economics, 2 de septiembre de 2026).
En este contexto, es probable que el tráfico de buques cisterna y las noticias sobre interrupciones del transporte marítimo en el estrecho de Ormuz sigan siendo objeto de especial atención, dada la importancia de esta ruta para los flujos mundiales de crudo por vía marítima. La rentabilidad pasada o simulada no es un indicador fiable de resultados futuros, y los precios pueden moverse con rapidez en respuesta a datos previstos y a acontecimientos geopolíticos imprevistos.
Precios del petróleo: panorama técnico
Crudo estadounidense (WTI)
A las 14:04 UTC del 2 de septiembre de 2026, el precio del crudo estadounidense se sitúa por encima de sus medias móviles simples (SMA) de 20/50/100/200 días, en torno a 84 / 80 / 86 / 78, aunque las medias están mezcladas en lugar de alineadas en una única dirección, con el precio situado entre las medias de más corto plazo y la SMA de 100 días, cercana a 86. La SMA de 20 días permanece por encima de la SMA de 50 días, mientras que la media móvil exponencial (EMA) de 10 días, cercana a 86, y la media móvil de Hull, cercana a 89, se mantienen próximas al precio actual. El índice de fuerza relativa (RSI) de 14 días se sitúa en 62,34, mientras que el índice direccional medio (ADX) de 14 días es de 15,34. Esto coloca al RSI por encima del punto medio de su rango, mientras que el ADX relativamente bajo sugiere que la propia tendencia mantiene una fuerza limitada. El siguiente punto de referencia técnico por encima del precio actual es el pivote R1, cercano a 90,89. Un cierre diario por encima de este nivel situaría la zona R2, cercana a 96,01, por encima del mercado como la siguiente referencia de pivote. En los retrocesos, el pivote clásico cercano a 82,56 marca el primer nivel de referencia por debajo del precio actual, con la SMA de 200 días cercana a 78,35 formando un nivel de media móvil más profundo. Un movimiento sostenido por debajo de ese nivel situaría la zona S2, cercana a 69, más abajo del mercado (TradingView, 2 de septiembre de 2026).
Petróleo Brent
A las 14:04 UTC del 2 de septiembre de 2026, el precio del Brent se sitúa por encima de sus SMA de 20/50/100/200 días, en torno a 89 / 85 / 91 / 83, aunque el precio permanece justo por debajo de la SMA de 100 días, cercana a 91. La SMA de 20 días permanece por encima de la SMA de 50 días, y la EMA de 10 días, cercana a 91, también se encuentra próxima al precio actual. El RSI de 14 días se sitúa en 59,96, mientras que el ADX de 14 días es de 17,60, mostrando de nuevo un impulso por encima del punto medio, mientras que la fuerza de la tendencia se mantiene relativamente limitada. La referencia de pivote más cercana por encima del precio actual es R1, cercana a 97,51. Un cierre diario por encima de este nivel situaría la zona R2, cercana a 104,53, por encima del mercado como la siguiente referencia de pivote. A la baja, el pivote clásico cercano a 87,81 marca el primer nivel de referencia por debajo del precio actual, con la SMA de 200 días cercana a 83,30 formando el siguiente nivel de media móvil. Un movimiento sostenido por debajo de ese nivel situaría la zona S2, cercana a 71, más abajo del mercado (TradingView, 2 de septiembre de 2026).
Histórico del precio del petróleo (2024-2026)
El crudo estadounidense y el Brent han experimentado movimientos de precio considerables a lo largo de los dos últimos años, marcados en gran medida por los cambios en el riesgo de suministro de Oriente Medio y las variaciones en la política de producción de la OPEP+. Ambos índices de referencia siguieron trayectorias en términos generales similares, aunque la magnitud y el momento de cada movimiento difirieron.
Crudo estadounidense (WTI)
El precio del crudo estadounidense comenzó septiembre de 2024 cotizando en torno a los 69,91 $ y pasó buena parte de ese otoño e invierno entre los 50 $ altos y los 70 $ bajos, mientras las preocupaciones por la demanda lastraban el mercado. El precio cayó hasta un mínimo de 2025 cercano a los 55,76 $ el 4 de mayo de 2025 antes de recuperarse durante el verano, superando brevemente los 75 $ a finales de junio en medio de preocupaciones por el suministro regional.
Los precios subieron después de forma sustancial hacia 2026, con el crudo estadounidense alcanzando un máximo intradía de 115,78 $ el 9 de marzo de 2026, cuando nuevas tensiones en Oriente Medio alteraron las expectativas de suministro. El precio volvió posteriormente a moverse entre los 70 $ y los 80 $ durante la primavera y el verano, a medida que esas tensiones se relajaban parcialmente. El crudo estadounidense cerró en 88,03 $ el 2 de septiembre de 2026, alrededor de un 34,6% por encima del año anterior y un 25,9% por encima de dos años antes.

La rentabilidad pasada no es un indicador fiable de resultados futuros. Los precios son indicativos y pueden diferir de los precios de mercado en tiempo real.
Petróleo Brent
El precio del Brent siguió una trayectoria en términos generales similar, cotizando en los 60 $ altos durante finales de 2025, mientras el suministro mundial se mantenía abundante y el crecimiento de la demanda permanecía moderado. El índice de referencia subió después con fuerza a principios de 2026, alcanzando un máximo intradía de 116,29 $ el 9 de marzo de 2026, cuando la misma interrupción del suministro de Oriente Medio que impulsó al WTI afectó también a los precios del Brent.
El Brent cayó durante el segundo trimestre de 2026 antes de volver a subir hacia finales de verano, en medio de renovadas preocupaciones por el suministro ligadas al estrecho de Ormuz. El Brent cerró en 93,36 $ el 2 de septiembre de 2026, alrededor de un 35,1% por encima del año anterior, frente a los 69,08 $ del 2 de septiembre de 2025.
La rentabilidad pasada no es un indicador fiable de resultados futuros. Los precios son indicativos y pueden diferir de los precios de mercado en tiempo real.
Crudo estadounidense frente a Brent: perspectiva de los analistas de Capital.com
Tanto el crudo estadounidense como el Brent han cotizado por encima de sus niveles de hace un año en medio de recurrentes interrupciones del suministro de Oriente Medio, vinculadas más recientemente a la renovada acción militar entre EE. UU. e Irán que afecta al tránsito por el estrecho de Ormuz. Entre los factores que pueden influir en los precios se encuentran la disponibilidad de suministro físico y el nivel de capacidad ociosa de la OPEP+. Por el contrario, las señales de una demanda más débil procedentes de grandes importadores como China, junto con las expectativas de un creciente superávit mundial de suministro de cara a 2027 citadas por varios analistas externos, podrían ejercer presión a la baja sobre los precios y compensar parte de la prima de riesgo geopolítico reflejada en ambos índices de referencia.
Ambos índices de referencia del crudo también han registrado grandes movimientos de precio intradía durante periodos de escalada geopolítica, como refleja el rango entre el máximo y el mínimo de la sesión actual. Dicha volatilidad puede provocar movimientos rápidos de los precios en cualquier dirección, lo que aumenta tanto las posibles ganancias como las posibles pérdidas para los operadores de CFD. Los precios también pueden revertir con rapidez si las tensiones geopolíticas se relajan o si la evolución diplomática modifica las expectativas de suministro. El equilibrio entre estos factores contrapuestos implica que las perspectivas siguen siendo sensibles tanto a los acontecimientos geopolíticos como a los cambios en la oferta y la demanda subyacentes. La rentabilidad pasada o simulada no es un indicador fiable de resultados futuros, y los precios del petróleo pueden ser muy sensibles a acontecimientos geopolíticos y económicos imprevistos.
Sentimiento de los clientes de Capital.com sobre los CFD de petróleo
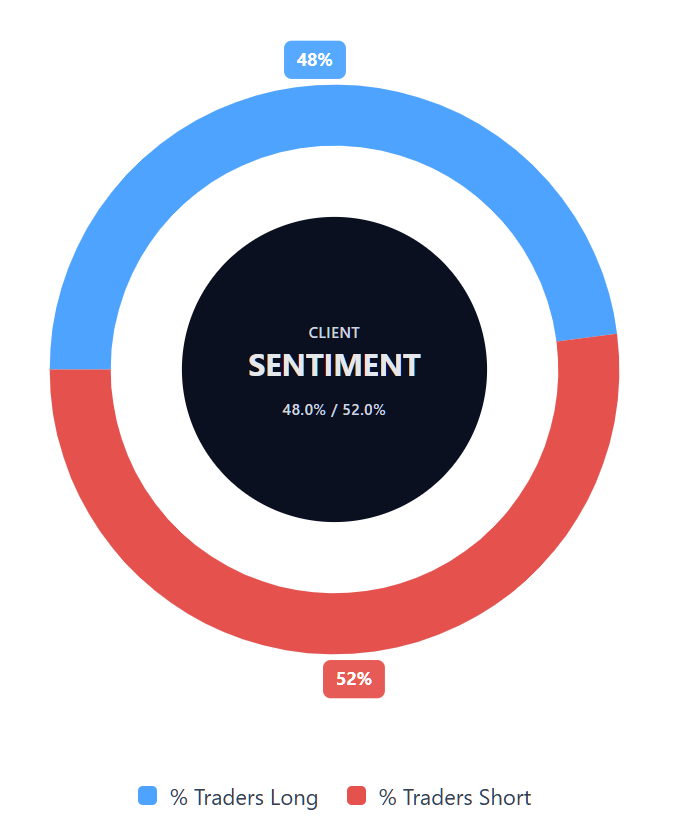
Sentimiento de los clientes sobre los CFD de crudo estadounidense
A fecha de 2 de septiembre de 2026, el posicionamiento de los clientes de Capital.com en CFD de crudo estadounidense está prácticamente equilibrado, con un 48% de los clientes en posiciones largas frente a un 52% en cortas. Esto coloca a las posiciones cortas por delante en cuatro puntos porcentuales, lo que indica una diferencia relativamente estrecha entre ambas partes. Las cifras sugieren que el posicionamiento se mantiene muy repartido en lugar de concentrado en una sola dirección. Esta instantánea refleja las posiciones abiertas en Capital.com y puede cambiar.
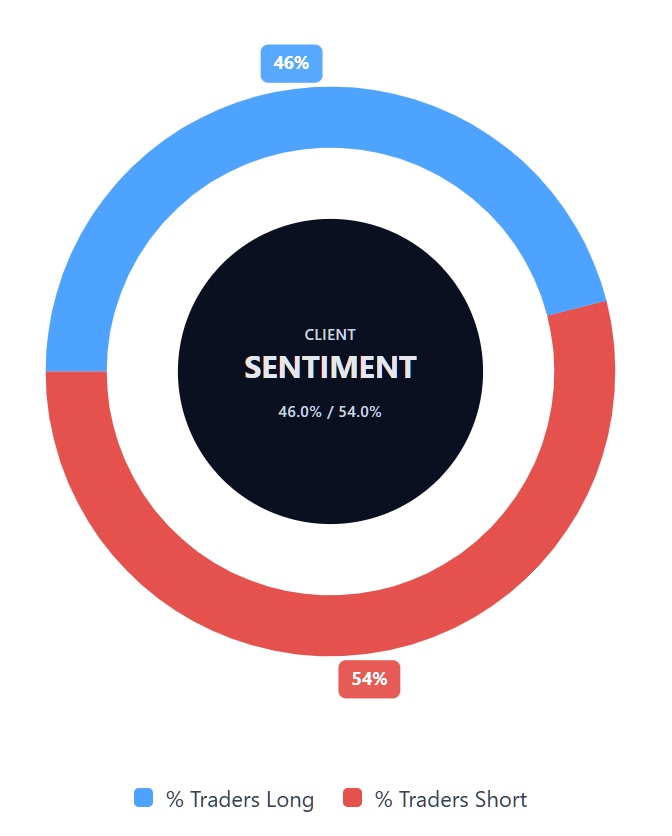
Sentimiento de los clientes sobre los CFD de Brent
A fecha de 2 de septiembre de 2026, el posicionamiento de los clientes de Capital.com en CFD de Brent muestra un 46% de los clientes en posiciones largas y un 54% en cortas. Las posiciones cortas lideran, por tanto, por ocho puntos porcentuales, aunque ninguna de las partes representa una amplia mayoría del posicionamiento. Al igual que con el crudo estadounidense, los datos representan una visión en un momento concreto y no un indicador direccional. Esta instantánea refleja las posiciones abiertas en Capital.com y puede cambiar
Resumen: crudo estadounidense y Brent (2026)
- A las 14:04 UTC del 2 de septiembre de 2026, el crudo estadounidense cotizaba cerca de los 87,95 $ y el Brent cerca de los 93,28 $, ambos más de un 34% por encima del año anterior.
- Según datos de TradingView, los indicadores técnicos muestran ambos índices de referencia por encima de sus medias móviles de 20/50 días, con lecturas de RSI cercanas a 60 o superiores y lecturas de ADX que sugieren una fuerza de tendencia relativamente limitada.
- Entre los factores clave que influyen en las perspectivas se encuentran la renovada acción militar entre EE. UU. e Irán, el riesgo de tránsito por el estrecho de Ormuz, las decisiones de suministro de la OPEP+ y las expectativas de un creciente superávit mundial de suministro en 2027.
- Entre los acontecimientos recientes del mercado figuran nuevos ataques en Oriente Medio y máximos de varias semanas en los precios del crudo, junto con un amplio abanico de previsiones de analistas que se extienden desde los 60 $ bajos hasta cerca de los 100 $ por barril.
La rentabilidad pasada no es un indicador fiable de resultados futuros.
Preguntas frecuentes
¿Cuál es la previsión del precio del crudo estadounidense y del Brent?
Las previsiones de terceros citadas en este artículo muestran un amplio abanico de expectativas para el crudo estadounidense (WTI) y el Brent de cara a 2026 y hacia 2027. Las estimaciones del WTI oscilan entre los 60 $ bajos y los 80 $ medios por barril, mientras que las previsiones del Brent se extienden desde alrededor de los 60-100 $ por barril. Estas proyecciones varían según la institución, el marco temporal y los supuestos sobre el suministro de Oriente Medio, la producción de la OPEP+ y la demanda mundial, y pueden resultar inexactas.
¿Qué influye en los precios del crudo estadounidense y del Brent?
Los precios del crudo estadounidense y del Brent pueden responder a cambios en la oferta y la demanda mundiales, a la política de producción de la OPEP+, a la evolución geopolítica y a las expectativas de actividad económica. En 2026, el estrecho de Ormuz ha sido un factor importante porque la interrupción del tráfico de buques cisterna puede afectar a las expectativas de suministro de petróleo de Oriente Medio. La demanda de grandes importadores como China, los cambios en los inventarios y las expectativas de futuros superávits o déficits de suministro también pueden influir en los precios.
¿Podrían subir o bajar los precios del crudo estadounidense y del Brent?
Sí. Los precios del petróleo pueden moverse en cualquier dirección a medida que cambian las condiciones del mercado. Una interrupción continuada del suministro de Oriente Medio o una producción más ajustada de lo esperado podrían contribuir a precios más altos, mientras que una demanda más débil, una recuperación del suministro o las expectativas de un creciente superávit mundial podrían ejercer presión a la baja sobre ellos. Las previsiones recogidas en este artículo ilustran esa incertidumbre, con instituciones que llegan a conclusiones diferentes en función de sus supuestos. La rentabilidad pasada no es un indicador fiable de resultados futuros.
¿Puedo operar con CFD de crudo estadounidense y de Brent en Capital.com?
Sí, puedes operar con CFD de crudo estadounidense y CFD de Brent en Capital.com. Operar con CFD de materias primas te permite especular sobre los movimientos de precios sin poseer el activo subyacente y tomar posiciones largas o cortas. No obstante, los contratos por diferencia (CFD) se negocian con margen, y el apalancamiento amplifica tanto las ganancias como las pérdidas. Debes asegurarte de comprender cómo funciona la negociación de CFD, evaluar tu tolerancia al riesgo y reconocer que las pérdidas pueden producirse con rapidez.