
Elezioni di metà mandato USA 2026: lo stallo politico può sostenere peso e rand?
Il 3 novembre gli americani votano per il nuovo Congresso. Messico e Sudafrica non vanno alle urne, eppure le loro valute dovranno convivere con l’esito.
Peso e rand si trovano a valle di due forze controllate da Washington: i tassi d’interesse statunitensi, che fissano il costo del finanziamento in dollari, e la politica commerciale, che, insieme alla propensione al rischio globale, orienta i flussi di capitale in entrata e in uscita dai mercati emergenti (EM). Il Messico è legato agli Stati Uniti da commercio e flussi migratori; il Sudafrica dalle materie prime e dal rischio globale. Stesso voto, poste in gioco diverse.
La speranza è semplice. Una Washington divisa spende meno, la pressione sui rendimenti si allenta e il dollaro si indebolisce. Il problema è che lo stallo vincola soltanto il Congresso. La Casa Bianca mantiene i propri poteri su dazi, immigrazione e sanzioni, ed è proprio su queste leve che si giocano le sorti di Messico e Sudafrica. Una minore pressione del dollaro può dunque compensare un rischio commerciale che nessuna elezione è in grado di eliminare? La risposta dipende da condizioni che esulano dal Congresso, ed è proprio lì che si trova il cuore della questione.
Cosa può e cosa non può fermare lo stallo
Partiamo dai numeri. I repubblicani controllano entrambe le camere. La Camera conta 218 repubblicani, 214 democratici, un indipendente che siede con i repubblicani e due seggi vacanti; il Senato conta 53 repubblicani, 45 democratici e due indipendenti che siedono con i democratici. In palio ci sono tutti i 435 seggi della Camera e 35 seggi del Senato. Anche una vittoria piena dei democratici lascerebbe Donald Trump alla Casa Bianca con il suo potere di veto, e il nuovo Congresso non si insedierebbe prima del 3 gennaio 2027.
Al momento i previsori considerano il controllo democratico di entrambe le camere come l’esito più probabile, con un Congresso diviso come principale alternativa. Ne consegue che lo scenario meno atteso, ossia la tenuta dei repubblicani, è quello con il maggiore potenziale di muovere le valute.
Se i democratici dovessero vincere, le prime vittime sarebbero i piani fiscali e di spesa finanziati in deficit. Ciò ridurrebbe in parte la pressione al rialzo sui rendimenti, che è quanto di più simile a una buona notizia peso e rand possano ottenere da Washington. Anche questo sollievo, però, presenta un’insidia lungo il percorso: i finanziamenti governativi scadono l’11 dicembre, settimane prima dell’insediamento del nuovo Congresso, e uno scontro sul bilancio potrebbe nel frattempo scuotere la propensione al rischio.
Il commercio è un’altra questione. L’Accordo Stati Uniti–Messico–Canada (USMCA) non è stato prorogato in occasione della revisione di luglio. Resta in vigore, ma ora è soggetto a revisioni annuali e a una scadenza nel 2036, salvo proroga. L’African Growth and Opportunity Act (AGOA) resta in vigore fino a dicembre 2028, ma l’idoneità del Sudafrica e i dazi aggiuntivi rimangono rischi distinti. Un nuovo Congresso potrebbe legiferare ed esercitare un controllo, ma gran parte del potere in questo ambito spetta all’esecutivo, soggetto soltanto a vincoli giuridici.
Lo stesso divario si riscontra altrove. Il Congresso può tagliare i fondi per l’immigrazione, ma non può semplicemente invertire le misure di controllo o l’attuale imposta dell’1% sulle rimesse ammissibili finanziate in contanti. Le sanzioni combinano mandati del Congresso e designazioni dell’esecutivo, e le misure che già colpiscono società messicane mostrano come i rischi sui pagamenti possano sopravvivere allo stallo. La spesa di Washington può essere frenata; le sue armi commerciali no.
Il punto di partenza: un dollaro in slancio
Un eventuale sollievo partirebbe peraltro da una posizione difficile, perché il dollaro arriva al voto ben sostenuto. A settembre la Federal Reserve (Fed) ha alzato la forchetta dei tassi al 3,75%–4,00%. Il 21 ottobre il Dollar Index (DXY) ha raggiunto quota 101,78, in rialzo del 2,4% da fine agosto, e il giorno precedente il rendimento del Treasury USA a 10 anni ha toccato il 5,12%. La paura si è un po’ attenuata: il 21 ottobre l’indice di volatilità del Chicago Board Options Exchange (VIX) è sceso a 16,68 da 19,99 di cinque giorni prima. Ma con un’ulteriore stretta della Fed ancora possibile, perché peso o rand possano apprezzarsi, inflazione, rendimenti e propensione al rischio devono tutti remare nella stessa direzione.
Di fronte a un dollaro così sostenuto, la politica monetaria locale può fare ben poco. A settembre il Banco de México (Banxico) ha mantenuto i tassi al 6,50%, mentre la South African Reserve Bank (SARB) li ha alzati al 7,25%. Entrambi i livelli sono ben superiori a quelli statunitensi, eppure le due valute restano in balìa delle prossime mosse di Washington e dei mercati globali.
Sul fronte interno, ciascun Paese ha il proprio punto debole. La promessa del nearshoring messicano attende ancora che gli investimenti si concretizzino: gli investimenti diretti esteri netti sono calati dell’11,7% nel primo semestre, nonostante un avanzo delle partite correnti di 8,9 mld di dollari nel secondo trimestre, e ad agosto le rimesse sono scese del 3,6% a 5,45 mld di dollari. Nel secondo trimestre le partite correnti del Sudafrica sono passate da un avanzo pari al 2,3% del prodotto interno lordo (PIL) a un disavanzo del 2,6%, e il suo Governo di Unità Nazionale (GNU) affronta un banco di prova per la propria coesione con le elezioni municipali di novembre. Le esportazioni di oro e platino aiutano; uno shock petrolifero sarebbe penalizzante. Qualunque cosa arrivi da Washington, queste vulnerabilità limitano il potenziale di apprezzamento di entrambe le valute.
Cosa insegnano le precedenti elezioni di metà mandato
Se la storia offrisse un rally affidabile in occasione delle midterm, sarebbe tutto facile. Non è così. Nelle quattro finestre post-elettorali complete dal 2010, il peso si è indebolito ogni volta; il rand si è rafforzato solo due volte. Quattro elezioni mostrano ciò che può accadere, non una regola stagionale.
Tabella 1 Variazioni percentuali nell’ordine delle finestre: da T−30 a T / da T a T+5 / da T a T+30. Valori positivi = dollaro più forte.
| Elezione | USD/MXN | USD/ZAR | Proxy USD/EM |
|---|---|---|---|
| 2010 | -3,68 / -0,70 / +1,21 | -2,85 / -1,15 / -1,11 | -2,06 / -0,40 / +0,76 |
| 2014 | +2,52 / -0,24 / +7,10 | -1,05 / +1,16 / +4,66 | +1,51 / +0,31 / +3,96 |
| 2018 | +5,30 / +2,52 / +0,36 | -0,54 / +1,36 / +2,08 | +1,53 / +0,94 / +0,15 |
| 2022 | -4,46 / -0,77 / +0,66 | -2,38 / -2,32 / -2,89 | -0,96 / -1,41 / -2,20 |
Fonte: FRED (DEXMXUS, DEXSFUS, DTWEXEMEGS), dati estratti il 22 ottobre 2026. T = fixing H.10 del giorno delle elezioni, prima dei risultati. I calcoli riflettono solo le variazioni spot, esclusi i differenziali di tasso d’interesse. USD/EM è l’indice del dollaro ponderato per il commercio della Fed nei confronti dei mercati emergenti, una proxy inversa, non investibile. FRED Le performance passate non sono un indicatore affidabile dei risultati futuri.
Grafico 1 Ogni finestra elettorale ha seguito un percorso diverso. Le performance passate non sono un indicatore affidabile dei risultati futuri.
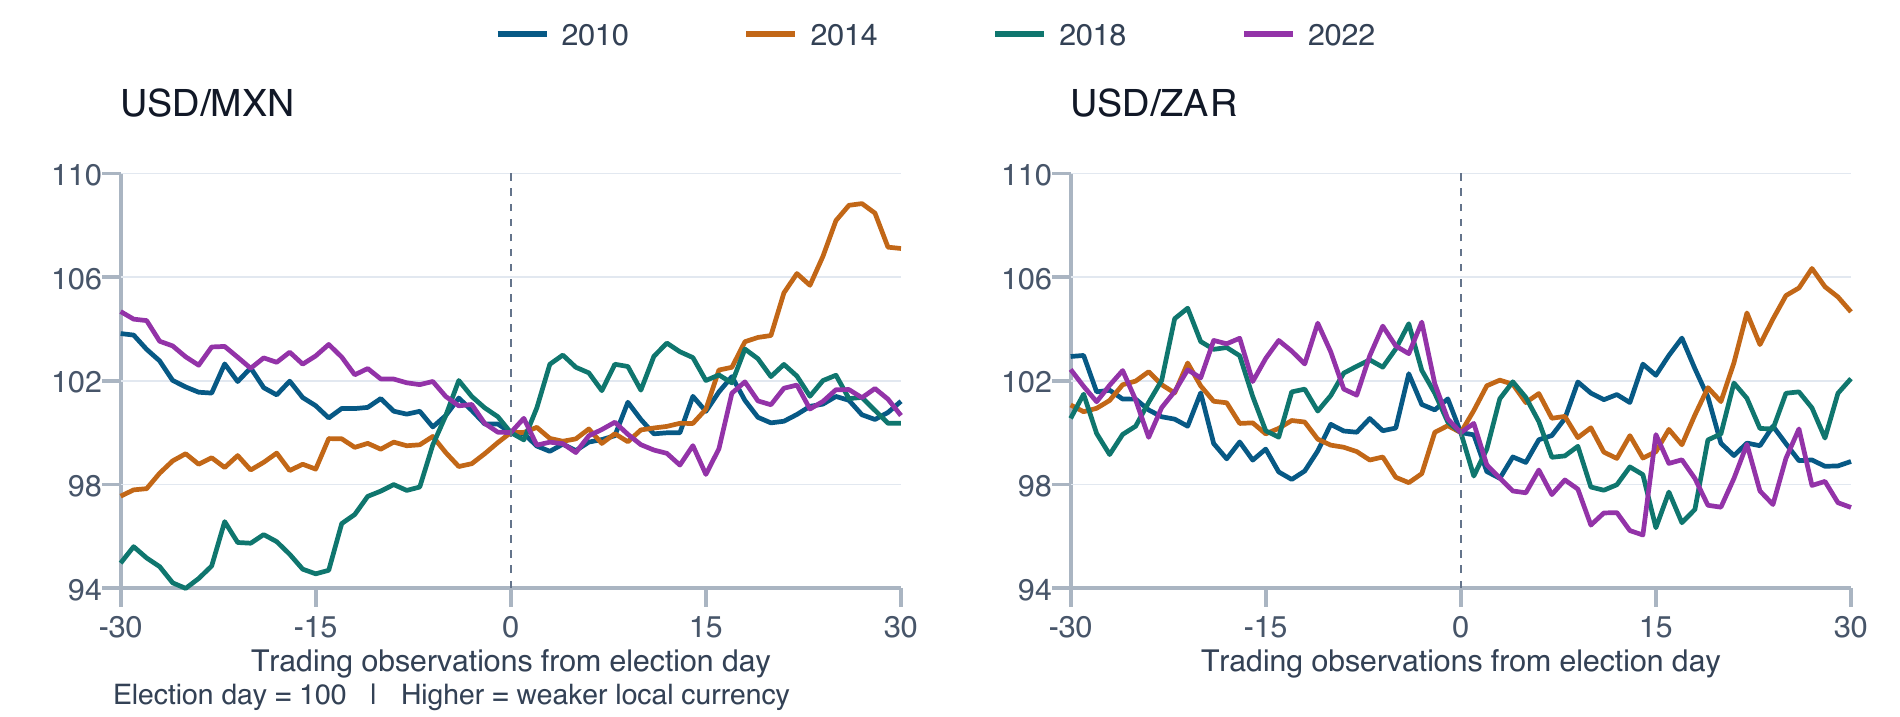
Giorni delle elezioni: 2 nov 2010, 4 nov 2014, 6 nov 2018, 8 nov 2022. Fonte: serie della Tabella 1. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Il motivo è che le elezioni non avvengono mai in isolamento. Il secondo round di quantitative easing della Fed ha seguito il voto del 2010. Nel 2014 il petrolio è crollato. Il Messico ha cancellato il progetto del nuovo aeroporto prima del voto del 2018. E l’indice dei prezzi al consumo di novembre 2022 ha mostrato un rallentamento dell’inflazione USA al 7,7%. Ogni volta, uno shock macro di maggiore portata ha oscurato l’effetto del voto. Al di sotto del rumore, tuttavia, i dati mostrano quanto diversamente le due valute reagiscano alle forze globali.
Grafico 2 Il rand è più sensibile al dollaro e al rischio
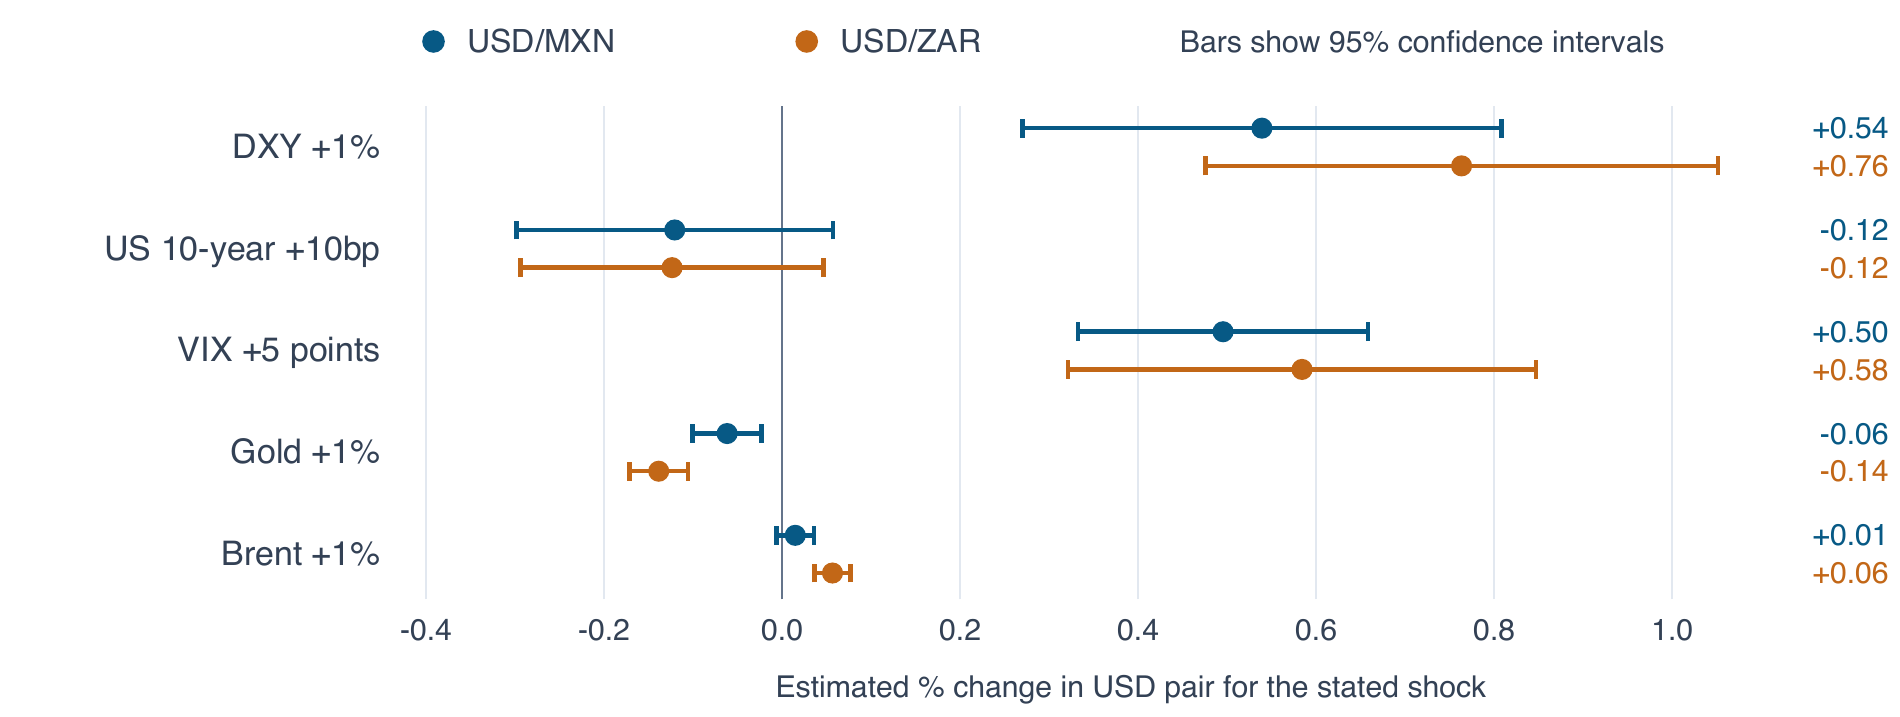
OLS, 252 osservazioni giornaliere, 7 ottobre 2025–16 ottobre 2026, tutti e cinque i fattori stimati congiuntamente. Le barre indicano intervalli di confidenza al 95% di Newey–West. Varianza spiegata: MXN 39%, ZAR 62%. FRED. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Il rand mostra una sensibilità stimata maggiore al dollaro e all’oro, e una sensibilità positiva al petrolio. Gli effetti dei rendimenti non sono distinguibili da zero, e gli intervalli di confidenza delle due valute si sovrappongono. Si tratta di associazioni, non di rapporti causali. Ciononostante, suggeriscono che il rand prenderà spunto non tanto dal voto in sé, quanto dagli effetti del voto sul rischio globale.
Tre esiti, tre insiemi di condizioni
Mettendo insieme i tasselli, ciascun esito raggiunge peso e rand attraverso un diverso mix di canali. Una vittoria piena dei democratici limiterebbe nuovi stimoli fiscali, e il 22 ottobre Polymarket la quotava al 67%. Il mantenimento di entrambe le camere da parte dei repubblicani, quotato all’8%, amplierebbe i margini per misure fiscali e di spesa. La Tabella 2 illustra le implicazioni di politica economica di ciascuno scenario.
Tabella 2 Scenari elettorali e implicazioni di politica economica.
| Esito | Implicazioni di politica economica | Messico: canale principale | Sudafrica: canale principale |
|---|---|---|---|
| Democratic sweep 67% | Minori margini di espansione fiscale; controllo parlamentare più incisivo. Dazi, controlli sull’immigrazione e sanzioni restano attivi. | Minore pressione sui rendimenti USA vs rischi persistenti su USMCA e rimesse | Minore pressione sui rendimenti USA vs rischi su idoneità AGOA e dazi |
| Split Congress 25% | Scenario principale: Camera democratica, Senato repubblicano. Negoziato sul bilancio; la pressione commerciale dell’esecutivo potrebbe compensare il calo dei rendimenti. | La politica commerciale prevale sulla disciplina fiscale. | La propensione al rischio globale prevale sulla disciplina fiscale |
| Republican retention 8% | Maggiori margini per misure fiscali e di spesa; il rialzo dei rendimenti e le restrizioni commerciali potrebbero prevalere sul miglioramento del sentiment azionario. | Maggiore pressione sui rendimenti USA più restrizioni commerciali | Maggiore pressione sui rendimenti USA più sensibilità alle materie prime e al rischio |
Le probabilità sono quelle implicite nelle quotazioni di Polymarket al 22 ottobre 2026, non previsioni basate sui sondaggi. Il Congresso diviso include l’1% di probabilità di una Camera repubblicana e un Senato democratico. Fonte: Polymarket.
Gli esiti contano meno di ciò che ne consegue. Un’espansione fiscale repubblicana potrebbe sostenere l’azionario prima che prevalga l’effetto dei rendimenti più elevati, mentre una vittoria piena dei democratici potrebbe comunque deludere in caso di escalation dei dazi. In Messico, l’accesso irrisolto all’USMCA potrebbe ritardare gli investimenti, i controlli sull’immigrazione potrebbero ridurre le rimesse e un allentamento di Banxico restringerebbe il differenziale dei tassi. In Sudafrica, l’instabilità del GNU o minori introiti dalle materie prime potrebbero vanificare qualsiasi sollievo sul fronte del dollaro. Le sanzioni sui metalli russi potrebbero accrescere la domanda di forniture sudafricane come sostituto, anche se gli effetti diplomatici e di avversione al rischio potrebbero compensarlo. Si tratta di rischi, non di politiche date per certe.
Cosa osserverà il mercato
Qualunque sia l’esito, è improbabile che le prossime settimane siano tranquille. Al 16 ottobre la volatilità realizzata annualizzata su 21 osservazioni era pari al 12,0% per USD/MXN e al 10,7% per USD/ZAR, contro l’8,8% e il 10,5% su 63 osservazioni. Ciò implica movimenti tipici a un mese di circa il 3,5% e il 3,1%, con la volatilità del peso in aumento più marcato all’avvicinarsi del voto. I calcoli utilizzano le deviazioni standard campionarie dei rendimenti logaritmici H.10 × √252. FRED
La storia suggerisce che queste oscillazioni raramente si esauriscono la notte delle elezioni. Nel 2014 il dollaro ha guadagnato oltre il 7% sul peso nel mese successivo al voto, mentre i prezzi del petrolio crollavano. Nel 2018 il danno è arrivato prima: la cancellazione dell’aeroporto in Messico ha contribuito a spingere USD/MXN in rialzo di oltre il 5% prima che gli americani si recassero alle urne. Il voto prepara il terreno; ciò che segue ne decide la direzione.
Saranno dunque peso e rand a indicare se la finestra si è aperta. Un sollievo duraturo si tradurrebbe in una forza costante nelle settimane successive al voto, sostenuta da rendimenti più calmi e da una propensione al rischio più stabile. Un sollievo che svanisce nel giro di pochi giorni suggerirebbe invece che la finestra non si è mai davvero aperta.
I primi segnali arriveranno presto, perché quest’anno gli eventi si susseguono a ritmo serrato. La Fed si riunisce il 28 ottobre, con il PIL USA del terzo trimestre e le spese per consumi personali (PCE) di settembre il giorno successivo. Poi quattro giorni consecutivi: le midterm il 3 novembre, le elezioni municipali in Sudafrica e la festività nazionale il 4 novembre, Banxico il 5 novembre e i dati sull’occupazione USA (payroll) il 6 novembre. La SARB segue il 19 novembre, la Fed torna a riunirsi il 9 dicembre e i finanziamenti governativi USA scadono l’11 dicembre. Sfide molto combattute potrebbero ritardare l’attribuzione del controllo del Congresso, prolungando ulteriormente l’attesa.
Messico e Sudafrica non possono votare il 3 novembre, ma il risultato potrebbe comunque aprire una finestra per le loro valute, a condizione che lo stallo freni la pressione fiscale statunitense senza provocare uno shock commerciale più ampio. La storia non promette nulla. Interruzioni sul fronte energetico, un’inflazione USA più alta del previsto, una stretta sulla liquidità in dollari o tensioni politiche interne potrebbero chiudere rapidamente quella finestra. Le elezioni possono aprirla; solo i fondamentali possono mantenerla aperta.