
CPI: lo 0,3% mensile atteso è la moda (statistica) degli ultimi 5 anni
Attese a +0,3% sull'indice generale e +0,2% sul core. Il FedWatch prezza all'84% una stretta l'8-9 dicembre
Il dato sui prezzi al consumo americani di ottobre, in uscita alle 14:30 ora italiana, sarà pubblicato senza la variazione annua. Lo shutdown federale dell'autunno 2025 impedì al Bureau of Labor Statistics (BLS) di raccogliere i prezzi di ottobre dello scorso anno, e manca quindi la base di confronto. Il mercato dovrà giudicare sulla sola dinamica mensile, attesa in rallentamento: il consenso Dow Jones indica +0,3% per l'indice generale e +0,2% per il core, che esclude alimentari ed energia, dopo il +0,6% e il +0,3% di settembre. Come inciso: la legge di finanziamento del governo provvisoria approvata a settembre scade l'11 dicembre, e senza un nuovo accordo al Congresso dal 12 si aprirebbe un altro shutdown.
Il rallentamento va misurato con la serie storica. Sulle 58 variazioni mensili disponibili da ottobre 2021 a settembre 2026, lo 0,3% è il valore più frequente per l'indice generale, la moda: appare 13 volte, di poco davanti allo 0,2% (12). Mediana allo 0,3%, media allo 0,35%. Un +0,3% è quindi il passo tipico del periodo e, annualizzato, vale circa il 3,7%, quasi il doppio dell'obiettivo della Fed.
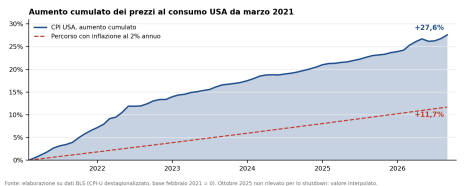
Per il core la distribuzione è più concentrata e spostata verso l'alto:la fascia tra 0,2% e 0,4% raccoglie oltre il 70% dei casi. Uno 0,2% si collocherebbe nella parte bassa di questo intervallo, senza però uscirne. MUFG osserva che dal 2022 le letture core sotto lo 0,15% sono state rare. Sommati, questi passi mensili pesano: da marzo 2021, quando l'inflazione annua ha superato il 2%, l'indice dei prezzi è salito del 27,6%, contro l'11,7% che avrebbe prodotto un'inflazione costante all'obiettivo della Fed.
Le componenti
A settembre la benzina (+9,1%) aveva spiegato da sola oltre metà del rialzo mensile, con il gasolio da riscaldamento a +15,3% e l'energia a +20,4% su base annua. A ottobre i prezzi alla pompa sono scesi e, secondo le stime di Kiplinger, il contributo dell'energia all'indice si ridurrebbe a 0,04 punti. Christopher Hodge, capo economista per gli Stati Uniti di Natixis CIB Americas, indica nella stabilizzazione del diesel un fattore di raffreddamento per i beni ad alta intensità energetica. Il secondo freno atteso è l'abitazione: lo shelter era salito dello 0,4% a settembre, con l'affitto figurativo dei proprietari (OER) a +0,3% e i soggiorni fuori casa a +2,0%, dopo il +2,4% di agosto. Per Natixis e MUFG il rientro di queste voci guiderà la frenata del core. I rischi al rialzo restano concentrati nei servizi: tariffe aeree (+1,2% a settembre, +22,4% in un anno), alberghi e servizi ricreativi, oltre ai beni core spinti da costi di spedizione e dazi reintrodotti. Alimentari e sanità
partono da basi tranquille: a settembre il cibo era invariato (−0,1% a casa, +0,2% fuori casa), la sanità +0,1%, con gli ospedali a +0,7% compensati dai farmaci da prescrizione (−1,2%).
Nowcast e Fed
Il nowcast, letteralmente «previsione del presente», è una stima del dato prima della pubblicazione, aggiornata ogni giorno con le informazioni ad alta frequenza già disponibili. Quello della Fed di Cleveland è un modello statistico che combina gli ultimi dati mensili d'inflazione con i prezzi giornalieri del petrolio e quelli settimanali della benzina; non incorpora le voci più lente come affitti e servizi, che tratta in base al loro andamento recente. Per ottobre è ancora più basso del consenso: 0,24% per l'indice generale e 0,21% per il core. Il problema, per la banca centrale, è che la percezione sul territorio va in direzione opposta. «Giriamo il distretto, parliamo con le persone ovunque, e tutto quello che sentiamo è il costo della vita, i costi delle imprese», ha detto ieri Austan Goolsbee, presidente della Fed di Chicago, aggiungendo che la costruzione dei data center per l'intelligenza artificiale «comincia a somigliare a un classico surriscaldamento della domanda».
La strada verso dicembre
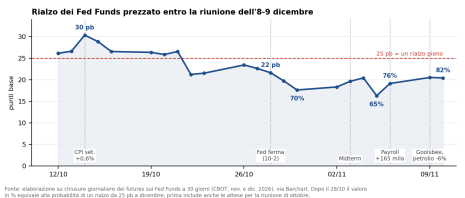
Dopo il rialzo di settembre i tassi sono al 3,75-4%. A metà ottobre, all’indomani del CPI di settembre a +0,6%, i futures sui Fed Funds prezzavano circa 30 punti base di rialzi entro dicembre, quindi più di una stretta piena. Da allora le attese si sono progressivamente ridimensionate. Non le ha riaccese nemmeno la riunione del 28 ottobre, chiusa con tassi fermi nonostante i due voti a favore di un rialzo di Lisa Cook e Beth Hammack. Oggi il mercato non sconta più neanche un intervento completo: la probabilità di un rialzo di 25 punti base l’8-9 dicembre è intorno all’82% secondo il FedWatch del CME: un rialzo porterebbe i tassi al 4-4,25%. Per MUFG un core a 0,2% non sposterebbe molto il mercato: solo un core a 0,1% riporterebbe le probabilità di un rialzo verso il 55- 60%.