
Mercato Espresso - 05 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 5 ottobre, 08 am - Settimana che si apre nel segno dell'euro: l'EURUSD stamattina è scivolato fino a 1,1162 (-0,75%), minimi da maggio 2025. Pesano lo spread francese, l'inflazione dell'Eurozona salita al 3,8% e un dollaro sostenuto da rendimenti USA ai massimi da oltre vent'anni.
Futures, tassi e BCE
I futures americani sono piatti alle 08 am ora Italiana (Dow -0,1%, Nasdaq 100 +0,2%) dopo un venerdì positivo: S&P500 +0,7% a 7.722, Nasdaq +1,2% a 27.190 con record intraday trainato da Nvidia, Dow +0,5%. Ha aiutato un report sul lavoro deludente, solo 29 mila posti a settembre (attesi 84 mila) e disoccupazione al 4,2%, che ha ridotto le possibilità percepite di un rialzo Fed a ottobre.
In Francia, lo spread OAT-Bund (OAT è il titolo di stato francese) ha superato i 140 pb, massimo dal 2012, con il decennale francese al 4,93%, ormai sopra il BTP (spread italiano a 115 pb). La manovra Lecornu da €54 mld porta il deficit solo al 5% del PIL nel 2027, con un debito al 119%, e il governo di minoranza difficilmente la farà passare senza concessioni. Per Barclays le incognite francesi "offuscano le prospettive dell'Eurozona".
Per questo conterà molto l'agenda BCE, fittissima: oggi Lane alle 10:00 e Schnabel alle 11:00, poi Buch e Donnery a Vienna; domani Elderson e Cipollone, mercoledì Vujčić, giovedì di nuovo Lane a Londra e i verbali della riunione di settembre, venerdì Lagarde all'Ecofin e ancora Schnabel. Il mercato cerca indizi su un nuovo rialzo, ma per Standard Chartered la BCE attenderà le proiezioni di dicembre, anche perché Lagarde ha sottolineato i rischi legati a rendimenti più alti. Un tono prudente a Francoforte, contro una Fed ancora "falca", rischia di accelerare la discesa dell'euro.
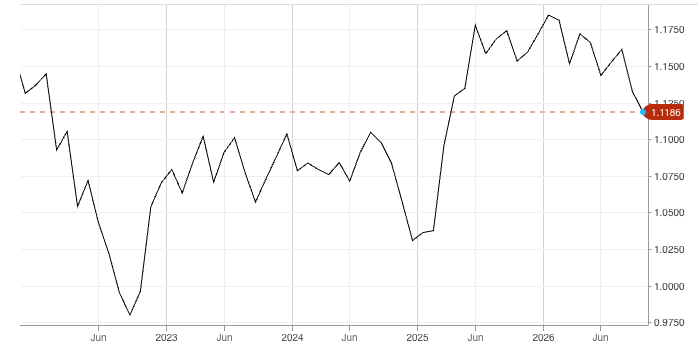
EURUSD, giornaliero, 5 anni
Petrolio e commodities
Sul fronte energia il Brent è tornato in negoziazione notturna poco sopra i $100 (minimo giornaliero a 101,07, -1,5%) e il WTI ha ceduto fino all’'1,7%. Venerdì il G7 ha concordato il rilascio di 100 mln di barili di riserve strategiche in quattro mesi, coordinato dall'IEA, con una quota consistente di diesel nei primi 20 giorni: lo schema francese prevede 50 mln di barili di gasolio europeo e 50 mln di greggio IEA, dopo le pressioni di Trump che minacciava un divieto di export. Il sollievo però è di breve: l'OPEC+ ha confermato i target di novembre con una produzione ancora 5 mln di barili al giorno sotto i livelli pre-bellici, e Teheran ribadisce che Hormuz non riaprirà senza le sue sette condizioni. Alle ore 08.30am Oro a $4.150, Bitcoin in area $85.800.
Corporate e dati macro
Sul piano societario Schneider Electric compra l'americana PTC per $22,6 mld cash ($205 per azione), con il titolo a -4,7% sul Tradegate. In settimana riportano PepsiCo, Delta, Constellation Brands e Levi Strauss, in attesa di JPMorgan il 13 ottobre. A Piazza Affari riflettori su Mps dopo il rilancio di Intesa Sanpaolo: sabato il cda ha alzato di €0,25 la componente cash dell'Opas, ora 1,6 azioni Intesa più €1,25 per titolo Mps, per circa €31,4 mld complessivi.
Infine i dati. Stamattina i PMI servizi finali europei (Italia 9:45, Eurozona 10:00): le stime flash indicavano servizi a 53,0 e composito a 53,1, massimo da oltre tre anni, una conferma che darebbe argomenti ai falchi BCE. Negli Stati Uniti alle 16:00 l'ISM servizi; mercoledì i verbali Fed e venerdì la fiducia dell'Università del Michigan.