
Mercato Espresso - 23 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 23 ottobre, 09 am - Seduta pesante per la tecnologia americana. Ieri il Nasdaq ha perso il 2,6%, peggior giornata da giugno, e l'S&P500 l'1,2%, il calo più ampio da luglio. Il comparto tech ha perso il 3% e l'ETF sui semiconduttori SMH circa il 6%: AMD -8,1%, Nvidia -4,4%, Alphabet -3,2%. Il problema resta la spesa per l'intelligenza artificiale. Meta (-7%) ha chiuso il trimestre con un free cash flow negativo per $2,12 mld e Jensen Huang, ceo di Nvidia, ha ammesso alla CNBC che nella filiera dell'AI "il capitale scarseggia". In controtendenza il Dow, in lieve rialzo e verso una settimana a +1,7%.
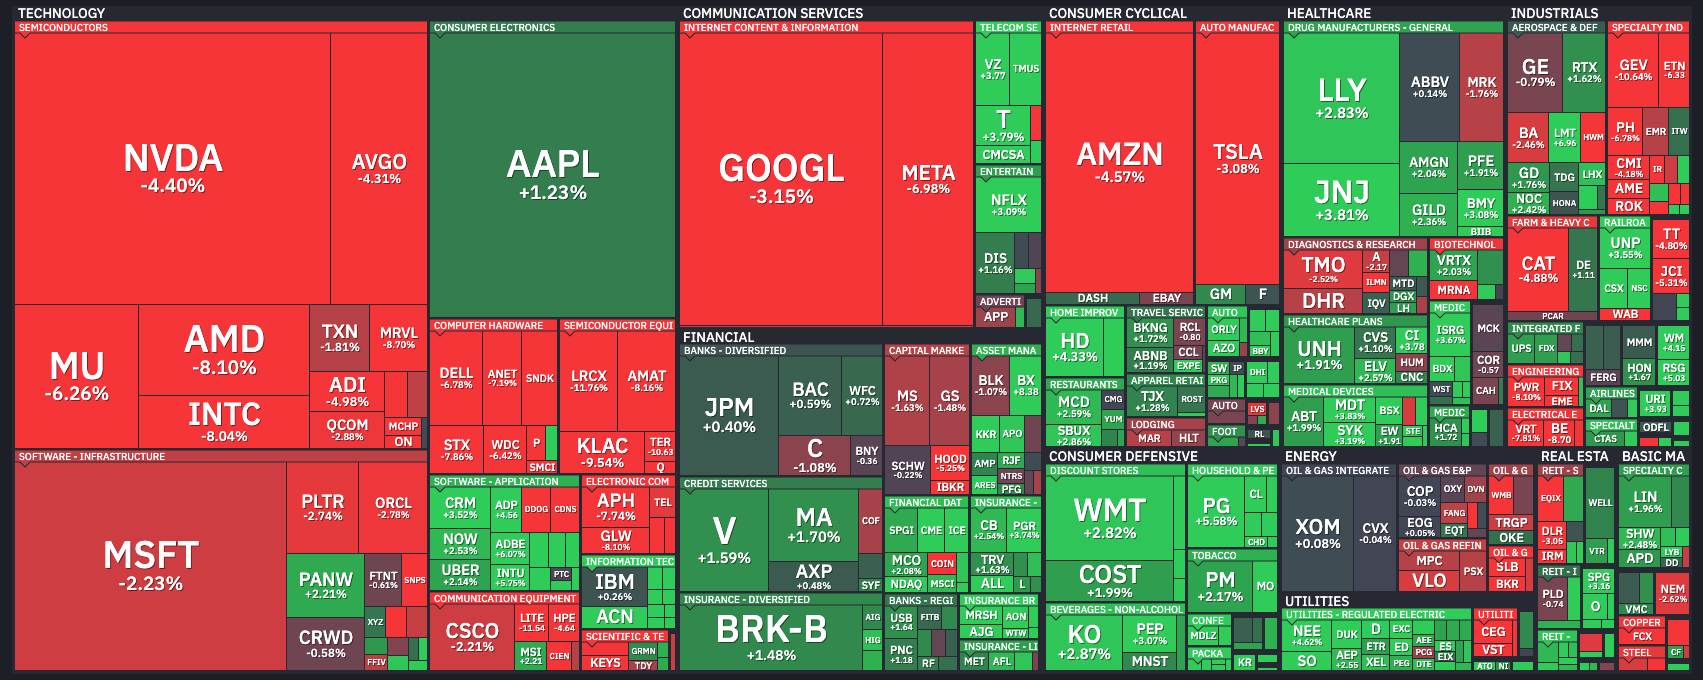
Heatmap Sp500, 23 ottobre 2026. Le performance passate non sono un indicatore affidabile dei risultati futuri
Tassi e Petrolio
I Treasuries invece, protagonisti del rally più forte da oltre due anni. Il decennale è sceso di 17 pb al 4,97%, sotto il 5% per la prima volta da un mese e con il calo giornaliero più ampio dal marzo 2023; il 2 anni ha perso 16 pb al 4,66%, il 30 anni 14 pb al 5,30%. ILe scommesse su una Fed più aggressiva sembrano ridimensionarsi momentaneamente: nessuna mossa attesa il 28 ottobre (CME FedWatchTool), mentre un rialzo a dicembre resta lo scenario centrale. Tassi più bassi hanno premiato ieri costruttori (+3,8%) e banche regionali (+2,5%).
Il petrolio Brent +4% a $113,17 ieri, chiusura più alta da maggio, e WTI +2,4% a $99,47, con nuovi rialzi stamattina. Secondo il New York Times, Stati Uniti e Israele avrebbero pronti piani per attacchi "brevi ma intensi" contro l'Iran dopo le elezioni di metà mandato.
Preziosi ed FX
Non hanno fatto da rifugio, invece, oro e argento: i preziosi hanno ignorato sia il calo dei rendimenti sia il dollaro debole. Ieri l'oro ha perso circa il 2,5%, sotto $4.050, e l'argento oltre il 5%, in area $55. La discesa continua stamattina: oro intorno a $4.010, minimi da tre mesi, argento -1,5%.
I veri beni rifugio sono stati yen e franco svizzero. Ieri il dollaro ha perso lo 0,9% contro lo JPY a 156,8, il calo più ampio da fine settembre; stamattina USDJPY è rimasto a cavallo di 157, con lo yen verso un guadagno settimanale di circa l'1%. Il CHF ha beneficiato anche delle tensioni sulla Francia, con il decennale francese ai massimi dal 2002: EURCHF -0,7% a 0,920, USDCHF -0,51% a 0,8200. EURUSD a 1,121.
Internazionale ed agenda
Stamattina Kospi e Nikkei hanno ceduto oltre il 2% in apertura prima di ridurre le perdite, mentre il CSI 300 cinese va verso l'undicesima settimana negativa di fila. Futures USA misti (S&P500 piatto, Nasdaq 100 +0,25%), Europa attesa poco mossa: Cac +0,4%, Ftse Mib +0,1%, Dax -0,2%.
Macro. In Giappone l'inflazione core di settembre accelera al 2,1% dall'1,7%, massimo dell'anno; BoJ attesa ferma all'1,25% la prossima settimana. Nel Regno Unito vendite al dettaglio -0,4% m/m, contro il -0,1% atteso.
Oggi l'agenda. Trimestrali concentrate prima dell'apertura di Wall Street: alle 12:50 SLB (EPS atteso $0,62, ricavi $9,27 mld), alle 13 American Express (EPS $4,58, ricavi $20,12 mld), test sulla salute del consumatore alto spendente, poi Autoliv e Infosys. In Europa Saab ha già battuto le stime, con ordini triplicati grazie ai Gripen per l'Ucraina. Alle 16 la fiducia finale dell'Università del Michigan. Occhi anche su Apple, ai massimi a $348,22 e vicina a superare Nvidia per capitalizzazione, nel giorno del debutto in negozio dell'iPhone Duo.