
VIX sopra 20. Infine.
Era rimasto a lungo su valori bassi, nonostante le vendite su grandi nomi del tech.
Il VIX, l’indice che misura la volatilità attesa sull’S&P 500 nei prossimi 30 giorni, è tornato sopra quota 20. Scambia ora a 20,62, dopo aver toccato nei giorni scorsi l’area 21,50-22. In termini semplici, è il prezzo che il mercato paga per assicurarsi contro i ribassi: quando sale, la protezione costa di più.
L’area 20-22 ha accompagnato la fase laterale dell’S&P 500 tra giugno e agosto, facendo da tetto alla volatilità. Le precedenti rotture al rialzo hanno coinciso con correzioni più ampie: tra marzo e aprile l’indice ha perso quasi il 10% con il VIX salito in area 30, mentre a novembre dello scorso anno il calo è stato del 5%, con il VIX arrivato verso 25.
Più del livello però, ad oggi colpisce il ritardo. Per settimane il VIX è rimasto composto mentre tecnologia e semiconduttori subivano vendite molto violente. Due indicatori meno noti, il Dispersion Index (DSPX) e lo SKEW, aiutano a capire perché.
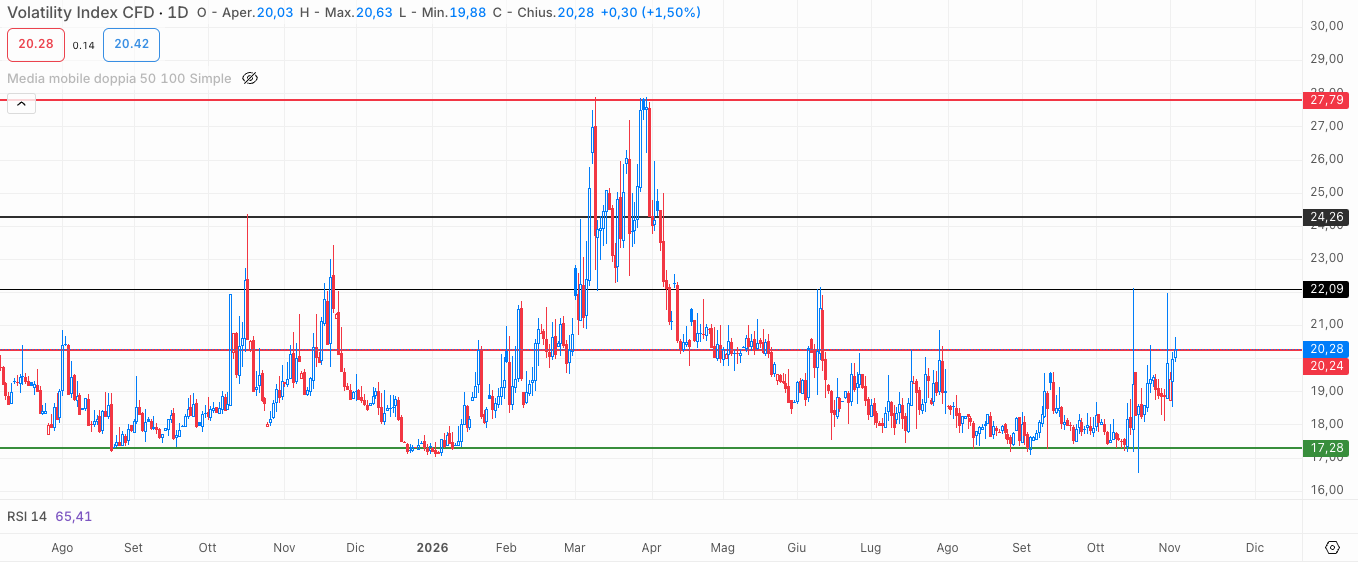
VIX CBOE: Ago 2025 - Oggi. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Prima spiegazione: rotazione e diversificazione
Il Cboe S&P 500 Dispersion Index (DSPX) misura quanto il mercato si aspetta che i singoli titoli dell’S&P 500 si muovano in modo diverso tra loro nei prossimi 30 giorni. Si ricava confrontando la volatilità implicita delle opzioni sui singoli titoli con quella delle opzioni sull’indice.
Se Nvidia scende del 5% e un titolo della sanità sale del 5%, ciascuno dei due si è mosso molto, ma l’indice molto di meno. Un DSPX alto descrive proprio questo: forte movimento sotto la superficie, poca agitazione in superficie. Ed è per questo che un VIX basso può convivere con vendite pesanti su alcuni comparti.
Il DSPX è oggi a 39,14, in salita dall’area 30 di inizio ottobre ma comunque lontano dai 48 di luglio, il massimo da sei anni. Quell’estremo fotografava un mercato da stock picking, dominato dalla selezione tra vincitori e perdenti dell’intelligenza artificiale e dalle rotazioni settoriali, con una correlazione tra i titoli ai minimi. SpotGamma osservava già allora che dispersione e correlazione avevano raggiunto livelli estremi e che proprio per questo la copertura sull’indice risultava a buon mercato. In questa configurazione, il VIX sottostima strutturalmente il rischio che si muove dentro l’indice.
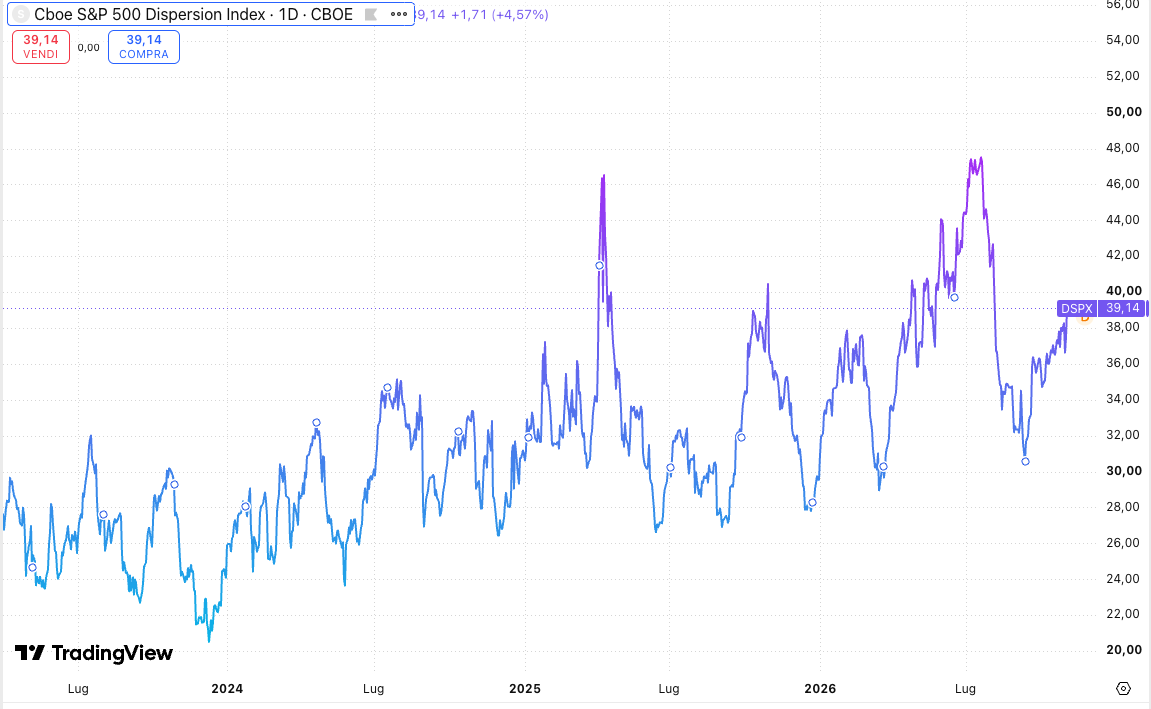
DSPX CBOE: Lug 2023 - oggi. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Seconda spiegazione: si è operato più sul sottostante che sulla protezione
Venerdì scorso l’S&P 500 ha chiuso in calo di quasi il 2%, a fine della settimana peggiore da giugno. Il VIX è salito di 2,2 punti, contro i circa 2,6 che SpotGamma stima come reazione tipica su 126 episodi di ribasso dal 2018. Secondo Nomura, le put fuori dal denaro sull’S&P 500, cioè le coperture contro cadute ampie, “non vengono rincorse”. Anche sul Nasdaq 100 gli acquisti di protezione sono stati selettivi.
I dati di prime brokerage di Morgan Stanley indicano che l’esposizione lorda globale dei fondi long/short è scesa dell’8% dal picco recente, il calo più ampio da almeno dieci anni. Insomma: i numeri sembrano supportare il fatto che i gestori abbiano ridotto il rischio direttamente sui titoli, invece di proteggerle con opzioni.
Un messaggio simile arriva dallo SKEW. L’indice Cboe misura quanto costa la protezione contro un crollo improvviso (tails) rispetto a quella contro oscillazioni normali. Un valore di 100 indica che il mercato non attribuisce alcun rischio particolare alle code estreme. Tra 115 e 135 si è in un territorio ordinario, sopra 145-150 il mercato paga caro l’assicurazione contro il “cigno nero”.
Lo SKEW è passato da 125 a inizio luglio a quasi 169 a inizio ottobre, con il mercato sui massimi, mentre il VIX restava basso: gli investitori compravano protezione estrema finché era economica. Durante il ribasso è sceso a 153, un comportamento che si vede nelle correzioni graduali. Chi aveva comprato protezione a buon mercato la rivende per incassare il guadagno. Le opzioni vicine ai prezzi correnti rincarano più di quelle sulle code. E il rischio da cui ci si difende diventa un ulteriore calo ordinato, non un crollo improvviso.
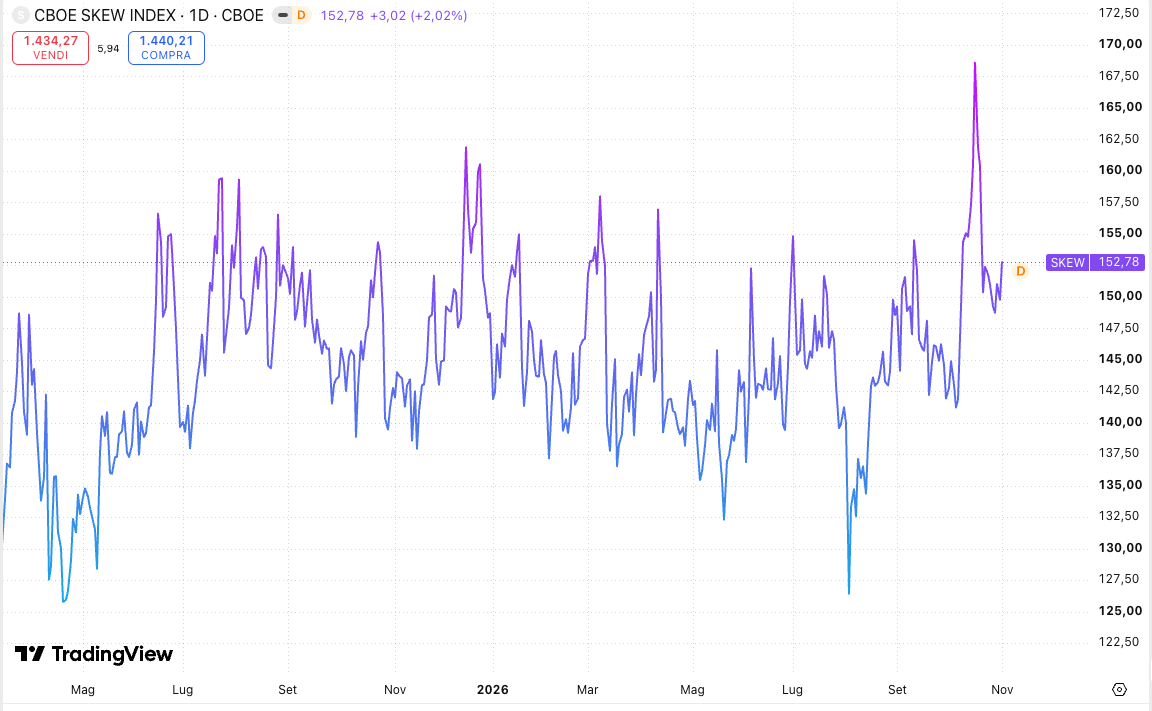
SKEW CBOE: Mag 2025 - oggi. Le performance passate non sono un indicatore affidabile dei risultati futuri.
C’è però un ma. Lo SKEW non guarda solo quanto costano le assicurazioni contro un crollo, ma le confronta con il prezzo delle opzioni che guadagnano da un rialzo. Se queste ultime perdono valore, come segnala Nomura, lo SKEW resta alto anche se nessuno compra nuova protezione contro le cadute. Parte del prezzo attuale, piuttosto alto, può quindi riflettere il fatto che meno investitori paghino per partecipare a un rialzo via opzioni, più che una paura crescente del crollo.
La lettura d’insieme: da rischio dei singoli titoli a rischio di sistema
Messi insieme, i tre indicatori descrivono un mercato che ha attraversato la correzione in atto finora con ordine: l’alta dispersione ha diluito nell’indice le vendite concentrate sulla tecnologia. Il deleveraging dei fondi ha sostituito l’acquisto di opzioni come forma di difesa. Il risultato è un VIX che è rimasto a lungo apparentemente basso.
Il ritorno sopra 20 suggerisce che questa fase potrebbe stare cambiando natura. Quando le vendite smettono di essere selettive e diventano generalizzate, la correlazione tra i titoli sale e la dispersione non basta più a contenere la volatilità dell’indice.
La lettura può andare in due direzioni. Quella costruttiva: gran parte del rischio è già stata tolta dai portafogli, e un posizionamento più leggero riduce il carburante per vendite forzate. Quella prudente: con poca protezione già in mano, un nuovo shock spingerebbe molti operatori a comprarla tutti insieme, con un rialzo rapido del VIX e dello SKEW.
Una tenuta stabile sopra 22 avvicinerebbe lo scenario delle correzioni più ampie come quelle viste a marzo-aprile di quest’anno.
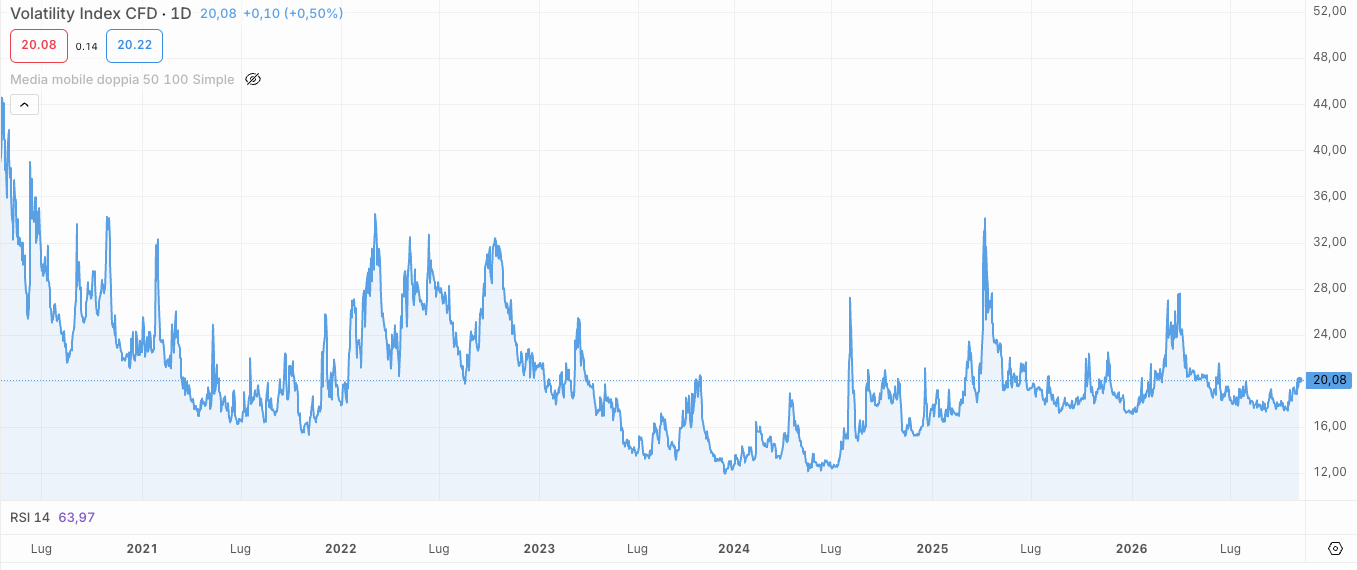
CBOE VIX, 2020 - Oggi. Le performance passate non sono un indicatore affidabile dei risultati futuri.