
Il DAX regge, nonostante l’auto
Il DE40 e alla quarta sessione di guadagni consecutiva e scambia ora ai massimi del mese
Mentre a Wall Street la stagione delle trimestrali è entrata in una delle settimane più piene di tutte, anche in Europa la stagione dei conti del terzo trimestre è nel vivo: solo in questa ottava è atteso alla pubblicazione circa il 30% delle società dello Stoxx 600. I primi numeri sono incoraggianti: secondo LSEG, delle prime società che hanno riportato il 55% ha battuto le stime e la crescita degli utili attesa per il trimestre è stata rivista al 21,9% (8,4% escludendo l’energia). Ieri è stata la giornata delle banche, con Deutsche Bank che ha messo a segno il miglior terzo trimestre della sua storia recente (1,9 miliardi di utile netto contro 1,7 attesi da analisti intervistati da Reuters), e dell’auto, con Mercedes-Benz, che ha visto salire l’EBIT ma ha confermato quanto la Cina continui a pesare su volumi e cassa.
L’auto frena, ma la Germania è molto di più
Oggi tocca a Volkswagen, e il quadro resta pesante: secondo le prime notizie il gruppo ha chiuso il trimestre in rosso, zavorrato dalla svalutazione di Porsche e dal crollo delle vendite in Cina (-38,5% le consegne nel paese), con una guida sulla marginalità 2026 tagliata a un massimo dell’1%.
L’auto è il simbolo dell’industria tedesca e il suo momento difficile viene spesso letto come lo specchio dell’intero paese; ma la Germania è anche una delle economie più complesse e diversificate al mondo: l’Observatory of Economic Complexity la colloca al 5° posto globale per complessità economica e al 3° per export. Le auto sono la prima voce (circa 174 miliardi di dollari), ma subito dietro ci sono componentistica, farmaci (66 miliardi), vaccini e prodotti biologici (43 miliardi), aerospazio, macchinari e chimica. Questa varietà si riflette anche nel DAX, dove i pesi massimi sono software, industria, assicurazioni, banche, telecomunicazioni e difesa, molto più che i costruttori.
Francoforte meglio dell’Europa, complice il Bund
Nell’ultimo mese il DAX è riuscito ad ottenere una performance positiva, mentre gli altri principali listini dell’area euro hanno perso terreno, con Parigi, Madrid e Milano in ribasso.
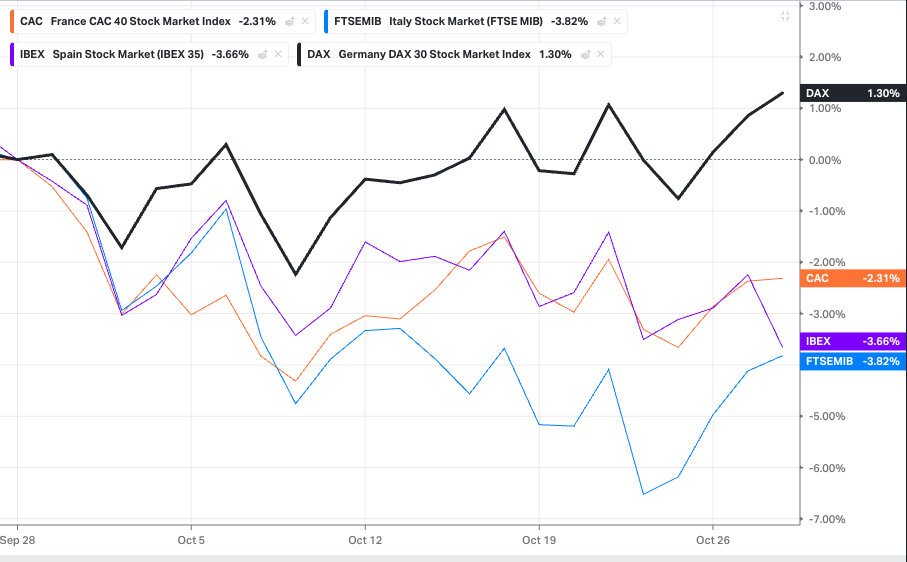
28 Settembre - 28 Ottobre:: DAX +1,30%, CAC 40 -2,31%, IBEX 35 -3,66%, FTSE MIB -3,82%. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Una parte della spiegazione arriva dal mercato obbligazionario. A ottobre i rendimenti si sono mossi in direzioni opposte: lo spread tra OAT francesi e Bund ha toccato i massimi dal 2011 (fino a circa 175 punti base) sulle tensioni politiche e fiscali a Parigi, e anche il differenziale BTP-Bund si è allargato, da circa 107 a oltre 120 punti. Il Bund, al contrario, ha fatto da bene rifugio: il rendimento del decennale tedesco è sceso da circa 3,64% di inizio mese a 3,37%. Costo del capitale più basso e status di porto sicuro hanno favorito l’azionario tedesco rispetto a quello dei periferici.
I conti finora: numeri solidi ed è la guidance a fare il prezzo
Il filo comune delle trimestrali tedesche è che i numeri in sé sono stati spesso migliori delle attese, ma il mercato ha premiato o punito soprattutto le prospettive. Dove crescita e visibilità ci sono, la reazione è stata positiva: SAP ha accelerato nel cloud (ricavi +26%, portafoglio ordini cloud +28%), BASF ha battuto le stime e alzato di nuovo la guidance, segnale che la chimica sta uscendo dalla fase peggiore, mentre finanza e assicurazioni (Deutsche Bank, Munich Re) continuano a macinare utili. Anche Porsche è tornata all’utile operativo e Adidas ha registrato ricavi record, pur con un aiuto una tantum dai rimborsi sui dazi USA.
Dove invece l’outlook delude, la punizione è immediata: Symrise ha perso fino al 12% nonostante vendite sopra le attese, solo per aver indicato margini nella parte bassa della forchetta, e Beiersdorf ha sofferto per vendite in calo. Il quadro che emerge è quello di un indice a due velocità: software, finanza e chimica in recupero da un lato, consumi e auto, frenati dalla Cina, dall’altro.
Grafico Dax
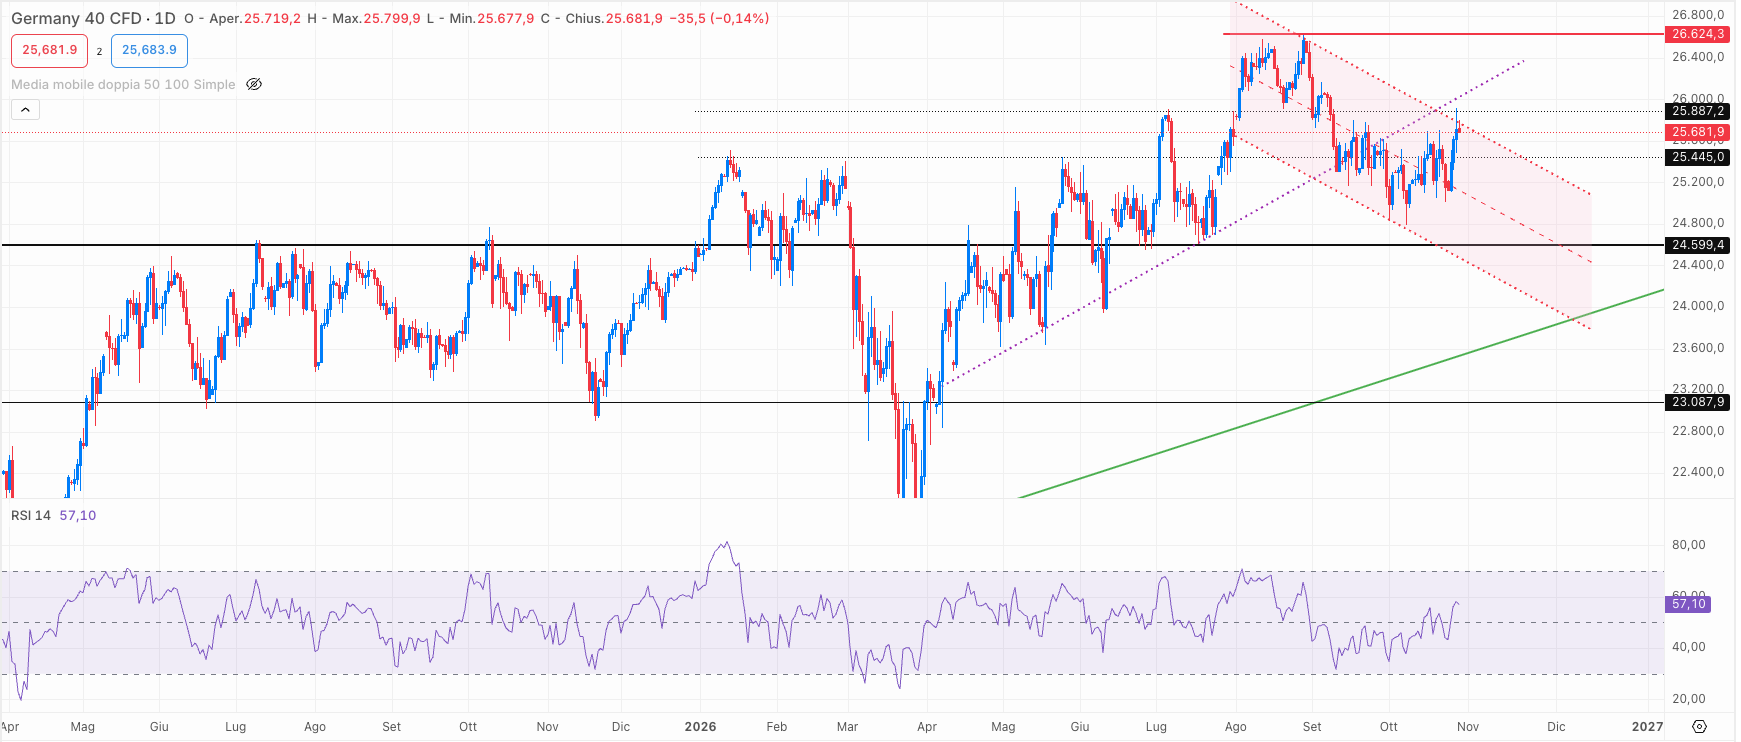
Dax, Giornaliero, Apr 2025 - Oggi. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Sul grafico giornaliero si individuano due importanti livelli statici di lungo periodo: il primo, più lontano, in area 23.100 e il secondo a 24.600. I minimi di inizio ottobre si sono fermati poco più in alto, intorno a 24.800, al termine di un movimento ribassista innescato dalla falsa rottura di un doppio massimo in area 26.624. Il movimento che ne è seguito può essere inquadrato, almeno in apparenza, in un canale ribassista, il cui lato superiore è stato testato ieri. Anche la linea di tendenza (viola punteggiata) che aveva accompagnato il rialzo da aprile a metà settembre, dopo essere stata rotta, è stata ritestata dal basso nella seduta di ieri. L’RSI a 14 giorni si mantiene in territorio positivo, a 58,40.
I prossimi appuntamenti
Le prossime due settimane saranno decisive. Il 5 novembre toccherà a Commerzbank (ancora al centro del dossier UniCredit), Rheinmetall e Siemens Healthineers; il 6 a Daimler Truck, mentre BMW è attesa a inizio mese a chiudere il capitolo auto. L’11 novembre sarà la volta di Siemens Energy, con la prima guidance sul 2027, e il 12 di Siemens, Allianz e dei conti completi di Munich Re.
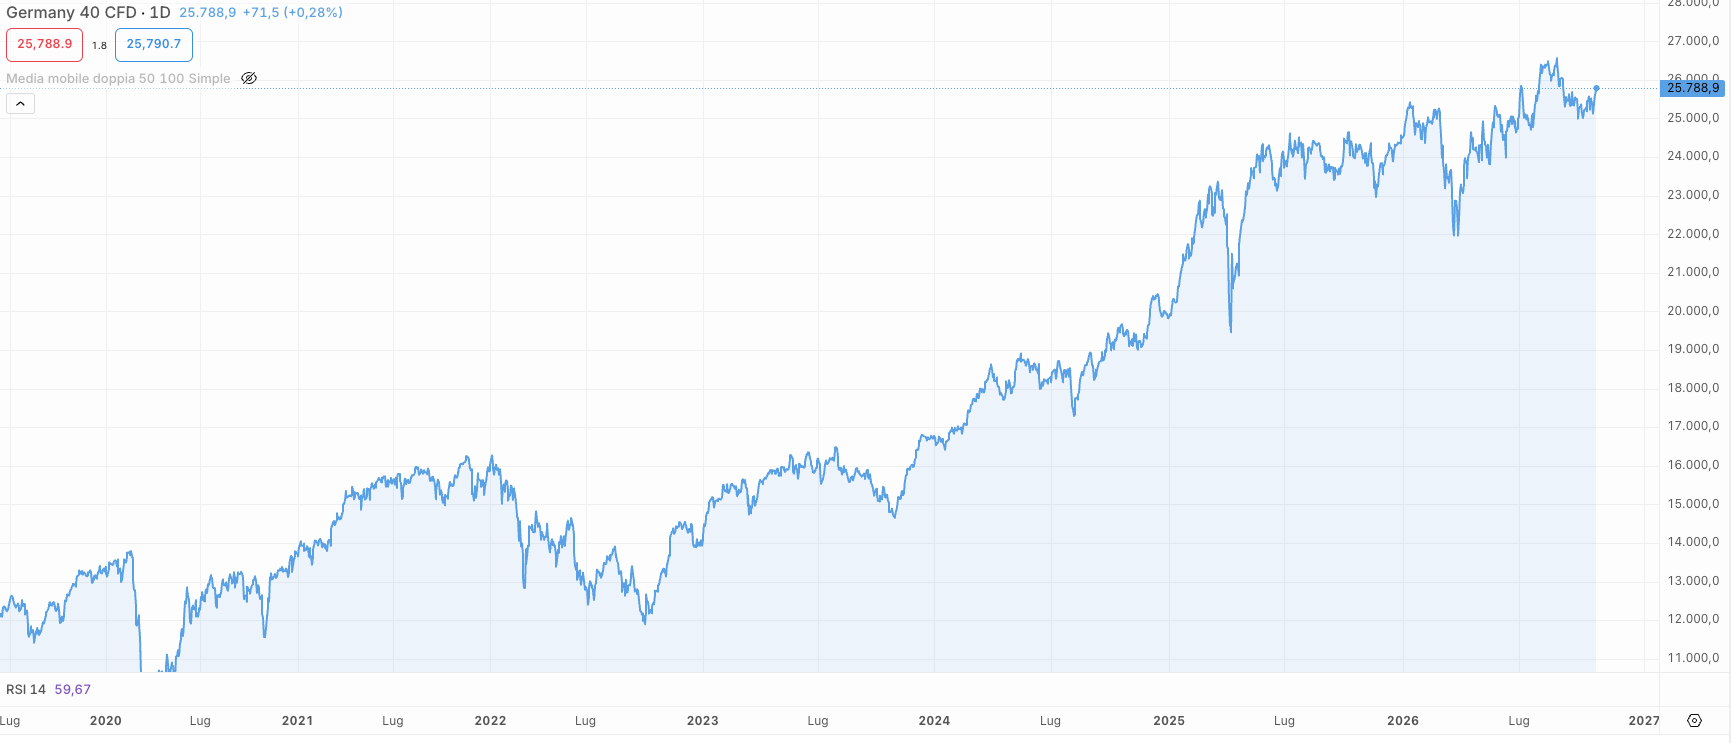
DAX, 2020 - oggi