
Gli utili in crescita, driver del rally: Nasdaq
Si attende un altro trimestre con utili in forte crescita anche se con chiare differenze fra settori. Anche alcuni indicatori fondamentali mostrano tale dispersione.
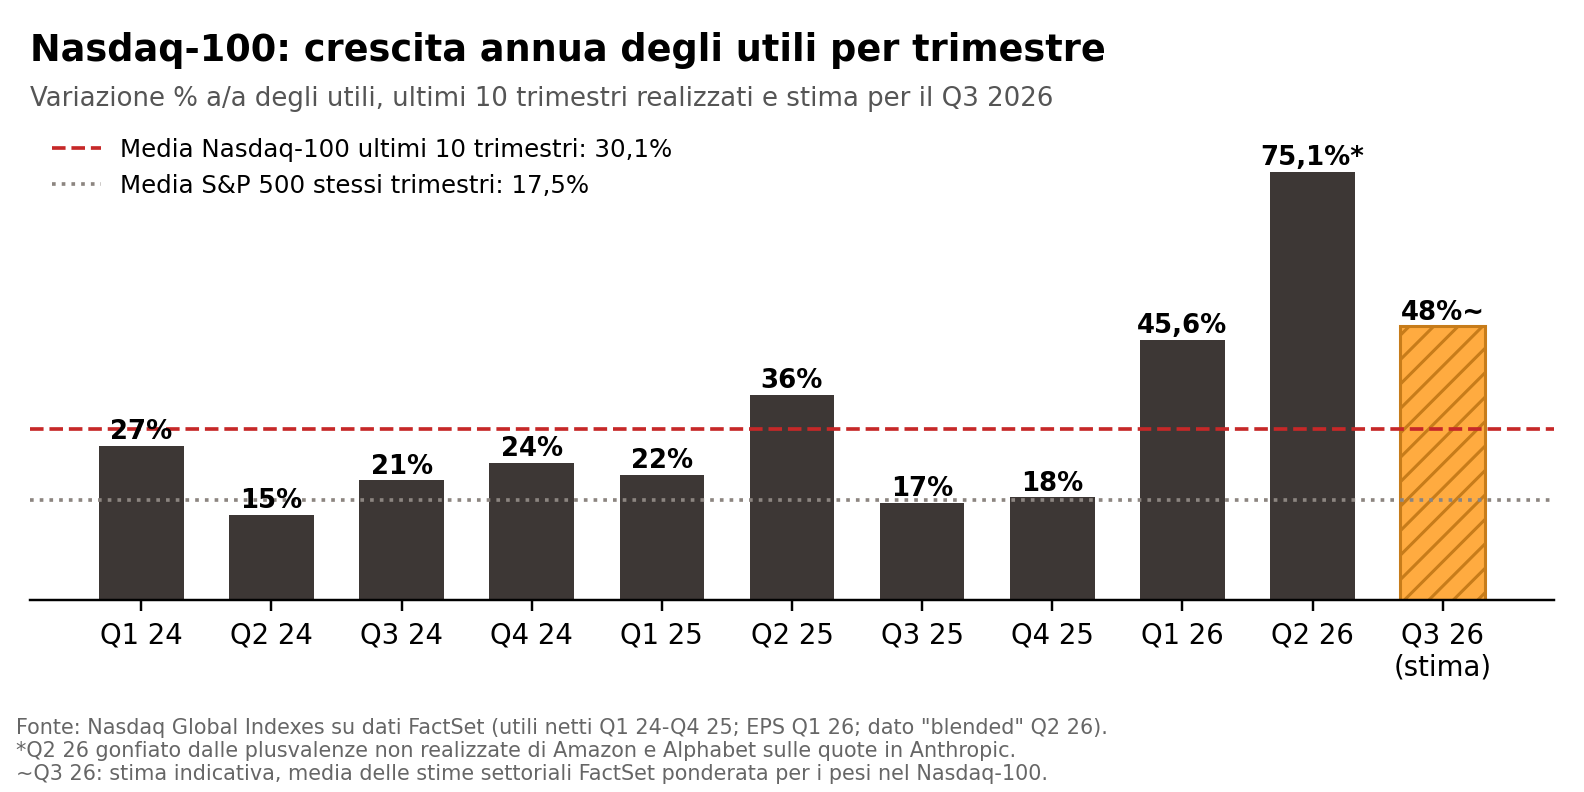
Con le grandi banche USA si apre oggi una stagione delle trimestrali con l'asticella molto alta. Il Nasdaq100 arriva da dodici trimestri consecutivi di crescita degli utili sopra il 15%: negli ultimi dieci la media è stata del 30%, quasi il doppio del 17,5% dell'SP500, con un picco del 75% nel secondo trimestre 2026, gonfiato però dalle plusvalenze di Amazon e Alphabet sulle quote in Anthropic. Per il Q3 le stime di settore indicano circa +48% per il Nasdaq 100, contro il +29,6% atteso per l'SP500. E negli ultimi 37 trimestri (su 40), i risultati effettivi hanno battuto le stime. Tutti i dati relativi agli utili di questo articolo sono derivati dal provider Factset.
Perciò, tale crescita degli utili aziendali è uno dei veri carburante del rally a cui stiamo assistendo in questi mesi, insieme al ciclo di investimenti nell'AI: il capex di Microsoft, Alphabet, Amazon e Meta è stimato a circa $700-730 mld nel 2026 (fonte: Goldman Sachs), dai $410 mld del 2025. La spesa di uno è il fatturato dell'altro, soprattutto dei produttori di chip.
Le performance passate non sono un indicatore affidabile dei risultati futuri
Crescita forte, ma concentrata
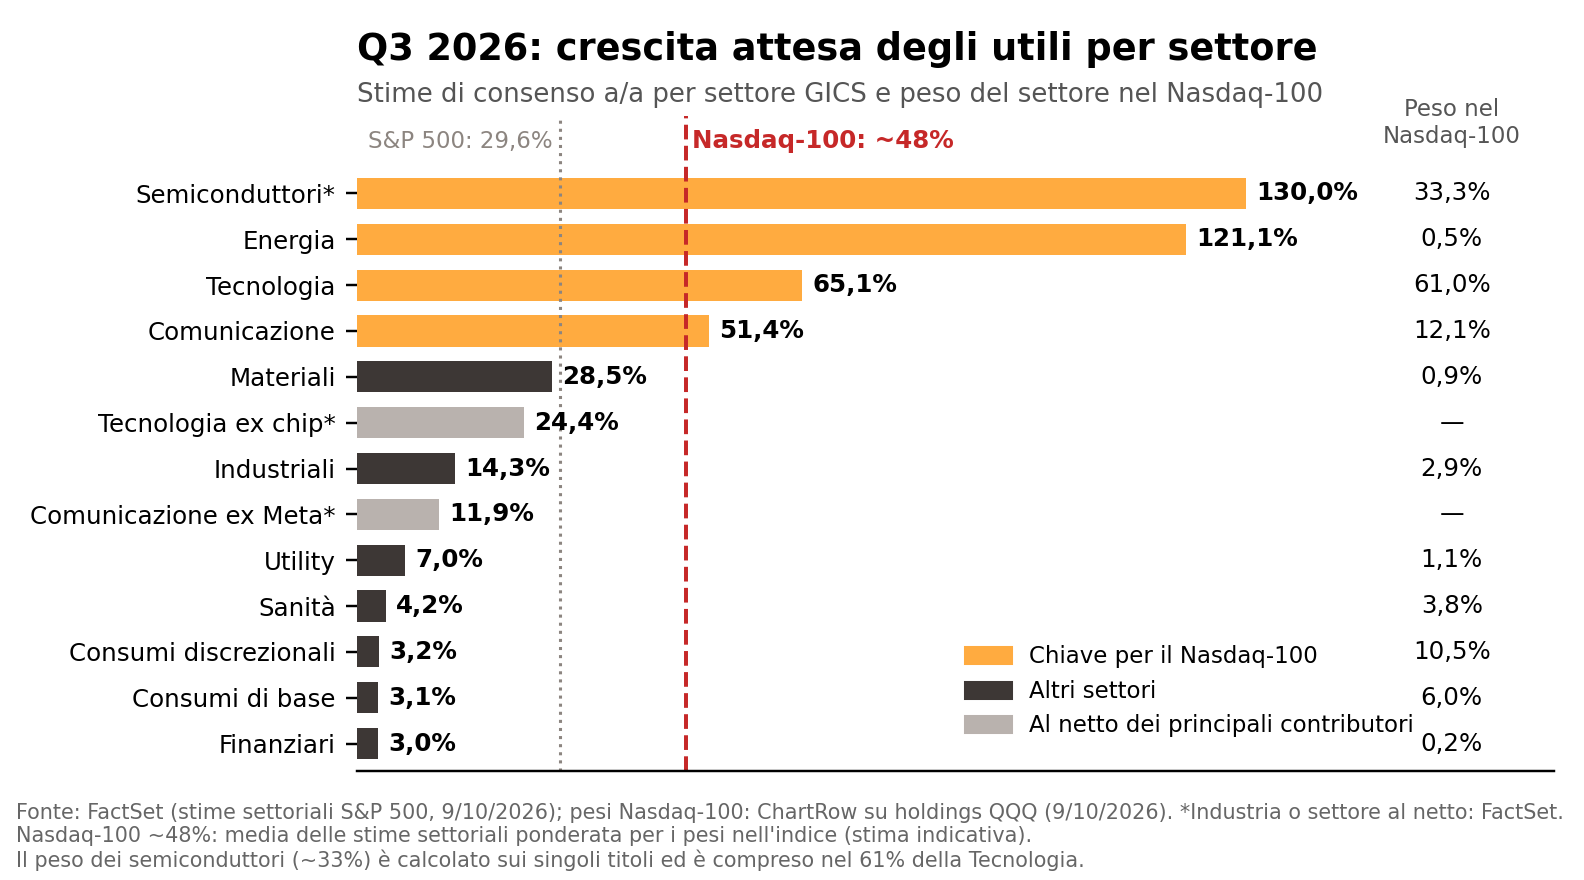
La media nasconde però una certa dispersione. I semiconduttori, un sub-settore particolarmente di interesse in questi giorni del comparto tech, sono attesi a +130%, l'energia a +121%, la tecnologia a +65,1% e la comunicazione (di cui fanno parte META e GOOGL) a +51,4%. Ma senza i chip la tecnologia scende al 24,4%, e senza Meta la comunicazione all'11,9%. Il resto del listino cresce a una cifra. Ponderando le stime per i pesi nell'indice, la crescita attesa del Nasdaq 100 è intorno al 48%, ma il 73% del suo peso sta in due settori che crescono oltre il 50%.
Le performance passate non sono un indicatore affidabile dei risultati futuri
L'indice è dominato da tecnologia (61%), comunicazione (12,1%) e consumi discrezionali (10,5%), e i soli semiconduttori - lo ribadiamo, una sottoparte del tech- pesano circa un terzo del totale. Ci concentriamo qui nell’analisi dei principali indicatori fondamentali su tecnologia, comunicazione e chip, con l'energia come termine di confronto: cresce più di tutti, ma nel Nasdaq-100 pesa appena lo 0,5%.
Valutazioni storicamente alte, ma non ovunque
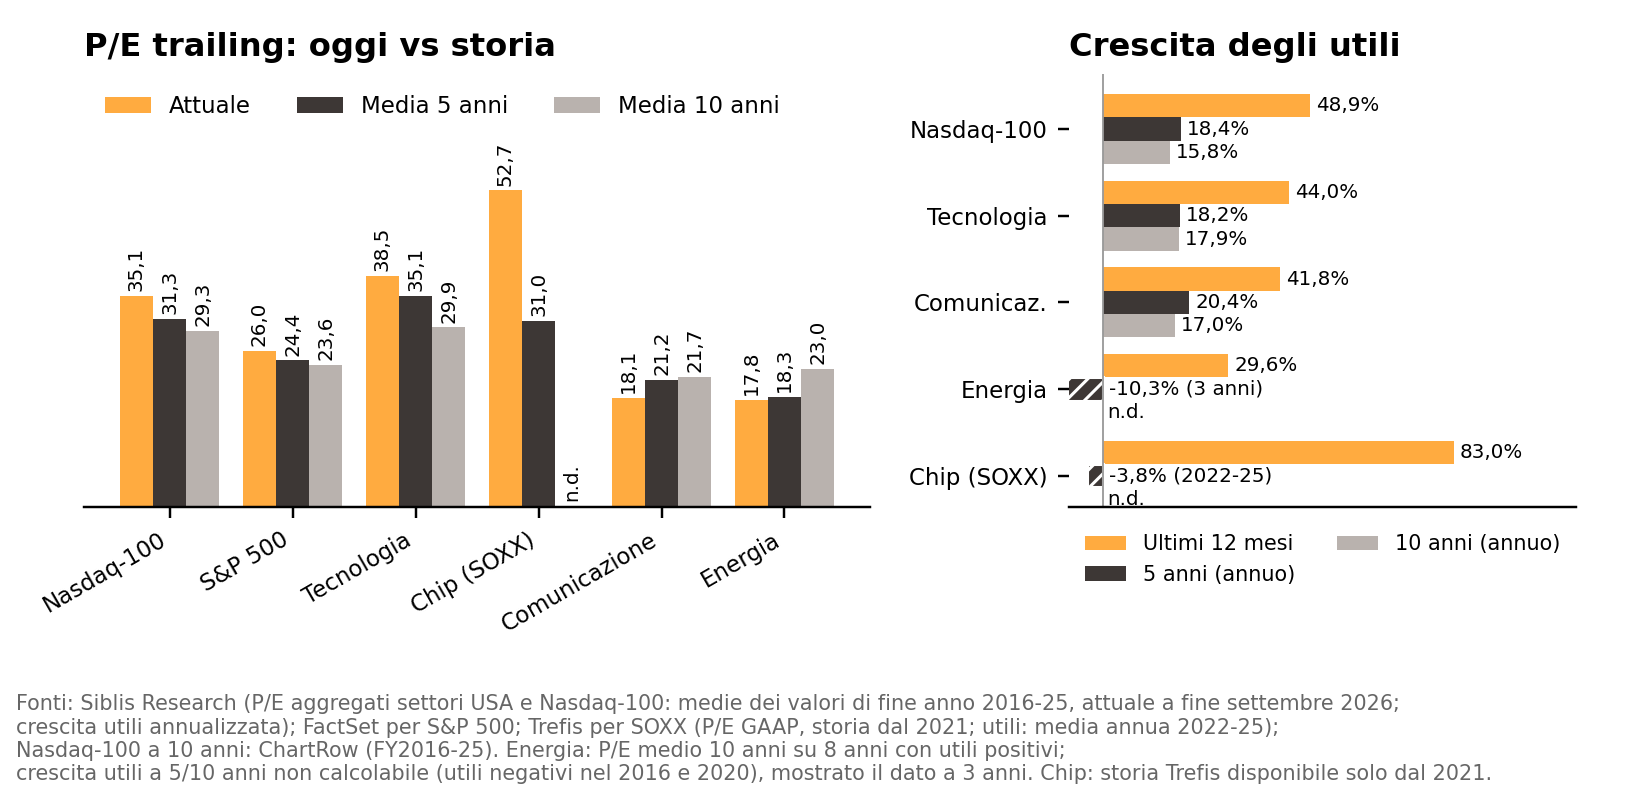
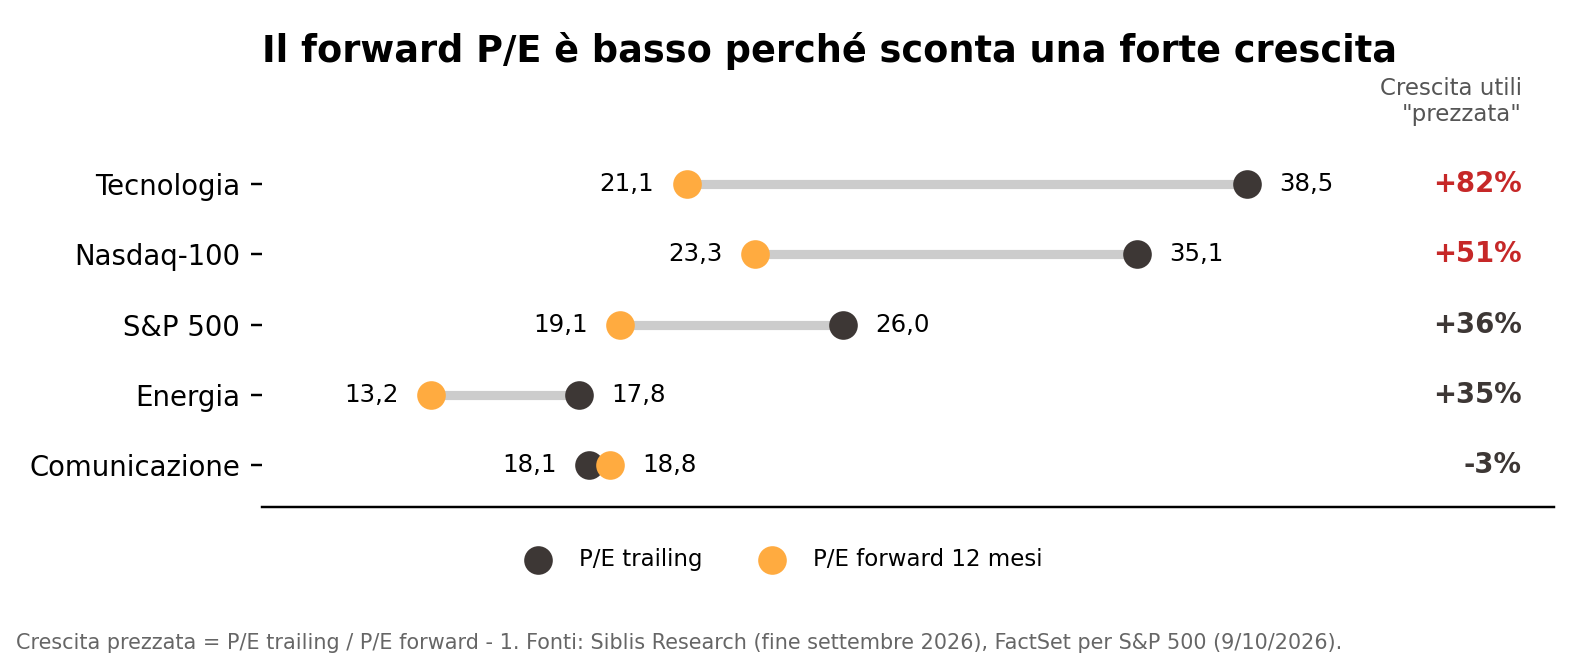
Sugli utili trailing il Nasdaq 100 tratta a 35,1 volte, sopra le medie a 5 e 10 anni (31,3 e 29,3), contro 26 per l'S&P500. La tecnologia è a 38,5, ma l'eccesso vero è nei chip: 52,7 volte contro una media quinquennale di 31. La comunicazione, a 18,1, è sotto entrambe le medie nonostante utili a +41,8%. L'energia a 17,8 sembra in linea, ma in un settore ciclico un P/E basso coincide spesso con il picco degli utili. Anche gli utili corrono più della storia: tecnologia +44% in un anno contro il 18% annuo medio di 5 e 10 anni; i chip +83%, dopo una media negativa nel 2022-2025.
Le performance passate non sono un indicatore affidabile dei risultati futuri
Forward P/E: bassi per una ragione
I multipli forward sembrano rassicuranti: il Nasdaq 100 tratta a 23,3 volte gli utili attesi, vicino alla mediana decennale, e l'S&P500 a 19,1, pari alla media a 10 anni. Ma il rapporto tra P/E trailing e forward indica la crescita già prezzata: +51% per il Nasdaq 100 e +82% per la tecnologia nei prossimi dodici mesi, contro il 18% annuo degli ultimi cinque anni. Il multiplo è basso perché il denominatore promette molto, mentre sempre FactSet vede la crescita dell'SP500 frenare al 15,8% nel 2027. In parte è anche un effetto contabile, perché il consenso usa utili rettificati, più alti di quelli GAAP.
Le performance passate non sono un indicatore affidabile dei risultati futuri
Il rischio è che le attese siano troppo ottimistiche proprio dove il mercato è più concentrato. La caduta di ieri e stamattina dei titoli della memoria sui progressi della cinese CXMT mostra un certo nervosismo del sentiment generalizzato, e per il FMI, se la produttività promessa dall'AI non arrivasse, l'azionario USA potrebbe perdere il 20%.
Qualche altro indicatore fondamentale e cosa aspettarsi
Il prezzo/fatturato dei chip (ETF SOXX) è a 15,1 volte, contro 4-9,5 nel 2021-2025, e il prezzo/valore di libro della tecnologia USA, a 14, è sopra il 99% delle rilevazioni dal 1979. C’è poi il confronto con i bond. Il rapporto utili/prezzo (earnings yield), cioè l’inverso del P/E forward, indica quanto rende in utili ogni dollaro investito: per i chip è circa il 3,5%. Il Treasury decennale rende il 5,2% senza rischio. Il premio per il rischio azionario nel complesso di questo settore, ovvero il rendimento extra chiesto per tenere azioni invece di titoli di Stato, è quindi negativo di circa 1,5 punti: l’investitore accetta di guadagnare meno oggi in cambio di utili che dovranno crescere molto domani.
Per questo la stagione dovrà confermare non solo le stime del trimestre, ma soprattutto la traiettoria del 2027. Su capex, domanda di AI e prezzi della memoria, guidance in linea potrebbero non bastare, mentre guidance al rialzo giustificherebbero i multipli attuali. Con i prezzi che scontano già molto, però, il mercato premierà chi dimostra di trasformare questi investimenti in utili, e sarà meno indulgente con chi delude.