
Che cosa si intende per rally “stretto”: indici USA
Circa l'80% delle azioni del maggiore indice americano sono oltre il 10% sotto i propri massimi. Quasi la metà è sotto di almeno il 30%.
L'SP500 ha chiuso venerdì a 7.811 punti, a meno dello 0,5% dal record del 6 ottobre. Guardando solo l'indice, il quadro è quello di un mercato in pienissima salute. ma non dobbiamo nemmeno dimenticare che ll'indice in questione è pesato per capitalizzazione: i titoli più grandi contano di più, e oggi contano moltissimo. Sotto la superficie, i dati di ampiezza del mercato descrivono un rally stretto, sostenuto da pochi grandi nomi su cui si concentrano gli acquisti.
I parametri che osserviamo
- Lontani dai massimi. Secondo The Kobeissi Letter, l'84% dei titoli dell'indice tratta almeno il 10% sotto il proprio massimo storico, il 41% oltre il 30% e il 17%, circa 85 società, ha perso più della metà del proprio valore dal picco. Le differenze tra settori sono nette: i titoli almeno il 10% sotto il massimo sono il 97% nel real estate, il 96% nei materiali e il 94% nelle utility, settori penalizzati da rendimenti dei Treasury ai massimi da oltre vent'anni. Nella tecnologia la quota scende al 72%.
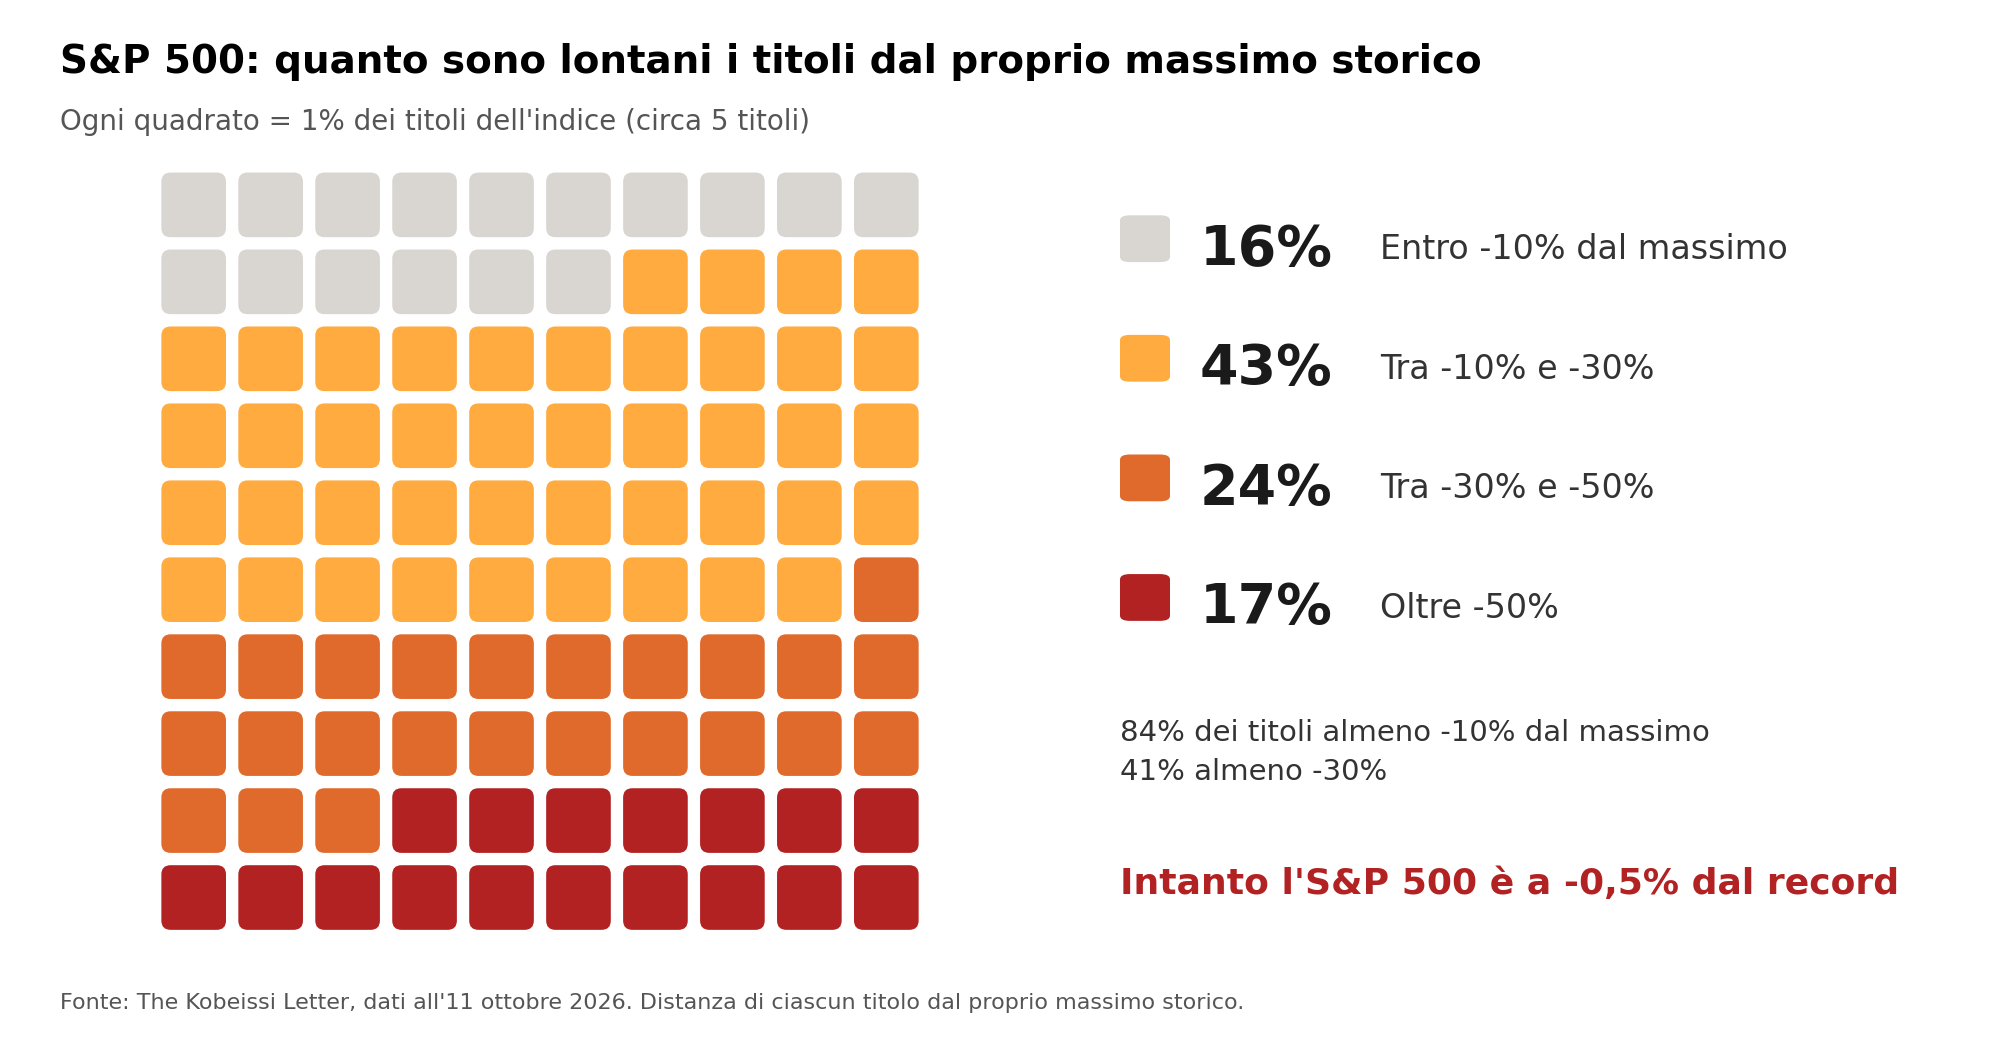
Distribuzione dei titoli dell'SP 500 per distanza dal proprio massimo storico, 12 ottobre 2026
- Sotto le medie mobili. La quota di titoli sopra la media mobile a 200 giorni, che misura la tendenza di lungo periodo, è scesa al 40,5% il 30 settembre, minimo da maggio 2025, dal 73,9% del 19 agosto (Barchart). Venerdì era risalita al 47,7%, ma più della metà dei titoli resta sotto. Sul breve periodo il quadro è più debole: solo un titolo su quattro è sopra la media a 50 giorni.
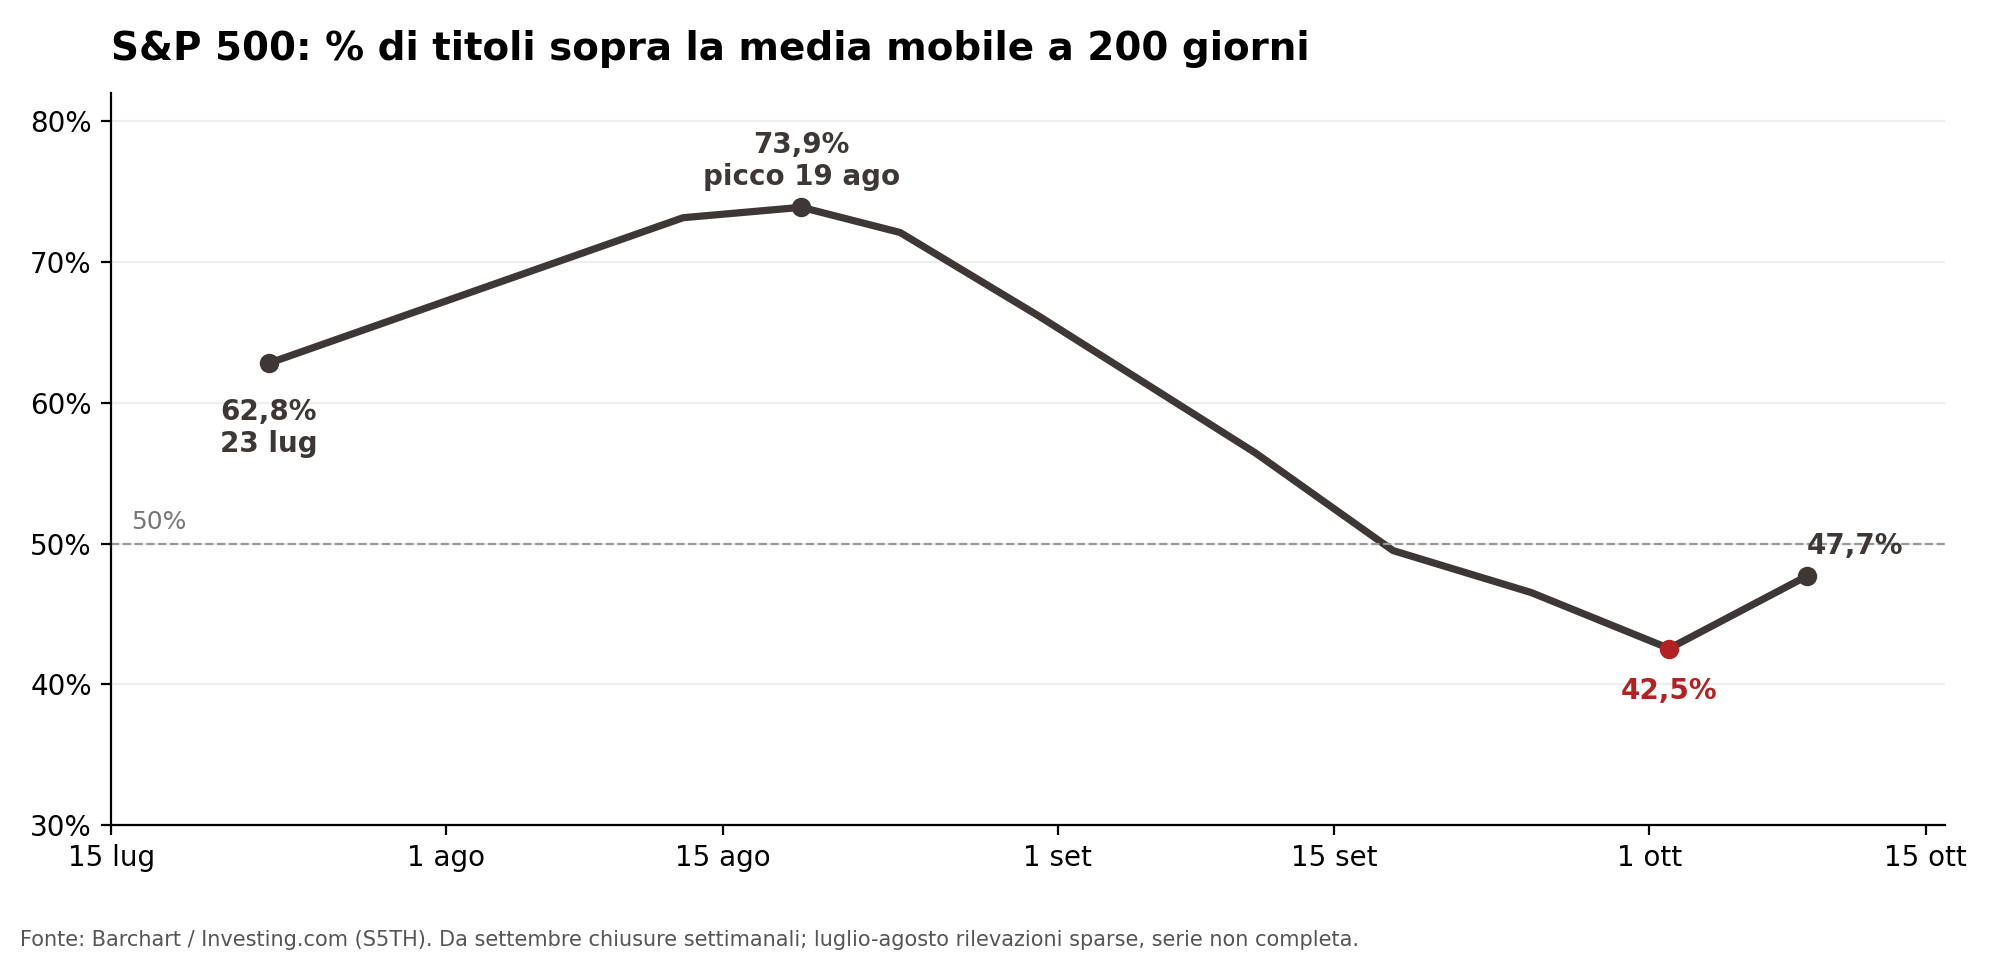 Percentuale di titoli dell'SP 500 sopra la media mobile a 200 giorni, luglio-ottobre 2026
- Più minimi che massimi. A fine settembre, secondo StockCharts, ogni giorno il 5-6% dei titoli segnava un nuovo minimo a 52 settimane, contro appena il 2-3% di nuovi massimi. A luglio i nuovi massimi erano il 10-12%. Con l'indice vicino ai record ci si aspetterebbe il contrario.
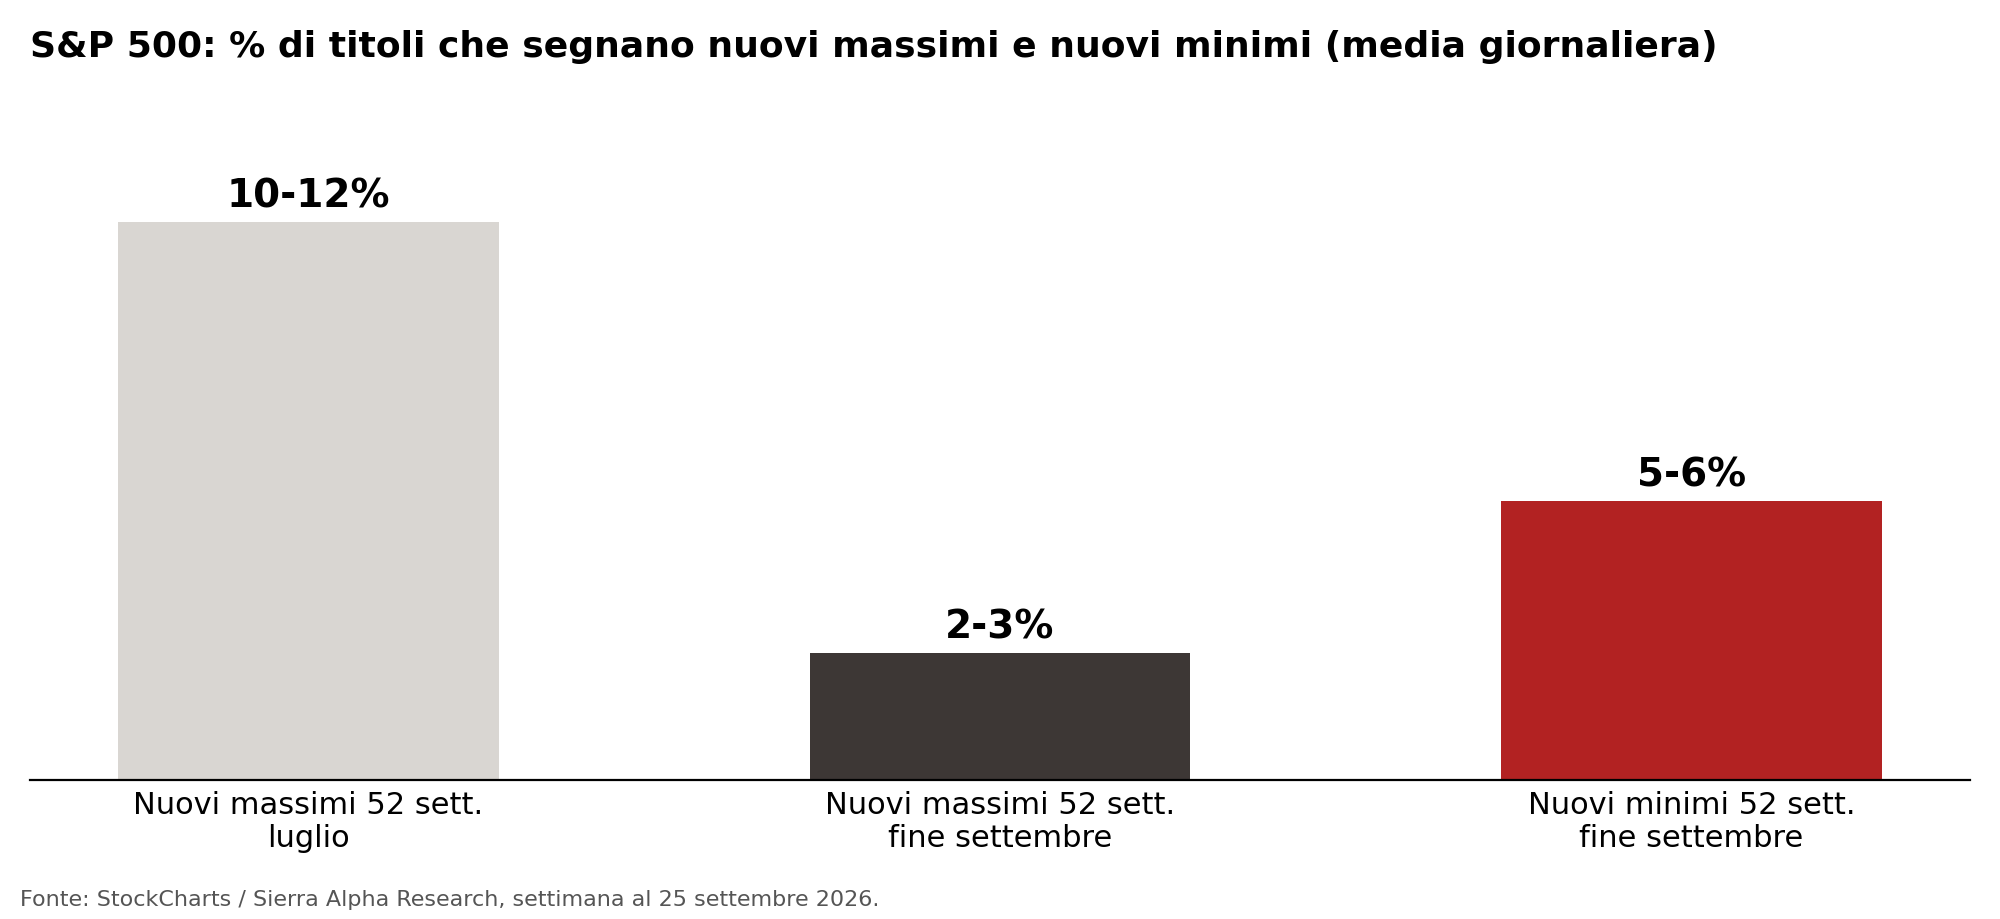 Percentuale media giornaliera di titoli dell'SP 500 ai massimi e ai minimi a 52 settimane
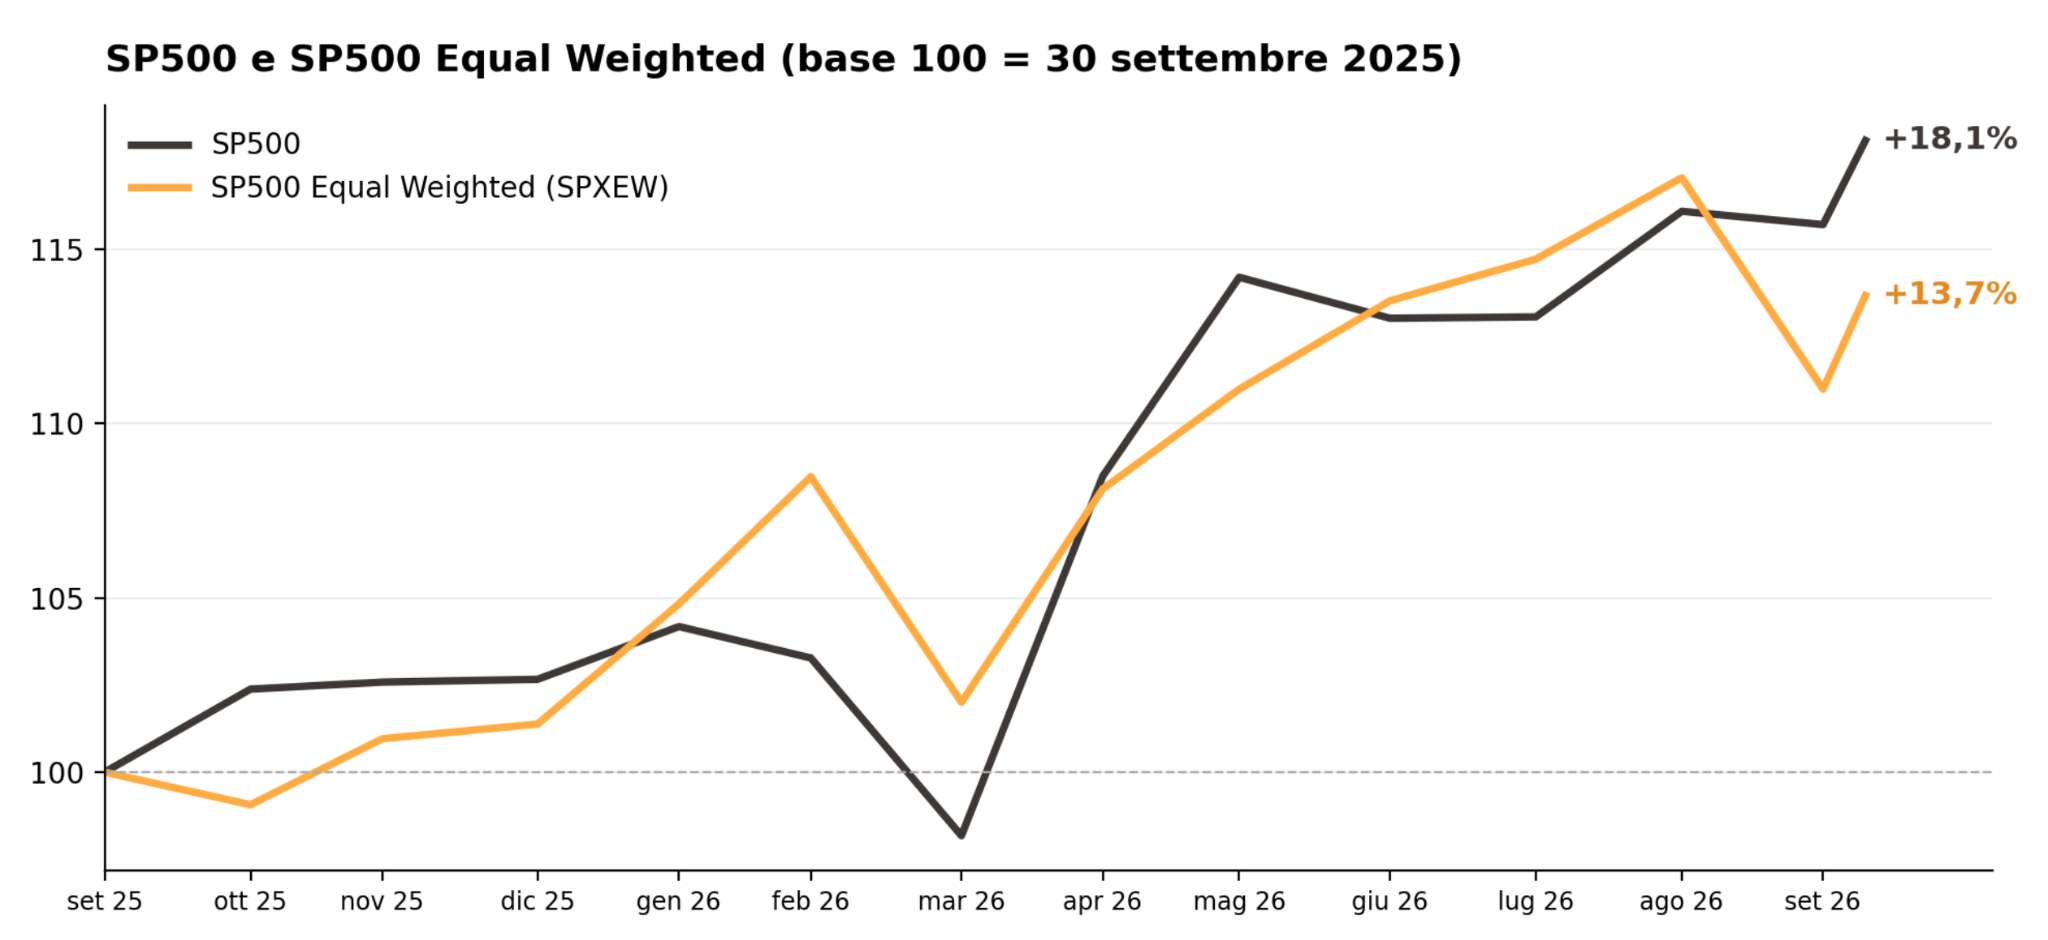
- L'indice equal weighted resta indietro. Il confronto più immediato è con l'SP500 equal weighted (SPXEW), dove ogni titolo conta allo stesso modo: è il 5,6% sotto il massimo, contro lo 0,6% dell'indice classico. Per Kevin Gordon di Schwab il titolo medio ha perso il 14% dal picco di inizio agosto. L'indice "ex-IA" di Goldman Sachs, che esclude i titoli legati all'intelligenza artificiale, ha guadagnato il 6,7% in sei mesi, contro il 18,3% dell'SP500.
 Le performance passate non sono un indicatore affidabile dei risultati futuri
E allora perché siamo vicini ai massimi?
La spiegazione sta proprio nei pesi: meno di 25 titoli sul totale valgono quasi metà dell'indice. Nvidia da sola pesa il 7,8%, Apple il 6,9% e Microsoft il 5,6%. Nel 2018 i Big 7 pesavano complessivamente il 13%.
| Gruppo | Peso sull'S&P 500 |
|---|---|
| Big 7 (Nvidia, Apple, Microsoft, Amazon, Alphabet, Meta, Tesla) | 35,0% |
| Big 7 senza Nvidia | 27,2% |
| Semiconduttori | circa 17% |
| Big 7 + semiconduttori (Nvidia contata una volta) | circa 44% |
Pesi Slickcharts al 9 ottobre 2026. Semiconduttori: Nvidia, Broadcom, Micron, AMD, Intel, Applied Materials, Lam Research, KLA, Texas Instruments, Marvell, Analog Devices, Qualcomm e altri.
Un mercato stretto non è di per sé un segnale ribassista: le società che guidano il rialzo sono anche quelle che registrano la crescita degli utili più sostenuta. Rende però l’indice più vulnerabile a scossoni e correzioni. Con il posizionamento degli investitori concentrato su pochi nomi, un evento inatteso potrebbe innescare un’uscita disordinata da questi titoli, con ripercussioni sull’intero mercato.