
Mercato Espresso - 16 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 16 ottobre, 08 am - A Wall Street torna di moda il value. Ieri il Dow ha guadagnato l'1,08% (+556 punti) a 52.178, l'S&P500 lo 0,33% a 7.744, mentre il Nasdaq si è fermato a +0,08%; meglio ancora il Russell 2000 (+1,3%). La rotazione ha premiato i difensivi: i beni di prima necessità salgono del 3,7% in settimana, il settore migliore, con Kimberly-Clark +4,7% sui conti preliminari, Nike +6,6% da lunedì e Coca-Cola ai massimi storici (+31% da inizio anno). In Europa stesso copione: Dax +0,33% a 25.382 e Cac +0,78%, mentre il Ftse Mib ha ceduto lo 0,72% a 49.397, zavorrato da Technoprobe (-10%) e dai bancari. Stamattina i futures USA poco mossi (S&P500 +0,2%) e Asia in rimbalzo: Kospi +4%, Nikkei +1,9%, Hang Seng +1,2%.
Tensione sul finanziamento AI
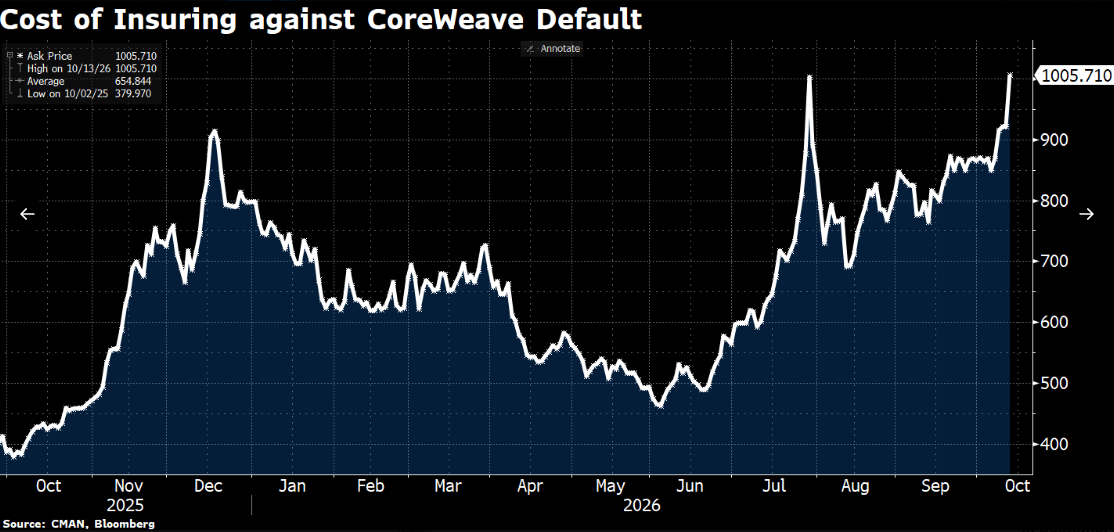
Sul fronte AI resta alta la tensione sul credito di CoreWeave: i CDS a cinque anni (“assicurazioni contro il default”) sono saliti fino a oltre 1.140 pb, soglia da "distress", e il bond 2031 rende il 15,8%. Per Evercore il mercato dice "no mas" al debito AI senza flussi di cassa a sostegno: intanto a livello di capitalizzazione venti big del settore hanno bruciato oltre $1.000 mld questa settimana. A fermare la caduta ci ha pensato Jensen Huang: da Stoccolma il CEO di Nvidia, secondo azionista di CoreWeave con circa il 10%, ha affermato che la solidità del gruppo "migliora ogni giorno" e che il suo costo del capitale "sta scendendo", escludendo che serva una garanzia di Nvidia.
Source: Bloomberg
FX ed obbligazionario
Forte rally obbligazionario, nonostante un PPI di settembre bollente (+1,3% m/m e +6,3% a/a, massimo da dicembre 2022) e vendite al dettaglio a +0,8% (attese 0,3%). Il Treasury decennale ha ceduto 11 pb al 5,07%, circa 15 pb in meno in settimana, dopo il 5,33% toccato mercoledì. Segue l'Europa: il BTP decennale è sceso di quasi 7 pb al 4,48%, spread a 107 pb, con Bund, OAT e Gilt in calo di 7-8 pb in settimana. Il dollaro accusa il colpo: DXY -0,5% a 102, la discesa più ampia da oltre un mese, e stamattina sotto quota 102. EURUSD risale a 1,122 dai minimi di 18 mesi.
A Bangkok, intervento scialbo di Warsh al FMI. Il presidente Fed ribadisce lo stop alla forward guidance, dedica gran parte del discorso all'impatto dell'AI sull'economia e non manda alcun segnale sui tassi. Il mercato legge l'assenza di toni da falco: la probabilità di un rialzo il 28 ottobre scende al 15%, da oltre il 25% di ieri, mentre resta maggioritaria la scommessa su +25 pb a dicembre.
Materie prime
Tra le materie prime l'oro è salito un ulteriori 0,20% fino a $4.179 (dopo il +1,08% ieri) con l’aiuto di dollaro e rendimenti in calo, l'argento è rimbalzato del il 2,46% e trada stamattina a $57,73 dopo il -6% di mercoledì. Brent in area $105 tra nuovi attacchi a Hormuz e ipotesi di sanzioni più morbide sulla flotta ombra russa. Sotto i riflettori lo zucchero, +46% da giugno sugli effetti di El Niño. Bitcoin stamattina a quota $82.300 dopo aver testato ieri quota $80.000.
Societario e dati
Ieri TSMC ha guidato a ricavi Q4 in crescita del 58% a/a, senza fermare le vendite sui chip. Conti sopra le attese per PNC (EPS rettificato $5,09 contro 4,91), BNY ($2,37 contro 2,26), U.S. Bancorp e Schwab (nuove masse core +38%). After-hours Interactive Brokers -1% su utili mancati. Anthropic indica ricavi Q3 a $16,8 mld, sotto le stime più ottimistiche. Oggi prima dell'apertura Travelers, Truist, M&T, Regions e Citizens.
Oggi l'agenda. Alle 11:00 l'inflazione finale dell'Eurozona di settembre, attesa confermata al 3,8%, e un intervento di Nagel (Bundesbank). Negli Stati Uniti alle 14:30 i prezzi all'import (+0,8% m/m atteso) e alle 15:15 la produzione industriale (+0,4%). Con Warsh entrato nel periodo di silenzio pre-FOMC, la settimana si chiude con il Dow verso +1% e il Nasdaq 100 verso -3%.
FONTI per le aspettative sui risultati aziendali: earningwhispers.com, LSEG, 16 ottobbre 2026