
Mercato Espresso - 10 Novembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 10 novembre, 08 am - Wall Street rialza la testa, ma senza il suo campione. Ieri l'S&P500 ha messo a segno un +2,35% a 7.550 punti, migliore seduta dall'8 aprile, il Nasdaq +2,7% a 25.253 e il Dow +1.104 punti (+2,2%). Hanno guidato i semiconduttori (SOX +6,9%), dopo la settimana di vendite seguita alla vittoria democratica nelle elezioni di metà mandato. Ne è rimasta fuori Nvidia, -4,3% a 178,67 dollari. Il termometro della paura si è raffreddato di colpo: il VIX ha perso il 22% a 19,92, prima chiusura sotto 20 dall'inizio del sell-off. Stamattina futures in moderato rialzo (Dow +0,4%, S&P500 +0,2%, Nasdaq 100 piatto) in attesa del CPI.
Il caso Nvidia
Domenica Jensen Huang ha ammesso una relazione extraconiugale con una donna che, secondo il New York Times, l'intelligence americana ritiene un'agente dei servizi cinesi. Il board ha avviato un'indagine indipendente, ribadendo «fiducia in Jensen»; Trump riferisce che Huang gli ha detto di non sapere che fosse una spia. Il nodo, per il mercato, è la successione. «Jensen è Nvidia, Nvidia è Jensen», sintetizza Stacy Rasgon di Bernstein; per Melius Research «non c'è un successore chiaro». Per Rothschild & Co. Redburn un passo indietro sarebbe inevitabile solo se emergesse «qualcosa di materialmente più grave». Huang, va ricordato, possiede poco più del 3% del capitale. Intanto i democratici, prossimi alla guida del Congresso, chiedono audizioni e nuove norme sull'export di chip verso la Cina.
Stasera le neocloud
Dopo la chiusura riporta CoreWeave: attesi ricavi per circa 3,55 miliardi di dollari (+160%), ma l'attenzione è sul debito, con oneri finanziari tra 860 e 940 milioni contro un utile operativo rettificato di 200-260 milioni. Il titolo ha perso il 49% in un mese e alcune obbligazioni rendono oltre il 16%. Giovedì prima dell'apertura tocca a Nebius (ricavi attesi intorno a 908 milioni, fonte: LSEG), anch'essa dimezzata in un mese. Il legame con il caso Huang non è marginale: Nvidia è fornitore, azionista e di fatto finanziatore del comparto.
Asia in festa sui chip
A Seul il Kospi ha superato il +5%, facendo scattare il meccanismo «sidecar» che sospende gli acquisti programmati, e ora segna +4,3% con SK Hynix +5,2%. Il Nikkei sale del 2,9%, spinto da SoftBank (+13,9%) nonostante una perdita netta trimestrale di 1.120 miliardi di yen (circa 7 miliardi di dollari), contro un utile di 2.500 miliardi un anno fa; i ricavi, 2.220 miliardi di yen, battono però le stime di 2.020 miliardi. Il gruppo ha appena portato a circa il 13% la sua quota in OpenAI. Da Taipei le conferme sulla domanda: TSMC ha fatturato a ottobre 586,9 miliardi di dollari taiwanesi (17,9 miliardi di dollari), +59,7% annuo e +14,7% sul mese, con l'export di Taiwan a +58,9%. Dalla Cina export +35,2% e import +41,6% a ottobre, il passo più rapido da cinque anni.
Petrolio, cambi e oro
Il greggio resta il vero propellente del rally: ieri il Brent ha ceduto quasi il 6% a 92,6 dollari e il WTI il 4,4% a 86,9, dopo che Trump ha definito «altamente improbabili» nuovi raid sull'Iran, e il calo continua stamattina. Il dollaro è arretrato con l'EURUSD +0.13% a 1,1240 alle 09am, l'oro è sceso ma ha tenuto i 4.100 dollari. In Europa Piazza Affari è stata ieri la migliore: Ftse Mib +2,69% a 51.399, trainato da Banco BPM (+10%), e spread a 103 punti base.
Il dato del giorno
Alle 14:30 italiane il CPI USA di ottobre, senza variazioni annue: lo shutdown del 2025 impedì la raccolta di parte dei prezzi. Contano quindi solo le mensili. Il consenso indica +0,3% per l'indice generale e +0,2% per il core, in rallentamento dal +0,6% e +0,3% di settembre, grazie a benzina e affitti in frenata; il nowcast della Fed di Cleveland è ancora più basso (0,24% e 0,21%). Ma uno 0,3% mensile non è un dato basso: è in linea con il passo medio degli ultimi cinque anni, cioè con un'inflazione ancora lontana dal 2%. Lo ha ricordato ieri Austan Goolsbee (Fed di Chicago), che nei data center vede «un classico surriscaldamento della domanda».
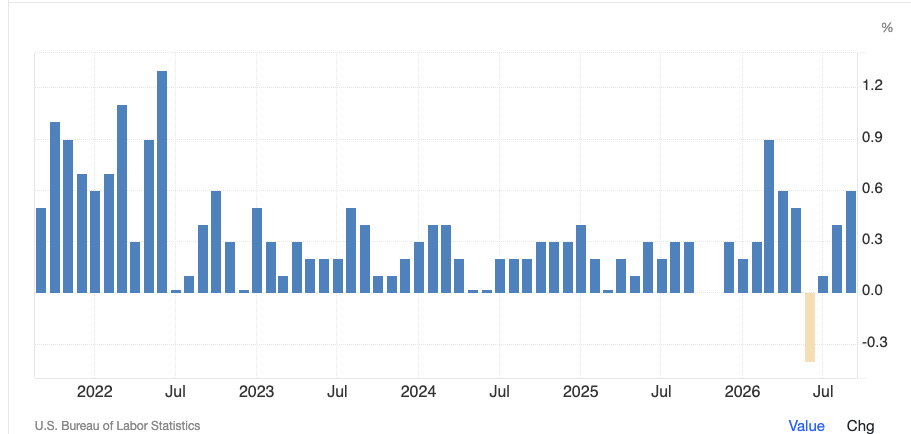
US CPI, variazione mensile, 2022 - oggi
La Fed e dicembre
Il FedWatch del CME assegna circa l'84% di probabilità a un rialzo di 25 punti base l'8-9 dicembre, al 4-4,25%, dal 67% di una settimana fa e dal 77% di venerdì dopo i 165 mila posti di lavoro di ottobre; già a fine ottobre Cook e Hammack avevano votato per la stretta. Un CPI in linea non sposterebbe il quadro; una sorpresa al ribasso sul core riaprirebbe il dibattito, una al rialzo chiuderebbe la partita.
L’agenda
Alle 14:30 il CPI, a mercati chiusi CoreWeave. Giovedì Nebius e, la prossima settimana, l'incontro tra Xi e Trump al vertice APEC di Shenzhen.