
Recap trimestrali Big Tech: l'AI rallenta ed il mercato riprezza i chips
Ottime trimestrali non sono bastati ad evitare correzioni profonde: la guidance, la chiave.
Per i titoli legati all'intelligenza artificiale le ultime settimane sono state le peggiori dell'anno. L'indice dei semiconduttori di Philadelphia ha chiuso ottobre a -15,4%, il 27% sotto il massimo di fine giugno, con un -7,2% nella sola seduta di venerdì. Il Nasdaq 100 ha perso il 9% in poco più di tre settimane e il Composite ha archiviato il mese peggiore da marzo 2025.
Le vendite si sono concentrate nelle settimane delle trimestrali. Giovedì 29 ottobre Alphabet ha ceduto il 12,6%, la peggiore seduta dalla quotazione del 2004, bruciando circa 500 miliardi di dollari di capitalizzazione. Il giorno dopo Intel è crollata del 28,6%, il calo più ampio dal 1974, nonostante utili sopra le attese: dopo un rialzo del 150% da inizio anno, è bastata una guidance sotto il consenso. Il resto del comparto non ha fatto meglio, con Marvell a -14%, Arm e Lam Research oltre -9%, Nvidia e AMD tra -4 e -5%.
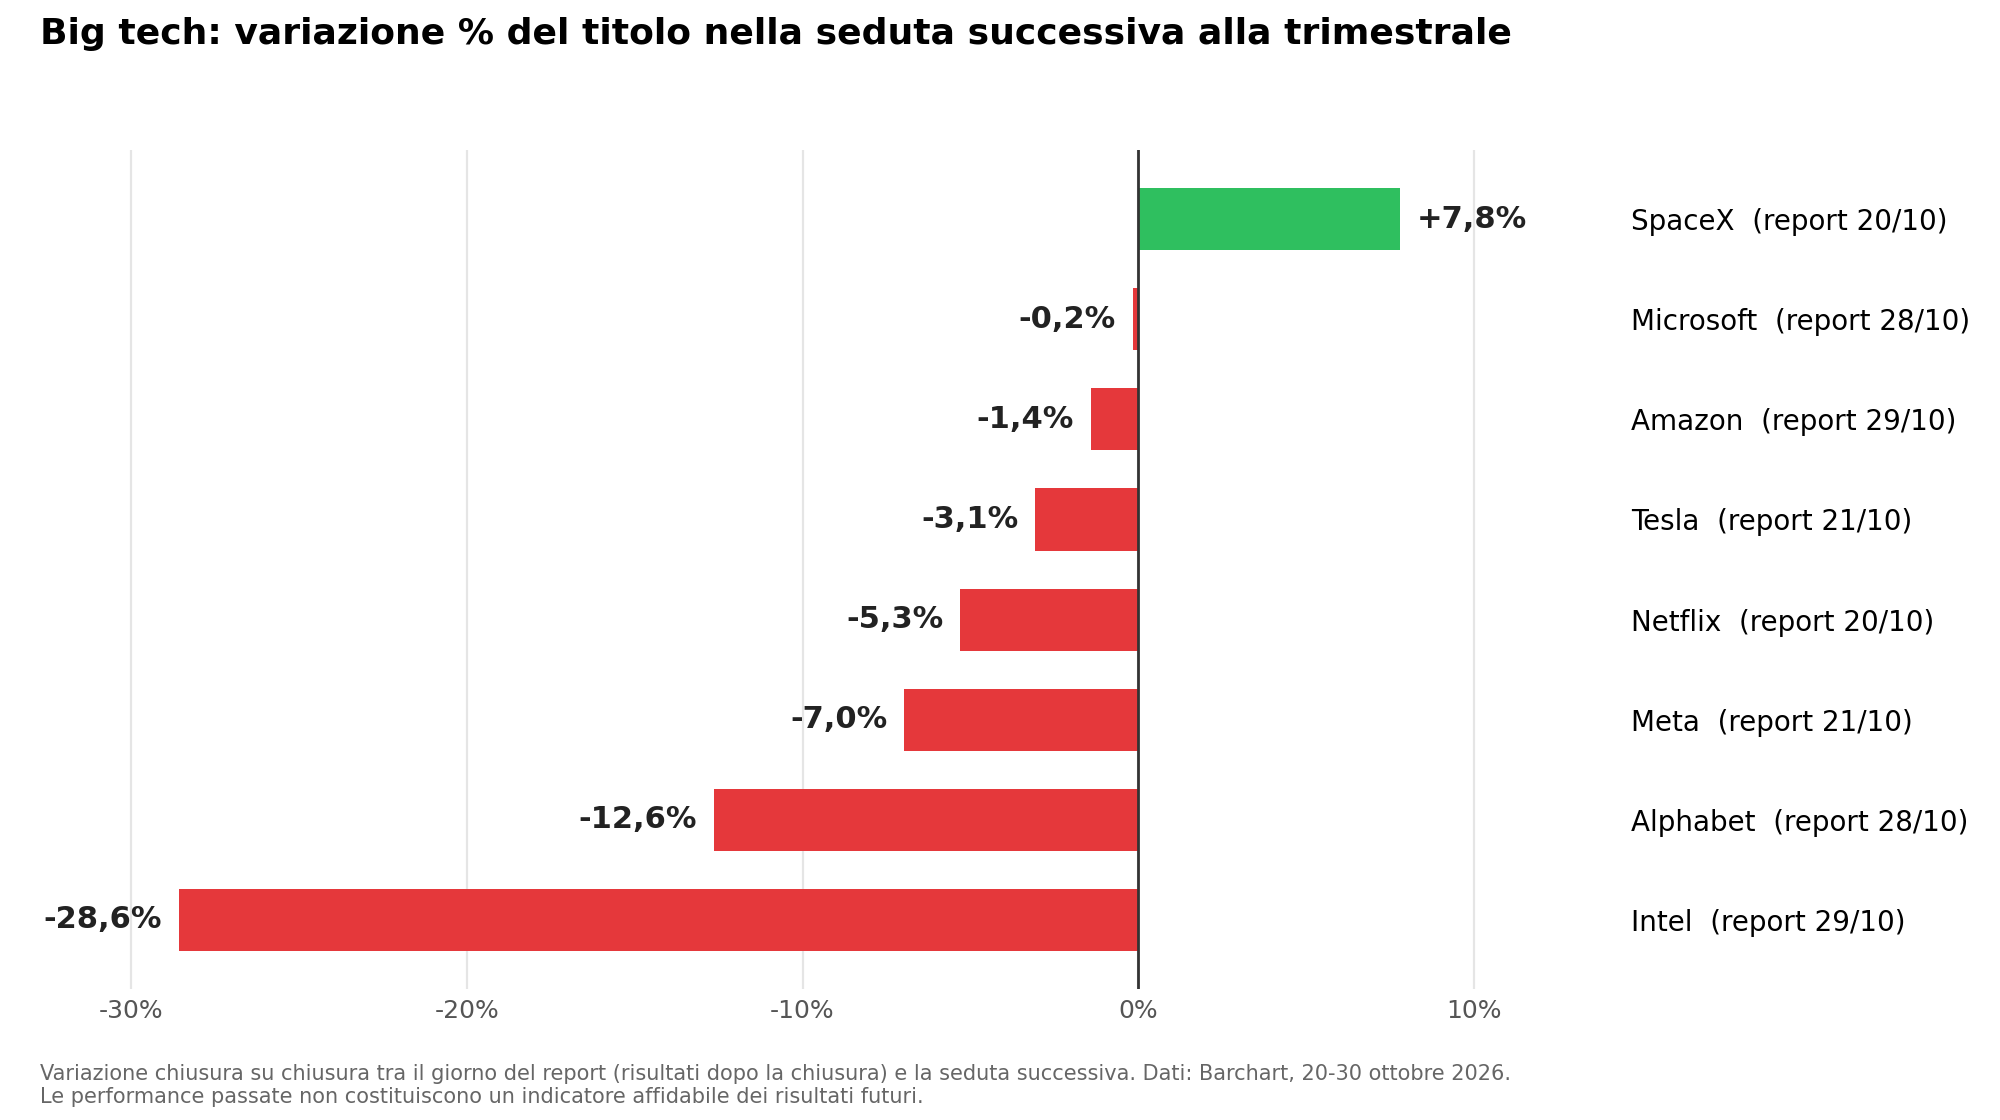
Variazione % del titolo nella seduta successiva alla trimestrale. Fonte: Barchart. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Hyperscalers: ricavi e cloud da record, ma con due novità
Sul piano operativo le trimestrali dei grandi gruppi del cloud sono state tra le migliori degli ultimi anni. Secondo Goldman Sachs la crescita aggregata del cloud di Amazon, Microsoft e Alphabet è salita al 54%, dal 48% del secondo trimestre; ricavi e utili hanno battuto le stime e i contratti già firmati valgono centinaia di miliardi di dollari. La domanda resta superiore alla capacità disponibile.
Rispetto alle stagioni precedenti, però, sono emersi due elementi rilevanti. Il primo, già noto, riguarda la cassa: nel terzo trimestre quattro dei cinque grandi gruppi del cloud hanno chiuso con un free cash flow negativo, per circa 31 miliardi di dollari complessivi, e il consenso non ne prevede il ritorno in positivo prima del 2028. Il secondo, vera novità, è la traiettoria degli investimenti: per la prima volta da diversi trimestri nessuno ha alzato le previsioni di spesa, limitandosi a confermarle. Due elementi con effetti diversi su chi vende la tecnologia e su chi la compra.
I Chips e la sostenibilità di certi multipli
Il rallentamento della crescita degli investimenti pesa soprattutto sui chip, i principali beneficiari di questa spesa. Secondo Goldman, dopo un aumento di quasi il 100% nel 2026, a circa 800 miliardi di dollari, nel 2027 la spesa crescerà del 44%, fino a circa 1.200 miliardi: ancora molto, ma meno della metà del ritmo attuale. La crescita degli utili dell'infrastruttura AI è attesa scendere dall'80% di oggi al 40% entro la fine del 2027 (fonte: LSEG).
Il mercato ha già iniziato a prezzarlo. A fine ottobre l'indice dei semiconduttori di Philadelphia trattava a 15,8 volte gli utili attesi a dodici mesi, contro le 25,8 di inizio gennaio e una media decennale di 19,5. La compressione è avvenuta in due tempi. Da gennaio l'indice è salito di circa il 40%, ma le stime di utile sono cresciute di più; in ottobre i prezzi sono calati del 15% con stime ancora in aumento, e in quattro settimane il multiplo è sceso da 20,2 a 15,8 volte, sotto la media storica.
Le valutazioni di inizio anno scontavano una spesa in continua accelerazione. Da qui in avanti la spesa crescerà ancora, ma più lentamente, e il mercato tende a pagare meno una crescita che rallenta.
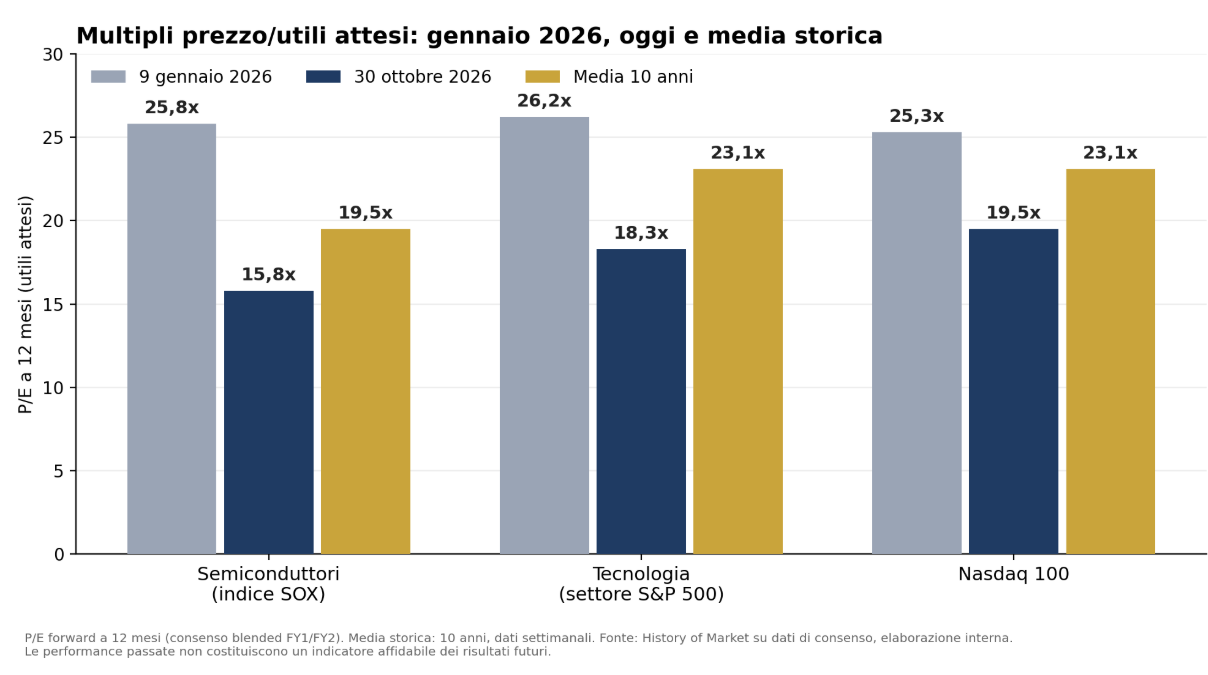 P/E a 12 mesi di semiconduttori, tecnologia e Nasdaq 100: 9 gennaio 2026, 30 ottobre 2026 e media decennale. Fonte: History of Market su dati di consenso. Le performance passate non sono un indicatore affidabile dei risultati futuri.
L’importanza di tenere i conti sotto controllo
Per gli hyperscaler invece, la disciplina nella gestione della cassa sta diventando cruciale. Microsoft, l'unica con free cash flow positivo e investimenti sotto le stime, ha chiuso invariata la seduta successiva ai conti; gli altri sono stati penalizzati anche con un cloud sopra le attese.
Conta anche perché la capacità di indebitarsi non è illimitata, né uguale per tutti. Con prestiti bancari e credito privato vicini ai limiti, il fabbisogno si sposta sul mercato obbligazionario: Microsoft è tornata a emettere dopo quasi dieci anni con un bond da 25 miliardi di dollari, Oracle ne ha annunciato uno da 10. Secondo BlackRock il debito legato all'AI potrebbe raggiungere i 4.000 miliardi in quattro anni, assorbibili dal mercato ma a spread più ampi. Chi ha bilanci solidi continuerà a finanziarsi a costi contenuti; per gli altri il debito sarà più caro. La conferma delle guidance di spesa è un primo passo verso un maggiore controllo dei conti.
C'è anche da seguire l’evoluzione dei modelli di business. Alphabet mostra i primi segni di cannibalizzazione della ricerca, cresciuta del 12% e sotto le stime, perché assistenti come ChatGPT e Claude, e le stesse risposte AI di Google, riducono i clic sui link sponsorizzati. Meta usa l'AI per rendere più efficace la pubblicità, cresciuta del 26%, che però vale il 98% del fatturato. E Alphabet e Amazon entrano nel mercato dei chip con i propri TPU e Trainium: per Nvidia e gli altri produttori i principali clienti diventano concorrenti, proprio mentre la spesa rallenta.
La rotazione e una dispersione ai massimi
I titoli tecnologici, però, non sono tutto il mercato. In ottobre energia (+13,8%), beni di prima necessità (+10,9%), utility (+10,1%) e sanità (+9,8%) hanno corso, mentre tecnologia (-8,3%) e comunicazioni (-10%) sono stati gli unici settori in perdita. Dall'avvio delle trimestrali, calcola Goldman, l'S&P500 ha perso il 3%, ma al netto dei titoli legati all'AI ha guadagnato il 5%.
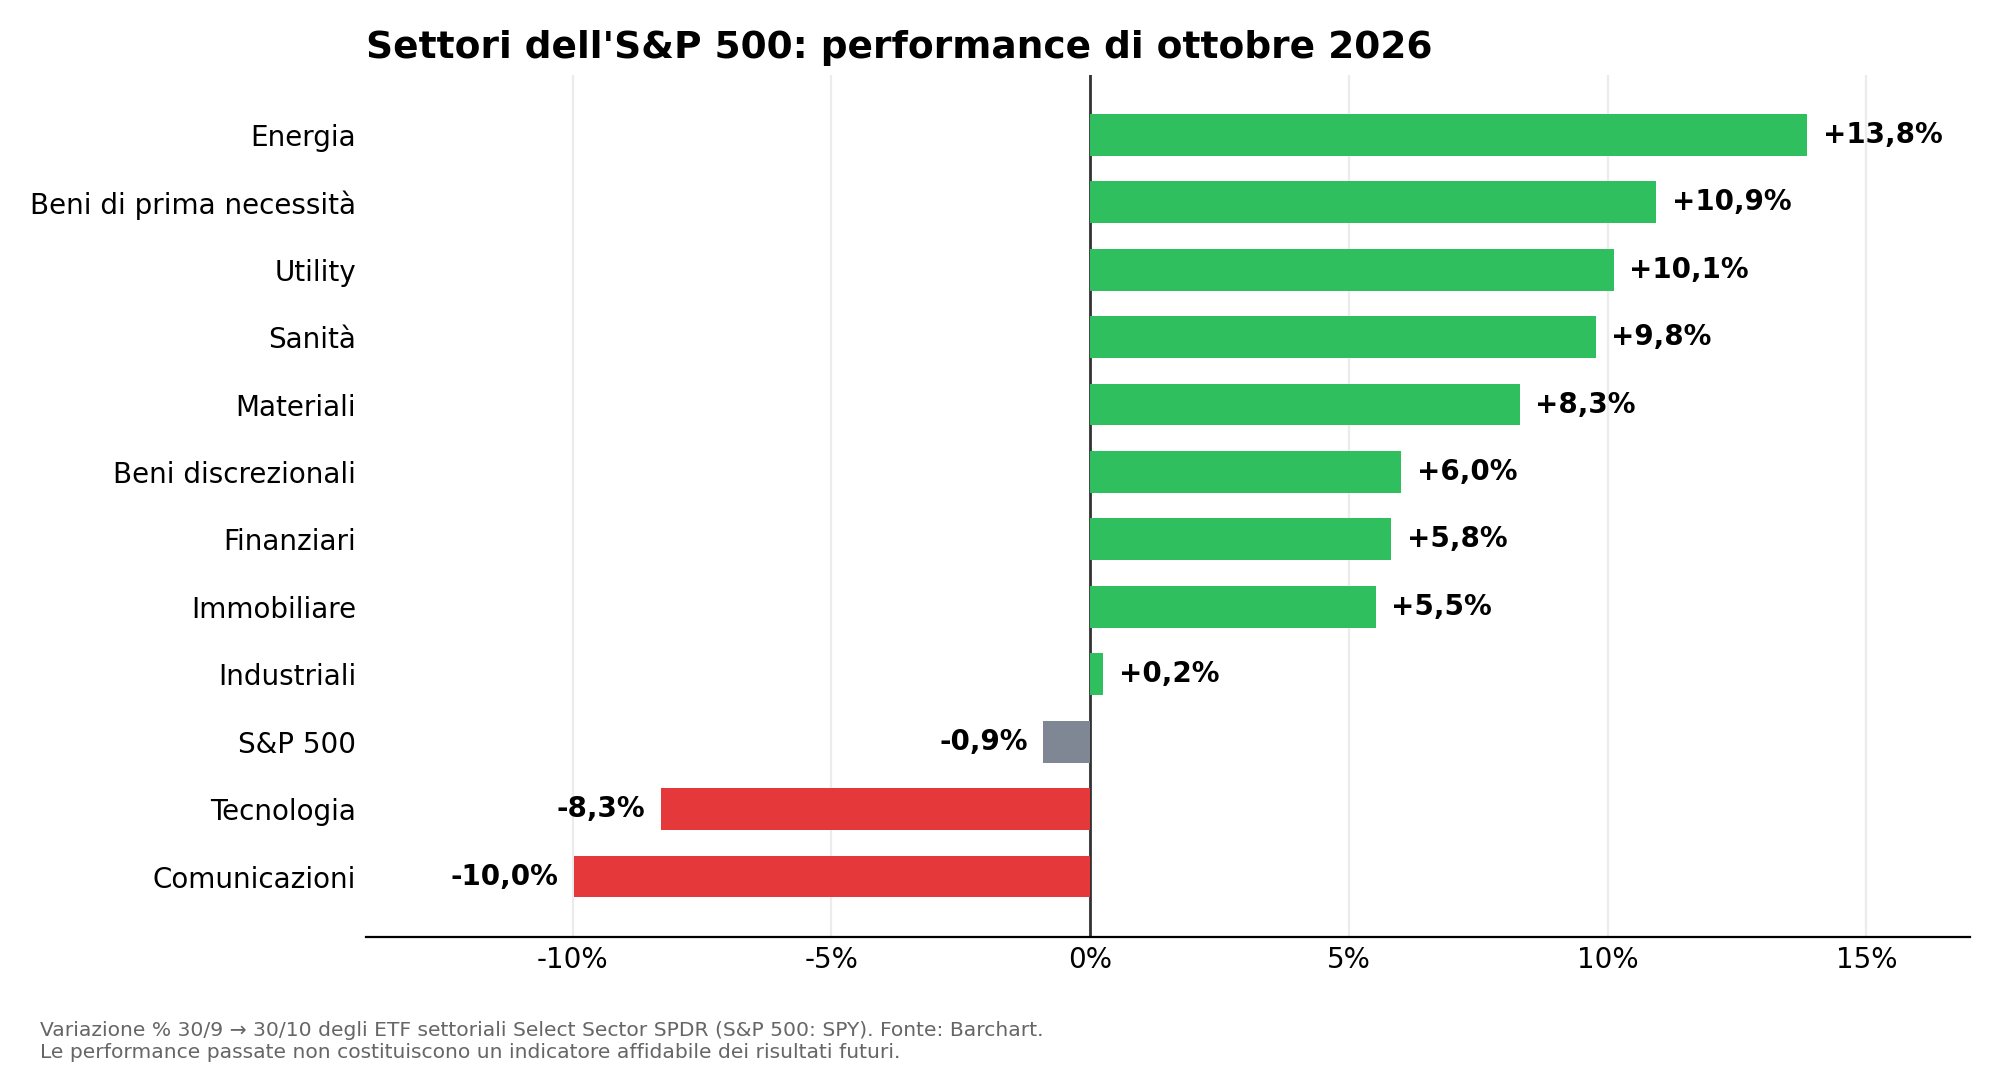
Settori dell’S&P 500, performance di ottobre 2026. Fonte: Barchart. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Quando l'indice si muove poco ma i settori vanno in direzioni opposte, è probabilmente in corso una rotazione. La si può misurare con la dispersione, cioè quanto i rendimenti dei settori si allontanano dalla loro media: è bassa se si muovono insieme, alta se il denaro passa da un comparto all'altro. In ottobre la dispersione tra gli undici settori dell'S&P500 ha raggiunto il 7,4%, più del doppio della media del 3,3% dal 2016, un livello superato solo a marzo 2020, febbraio 2021 e gennaio 2022; il 2026 è l'anno più disperso del decennio. Tutto sembra puntare a che i capitali non stiano lasciando l'azionario, ma si stiano spostando.
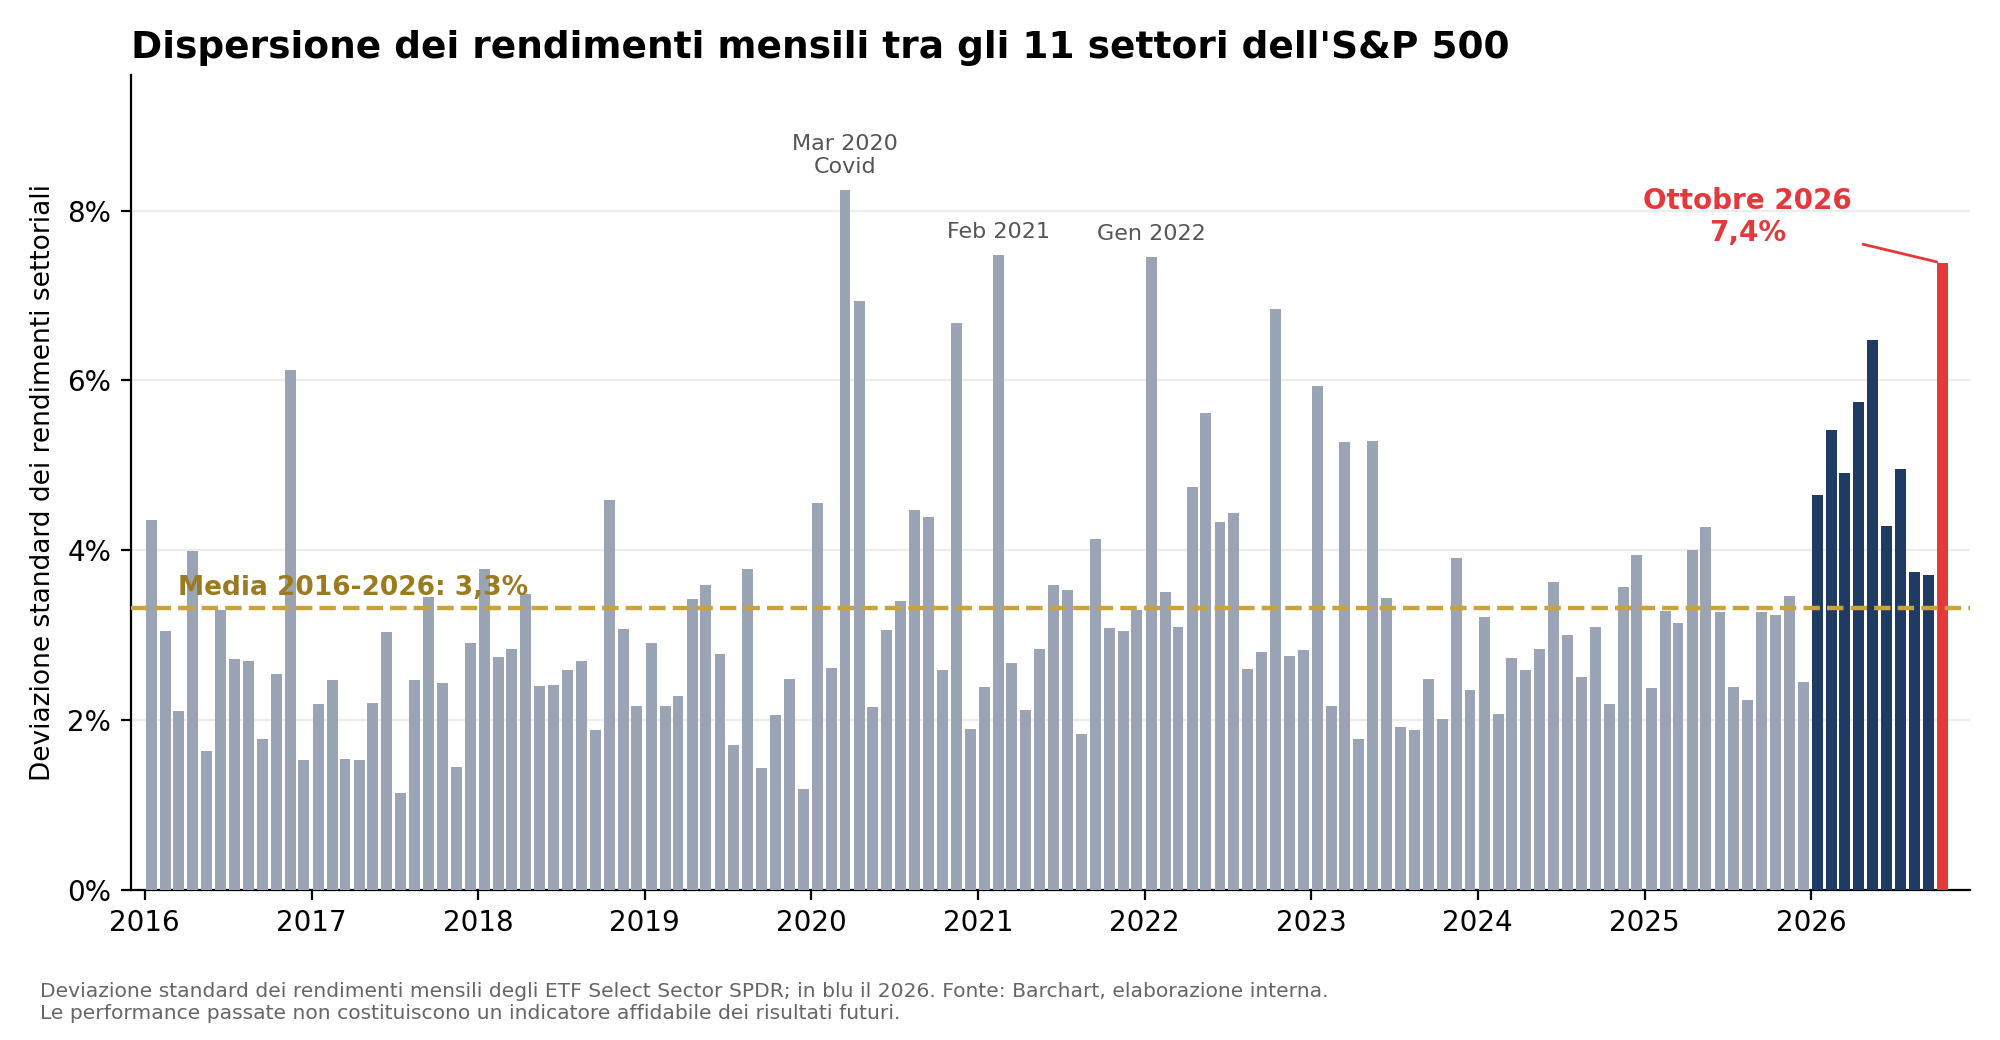
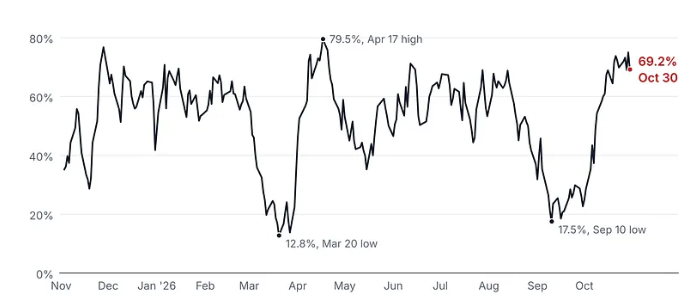
1) Dispersione dei rendimenti mensili tra gli 11 settori dell’S&P 500, 2016-2026. Fonte: Barchart, elaborazione interna. 2) % di azioni S&P500 sopra la propria media a 20 giorni Le performance passate non sono un indicatore affidabile dei risultati futuri.
Se di rotazione si tratta, inoltre, segue in buona parte l’andamento degli utili: nel terzo trimestre quelli dell'energia sono cresciuti del 138%, sostenuti dal Brent sopra i 100 dollari, quelli dei materiali del 39% e degli industriali del 23%. E il mercato li premia. Secondo Goldman, nella seduta successiva ai conti chi ha battuto le stime ha sovraperformato l'S&P500 di 3,7 punti tra gli industriali, di 3,3 tra i beni discrezionali e di 2 tra i materiali, mentre in tecnologia e comunicazioni ha sottoperformato di 0,6 e 4,2 punti. È questa asimmetria ad alimentare la dispersione. In sanità e beni di prima necessità, con utili in crescita del 4% e del 2%, prevale invece la ricerca di stabilità.
Perché l’AI conta più della geopolitica
Chiudiamo con un segnale che arriva da altri mercati. Da marzo, con l'inizio della guerra con l'Iran, i rendimenti dei Treasury si erano mossi in sintonia con il petrolio: energia più cara, inflazione più alta, tassi più alti. Nell'ultimo mese, però, questa correlazione è diventata negativa per la prima volta dall'inizio del conflitto.
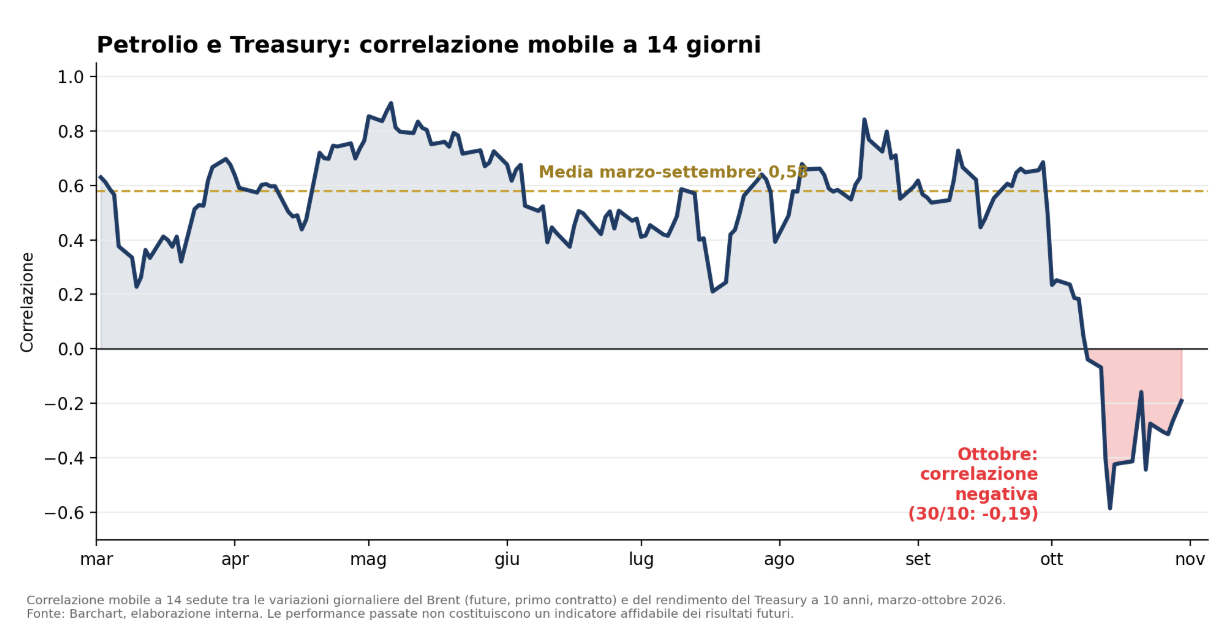
Correlazione 14 giorni rolling, Petrolio, US Treauries 10 anni. Mar 2026 - oggi. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Oggi l'intelligenza artificiale è uno dei motori principali dell'economia americana: «L'AI è tutto, ovunque, in ogni momento», sintetizza Jeffrey Rosenberg, senior portfolio manager di BlackRock. I tassi elevati non riflettevano solo il caro energia, ma anche investimenti, produttività e reddito legati all'AI. Ora che quella spesa rallenta, il mercato si aspetta meno crescita e meno inflazione, e i rendimenti scendono anche con il petrolio in rialzo. Nella mente del mercato, il rischio geopolitico è diventato secondario rispetto al rischio AI.