
Mercato Espresso - 09 Novembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
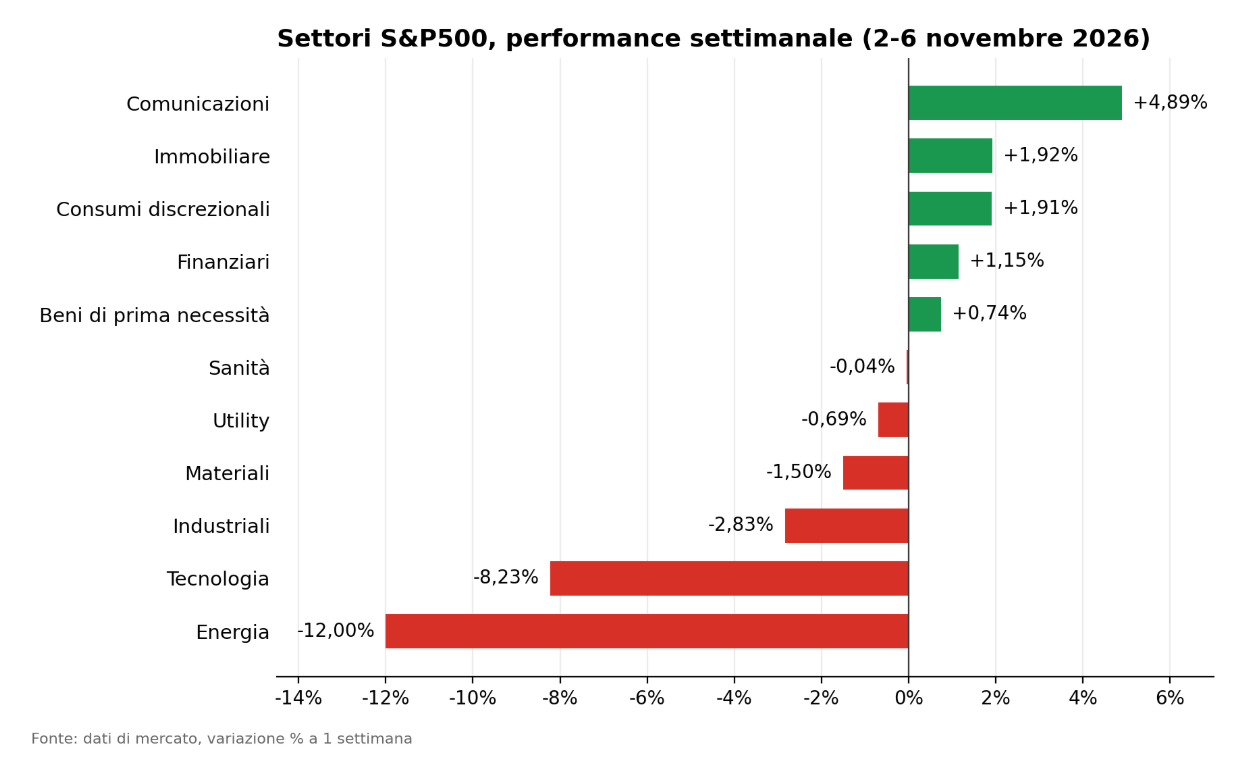
Milano, 9 novembre, 08 am - Alle spalle una settimana da montagne russe, la prima dopo le elezioni di metà mandato. La vittoria a valanga dei Democratici è stata accolta mercoledì con acquisti diffusi, ma giovedì è arrivato il conto: il mercato ha iniziato a prezzare regole più severe per l'intelligenza artificiale, dai data center ai consumi energetici, e l'S&P500 ha ceduto il 4,4%, peggior seduta da aprile 2025. Nonostante il rimbalzo di venerdì, il bilancio è stato pesante: S&P500 -2,7% a 7.377, Nasdaq -3,4% a 24.579 (quarta settimana in rosso), Dow -0,9%. Sotto la superficie, netta rotazione: hanno tenuto comunicazioni, beni di consumo discrezionali e difensivi, mentre tecnologia ed energia sono affondate. Peggio ancora l'Asia dei chip: venerdì il Kospi è arrivato a perdere oltre l'8%, con sospensione degli scambi, Nikkei e Taiex sono entrati in territorio "orso" e Samsung e SK Hynix hanno lasciato oltre il 16%. Ha retto invece l'Europa, meno esposta all'AI: Stoxx 600 +0,24%, Dax piatto, Ftse Mib +1% a 50.053 e Ftse 100 -0,5% nonostante il rialzo dei tassi della Bank of England.
 Le performance passate non sono un indicatore affidabile dei risultati futuri.
NFP, USD e futures
Venerdì Dollar Index +0,7%, miglior seduta da quasi sei mesi, in rialzo contro tutte le principali valute, ma soprattutto contro l'aussie (-1% a 0,6855, minimi da marzo, malgrado la stretta della RBA), poi sterlina (-0,6% a 1,3366) e yen (USD/JPY +0,6%). La spinta è arrivata da un report sul lavoro molto forte: 165 mila posti a ottobre contro i 65 mila attesi, revisioni al rialzo per 84 mila, disoccupazione al 4,1%. Sale così la probabilità di un rialzo Fed a dicembre. Crolla invece il petrolio: il Brent ha perso il 16% in settimana a $98,3, il calo più forte da aprile 2020, il WTI il 13% a $90,8, sulla scommessa che il nuovo Congresso freni l'escalation con l'Iran. L'oro aveva riconquistato con slancio quota $4.000 dopo il voto, prima di frenare venerdì sui payrolls, chiudendo comunque in area $4.070 (+4,8%).
Stamattina
Il clima è più disteso. I futures USA sono saliti (S&P500 +0,4%, Dow +0,7%, Nasdaq 100 +0,2%) e in Asia è rimbalzata la tecnologia: Taiex +5%, con TSMC +6% e Foxconn +8%, Nikkei +2,6%. In Cina i prezzi alla produzione hanno accelerato al 5,7%, massimo da oltre quattro anni. Europa attesa debole, con il solo Ftse 100 in lieve rialzo. Brent ancora sotto $98, oro sopra $4.100, Bitcoin scivolato nel weekend sotto $74.000, minimi da agosto. A Piazza Affari occhi su UniCredit: utile trimestrale +24% a €3,3 mld (attesi 2,78) e guidance alzata a "ben oltre" €11,5 mld.
Il caso NVIDIA
Il caso del giorno è Nvidia. Domenica Jensen Huang ha ammesso ai dipendenti una relazione extraconiugale con Alice Huang, legata a Megaspeed, cliente già indagato per aver aggirato i controlli all'export, che secondo l'intelligence USA passerebbe informazioni a Pechino. Il board ha aperto un'indagine indipendente, pur dicendo di non avere motivo di ritenere compromessi segreti aziendali o sicurezza nazionale, e Huang resta al suo posto. Il titolo perde circa il 3% fuori orario, in area $180. Il calendario non aiuta: trimestrale il 17 novembre, audizione a porte chiuse al Congresso il 18.
Dati e Calendario
La settimana però si gioca sui prezzi. Domani alle 14:30 il CPI USA di ottobre, ultimo prima della Fed del 9 dicembre e senza variazione annua, per la mancata rilevazione di ottobre 2025: consenso +0,2% mensile per indice generale e core. Venerdì il PPI, atteso +0,4% dopo il +1,3% di settembre. Mercoledì, per il Veterans Day, resta chiuso l'obbligazionario americano. In Europa mercoledì l'inflazione finale tedesca (flash al 2,8%), giovedì il PIL britannico del terzo trimestre (atteso +0,7%) e venerdì la seconda stima del PIL dell'Eurozona (flash +0,4%). (Fonte sezione: dati Reuters)
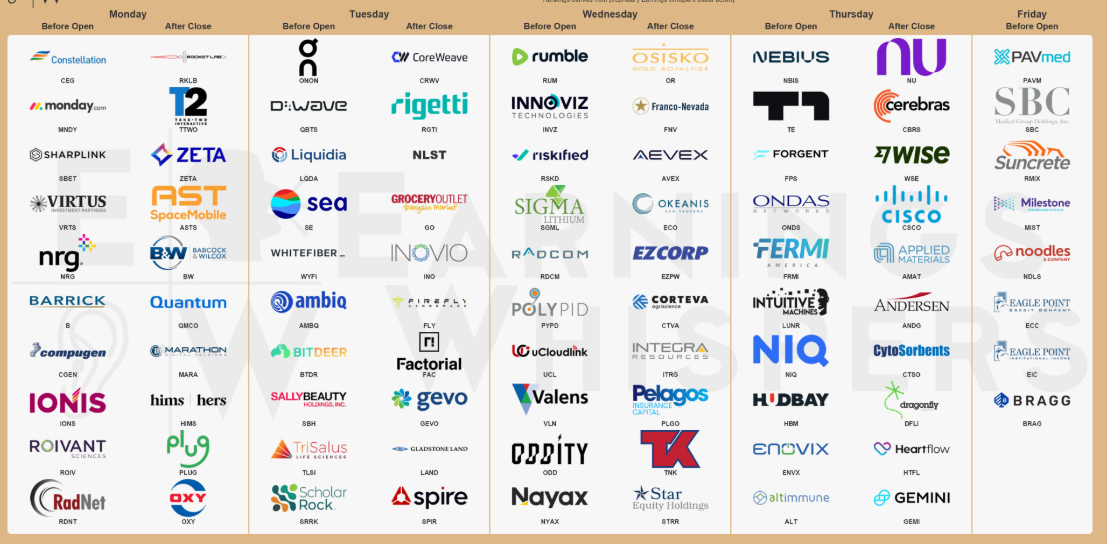
Trimestrali settimana 09-13 Novembre. Fonter: earningswhispers.com
Sul fronte societario mancano i grandi nomi, ma il filo resta l'AI. Oggi Constellation Energy, primo operatore nucleare americano e fornitore chiave dei data center; domani sera CoreWeave, giovedì Nebius prima dell'apertura e, dopo la chiusura, Cisco e Applied Materials. Per i neocloud, reduci da un -30% a ottobre, sarà il test su capex e margini, in vista dell'IPO di Anthropic attesa a metà mese.