
Anteprima sulla decisione della Fed di oggi 16 settembre
Le probabilità che la banca centrale USA intraprenda un nuovo percorso di stretta monetaria alla riunione di oggi sono alte.
Il dato sul CPI pubblicato venerdì 11 settembre per il mese di agosto mostra che l'inflazione headline è salita dello 0,4% su base mensile, mentre quella core dello 0,29%. È più del doppio di quanto servirebbe, lo 0,17%, per restare dentro il target della Fed del 2% annuale. In termini annuali l'inflazione headline si conferma al 3,4%, mentre quella core scende al 2,4%.
Sono cinque anni e mezzo che il target ufficiale del 2% non viene raggiunto. Per chi non ha tenuto il conto, i prezzi al consumo negli Stati Uniti sono aumentati del 28,35% da gennaio 2021 (fonte US Bureau of Labor Statistics). Nel frattempo il PPI su base annua non scende sotto il 4% da marzo di quest'anno, quando ha toccato il 4,3%.
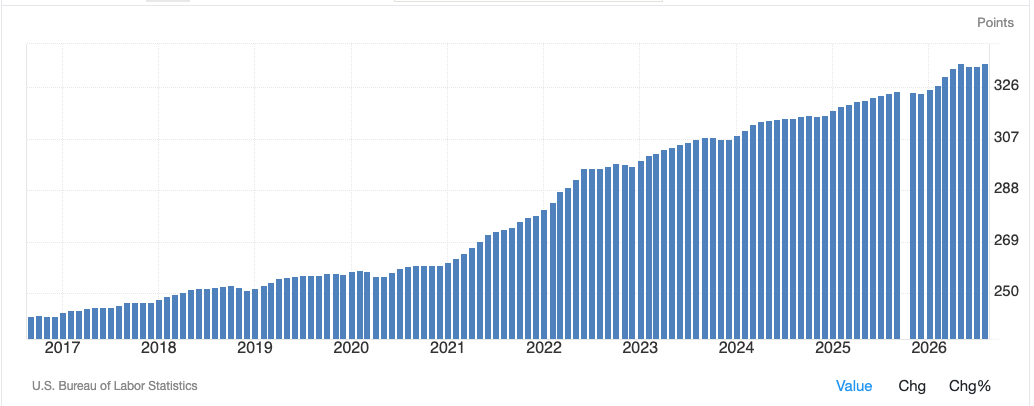
CPI, US Bureau of Labor Statistics, 2017 - oggi
L'economia però sembra ancora in salute. La crescita del PIL non supera il 3% annuo dal terzo trimestre 2024, ma gli indicatori che guardano al futuro, come i PMI, restano solidi e in miglioramento sia nei servizi che nella manifattura. La il tasso di disoccupazione resta basso, al 4,1% sia a luglio che ad agosto. Lasciamo da parte per un momento la partecipazione alla forza lavoro, che negli Stati Uniti è 20 punti percentuali più bassa che nell'area euro. Un dato a cui ultimamente pochi sembrano dare importanza.
Quindi niente sembra remare contro un rialzo della Fed la settimana prossima, che porterebbe il tasso ufficiale tra 3,75% e 4%. Nemmeno i membri della banca centrale sembrano contrari. Lo stesso Trump, che in passato si era spesso schierato a favore di tassi più bassi, sembra ormai dare il via libera al governatore. Secondo CNBC ha affermato di recente che “Warsh farà quello che c'è da fare”.
I Fed Funds Futures, secondo il dato preso alle 11.30 am del 14 Settembre 2026 da CME, mostrano ormai una probabilità dell'87% che un rialzo prenda corpo. Piuttosto alta. Warsh aveva lasciato gli investitori incerti sulla sua visione dopo gli incontri di giugno e luglio, ma a Jackson Hole ha chiarito che manterra’ massima attenzione sul controllo dei prezzi.
Infine c'è un dato tecnico interessante: il differenziale tra il rendimento del 2 anni US, il titolo Treasury più legato alle decisioni della banca centrale, e il tasso overnight SOFR. In passato, ogni volta che questo differenziale è salito sopra i 75 punti base, i mercati hanno dimostrato di essere pronti a digerire la nuova decisione di politica monetaria. Oggi questo differenziale è a 94 punti base.
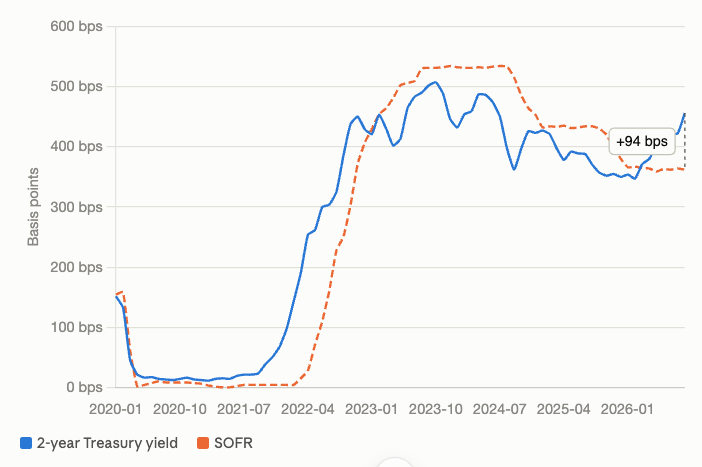
Rendimento 2Y US - rendimento O/N US, 2020 -oggi, fonte: FRED, St. Louis Federal Reserve
Il percorso dopo
La domanda sui mercati resta sempre la stessa: che cosa succederà dopo? È difficile dirlo, ma le nuove proiezioni economiche che la Fed aggiornerà in questo meeting potrebbero aiutare. Al momento il mercato dei futures assegna la probabilità più alta a un ulteriore rialzo di 25 punti base entro gennaio 2027.
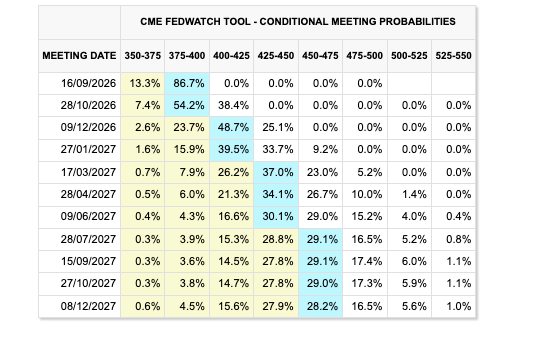
Probabilità Implicite del percorso dei tassi FED, fonte: CMEWatchTool, 14 settmbre 2026
Vale la pena guardare anche ad altri dati macroeconomici. Nonostante gli Stati Uniti abbiano creato 127 mila posti di lavoro (NFP) ad agosto, il trend dei nuovi occupati è in calo negli ultimi anni, così come lo sono le nuove offerte di lavoro dal 2022-2023. Allo stesso tempo le pressioni sugli stipendi restano moderate: a luglio sono cresciuti del 3,47% su base annua, la seconda lettura più bassa dal 2021. Il PIL del secondo trimestre è cresciuto meno delle aspettative; nel mentre, tassi a lungo così alti, con il rendimento a 10 anni vicino al 5% e quello a 30 anni sopra il 5,30%, stanno pesando sul mercato immobiliare, che al momento non brilla. È un mercato che conta molto per come i consumatori percepiscono l'economia. Una percezione che, per inciso, è ai minimi storici secondo alcuni indicatori: a maggio 2026 l'indice di fiducia dei consumatori dell'università del Michigan ha toccato il livello più basso di sempre da quando la serie è misurata nel 1978, 44,8 punti.
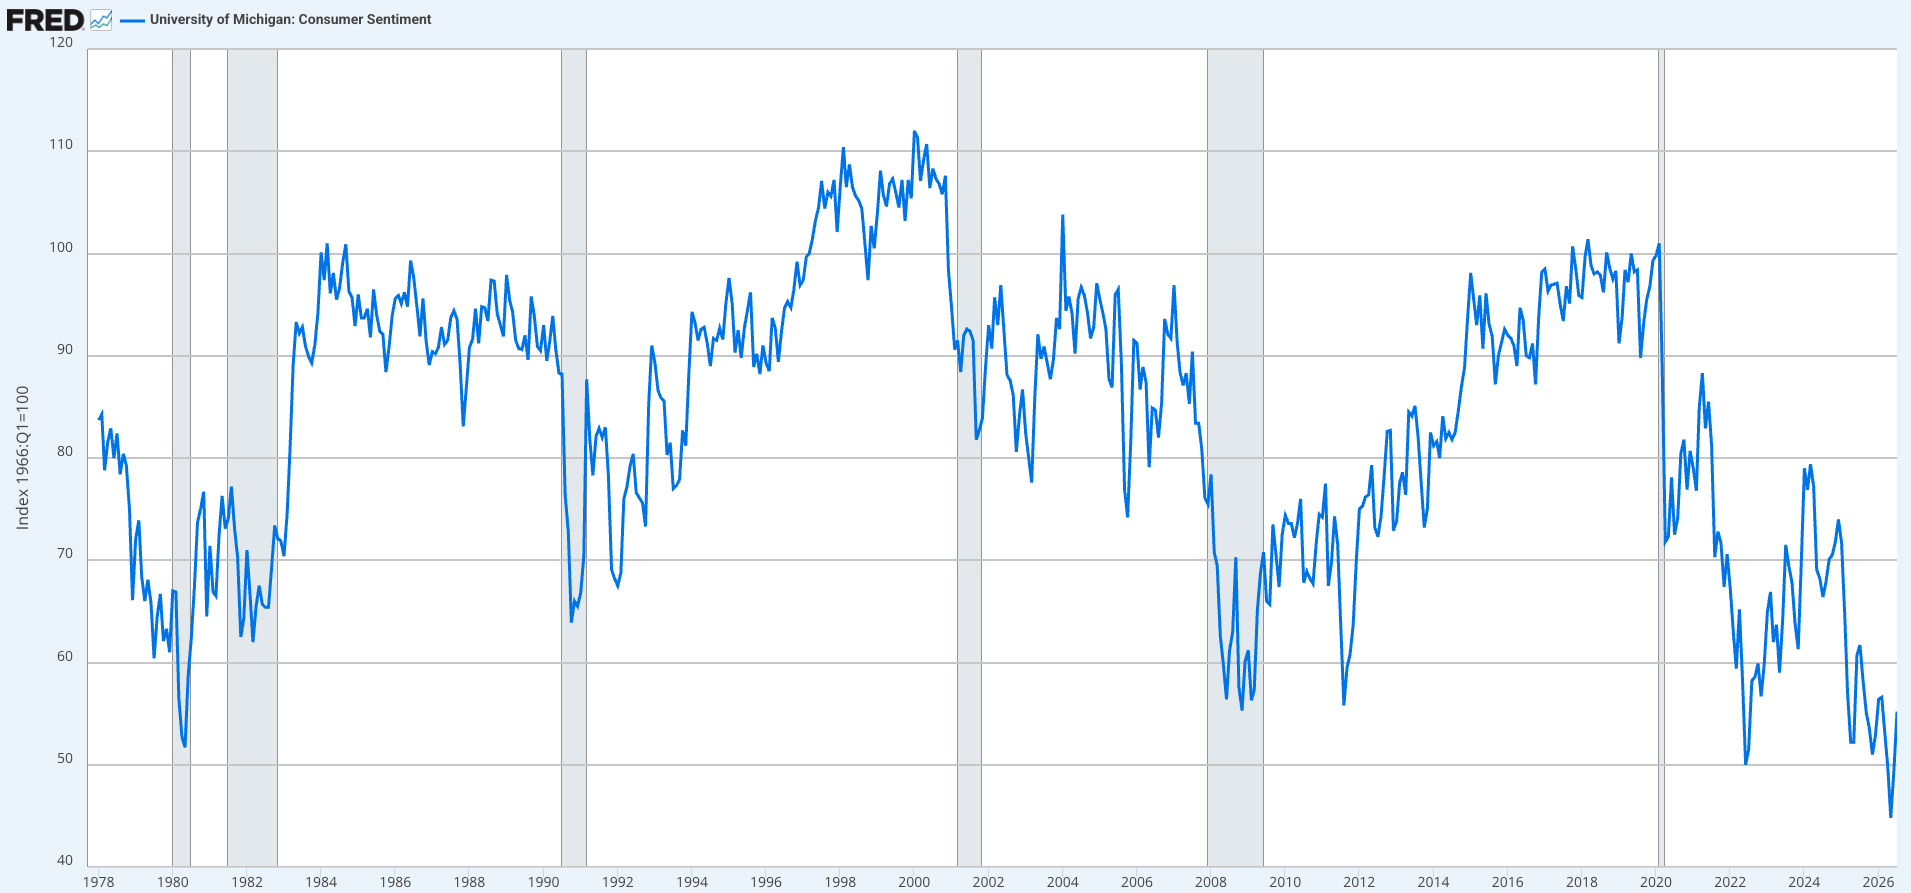 University of Michigan: Consumer Sentiment: 1978 - oggi, Dati: University of Michigan
Per Concludere
L'indice del Dollaro, che misura la forza della valuta americana contro un paniere di altre monete, questa mattina tratta a 98,84. È più o meno a metà del range di quest'anno, che va da 96 a 101,50 circa. Non è una performance che passerà alla storia, con il petrolio di nuovo sopra i 100 dollari e il rendimento a 10 anni a un passo dal 5%.
Detto questo, i rendimenti richiesti dal mercato per finanziare il debito americano sono alti per tre motivi: l'aumento di produttività legato all'intelligenza artificiale, la grande quantità di nuovo debito emesso per finanziare un deficit al 5,9%, e gli effetti del conflitto in Medio Oriente sul petrolio.
Quest'ultimo punto è il rischio più difficile da calcolare. È reale e concreto, e potrebbe portare a un ulteriore peggioramento del mercato energetico globale. Ma se questo rischio venisse contenuto o evitato, non è da escludere che il rialzo molto probabile di mercoledì prossimo sia più un aggiustamento ai dati attuali che l'inizio di un lungo periodo di politica monetaria più restrittiva.