
Mercato Espresso - 30 Settembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.3663607190724
Milano, 30 settembre, 08 am - Seconda seduta consecutiva in calo per Wall Street, che nel pomeriggio di ieri ha ceduto sotto il peso dei rendimenti. L'S&P500 ha chiuso a -0,12% a quota 7.677, dopo essere salito fino a 7.705 in mattinata, mentre il Dow ha perso oltre 100 punti e il Nasdaq lo 0,1%. Dai dati è arrivato un doppio segnale di rallentamento: la fiducia dei consumatori del Conference Board è crollata a 81,9, il livello più basso dal 2014 (attese 89), e le offerte di lavoro JOLTS sono scese a 7,08 milioni. Il mercato ha però dato più peso all'inflazione che alla crescita. Sul fronte politico, alla Casa Bianca Trump ha firmato con i grandi nomi della tech (Huang, Musk, Zuckerberg, Pichai) un accordo "moralmente vincolante", e di fatto volontario, sull'intelligenza artificiale. Da ieri sono inoltre in vigore i divieti di importazione su auto, latticini e alcolici canadesi, per circa $19,9 mld di merci.
In Asia il quadro è più sereno: l'indice MSCI Asia Pacific ha guadagnato stamattina l'1%, il miglior rialzo da tre settimane, con il Nikkei a +1,8% e il Topix a +1,6%. SoftBank è salito di oltre il 6% sulle indiscrezioni di un round di finanziamento di OpenAI da almeno $30 mld a una valutazione di $1.400 mld, confermato da CNBC dopo il DevDay di ieri. Più fiacca la Cina, con l'Hang Seng piatto e il CSI 300 a +0,15%, dove gli immobiliari scendono dopo il "mini stimolo" sui mutui giudicato insufficiente. Alle 07:00 i futures americani sono in lieve rialzo (Dow +0,36%, S&P500 +0,23%, Nasdaq +0,10%) e l'Europa è attesa positiva: Stoxx 50 +0,65%, Dax +0,68%, Cac40 +0,56%, Ftse Mib +0,45%.
A pesare ieri è stato ancora una volta il trentennale US, salito per la sesta seduta di fila oltre il 5,6%, un livello che non si vedeva da giugno 2002. Il decennale ha toccato il 5,29%, massimo dal 2007. Oltre all'inflazione pesano l'offerta di carta: le grandi emissioni corporate legate alla corsa all'IA, tra cui un bond investment grade di Paramount Skydance tra i più grandi di sempre. Sono poi arrivate le parole del governatore Fed Barr, secondo cui ulteriori rialzi sono "probabilmente necessari" e non c'è ancora "un chiaro trend verso il 2%". In serata Williams (NY Fed) ha usato toni più morbidi, "non c'è urgenza", e il FedWatch del CME stamattina prezza un rialzo a ottobre al 49%, contro il 71% di lunedì. Stamattina il decennale si è stabilizzato attorno al 5,23%.
Sul fronte FX il Dollar Index ha guadagnato lo 0,18% a circa 101,40, dopo aver toccato 101,60 nel pomeriggio, ed è salito contro sei delle sette principali valute. Il dollaro si avvia a chiudere il miglior mese da giugno, soprattutto a spese dell'EUR: +2,5% da inizio settembre, il rialzo mensile più ampio da 14 mesi, con l'EUR/USD sceso nella notte a 1,1312, minimo da maggio 2025 (stamattina è a 1,1339). Male l'AUD, che ha perso lo 0,5% dopo che la RBA ha alzato i tassi al 4,60% ma ha ammorbidito la guida sui prossimi passi, e l'AUD/USD è sceso sotto 0,70 per la prima volta da inizio agosto. Da segnalare anche l'USD/CHF a 0,8358, massimo da 16 mesi e mezzo, con il franco che ha preso il posto dello yen come valuta di finanziamento nei carry trade. Lo JPY è stato l'unico a tenere (USD/JPY attorno a 157,2), protetto dagli avvertimenti di Tokyo contro l'eccessiva debolezza dello yen.
L'oro ha invece rimbalzato dell'1,47% a circa $4.182, recuperando parte del crollo di lunedì, quando era sceso ai minimi dal 5 agosto. Ha retto nonostante il dollaro e i rendimenti forti, forse perché il calo del greggio ha attenuato i timori sull'inflazione. Resta comunque circa l'11% sotto i livelli di un mese fa e stamattina tratta a $4.177. Il petrolio ha infatti chiuso la seconda seduta di vendite: il Brent ha perso il 2,6% a $102,59 e il WTI il 3,5% a $89,38, sulla ripresa dell'export saudita dai porti del Mar Rosso e sulle attese di una risposta USA alla proposta iraniana di riaprire Hormuz. Stamattina il Brent sembra trovare supporto (+0,6% a $103,19), anche se secondo JPMorgan e Goldman i flussi dal Medio Oriente stanno tornando verso i livelli pre-guerra.
Sul piano societario i riflettori sono tutti su Micron, che riporta a mercati chiusi. Il consenso si aspetta un EPS di $31,56 su ricavi di $51,2 mld, con una guidance aziendale di $50 mld (±1) e un margine lordo di circa l'86%. Il mercato guarderà soprattutto alla domanda di HBM, ai prezzi della memoria e all'outlook per l'anno fiscale 2027. Il titolo arriva ai conti in calo del 7% in tre mesi e del 15% dai massimi del 25 giugno, e il risultato sarà un test per tutto il comparto chip. Prima dell'apertura riportano anche Cal-Maine e Conagra. Da seguire poi i bancari, con Goldman Sachs circa il 20% sotto i massimi di giugno, e Meta, che ieri è salita del 3,24% portando a +29% il rialzo di settembre.
Infine i dati. Due sono già usciti: in Cina il PMI manifatturiero ufficiale è tornato in espansione a 50,1 (da 49,8, in linea con le attese), trainato da high-tech e hardware per l'IA, con il non manifatturiero a 50,2. Nel Regno Unito il PIL del secondo trimestre è stato rivisto al rialzo a +0,5% t/t dal +0,4%, grazie ai servizi. In Europa arrivano le stime preliminari di settembre sull'inflazione di Francia (alle 08:45), Italia e Germania (alle 14:00), in vista del dato dell'Eurozona di venerdì. Ad agosto l'area euro era al 3,3%, spinta dall'energia (+14,3%), con la core al 2,4% e l'Italia al 3,2%, e la BCE ha già alzato i tassi al 2,50%. Negli Stati Uniti alle 14:15 esce l'ADP (attesi 68 mila nuovi posti) e alle 14:30 il PCE di agosto, la misura d'inflazione preferita dalla Fed. Le attese sono di +0,3% m/m sia per l'headline che per il core, con tassi annui stabili al 3,7% e al 3,3%. e revisioni metodologiche del BEA su servizi legali, software e gestione di portafoglio, potrebbero abbassare il dato annuo di luglio fino a circa il 3%.
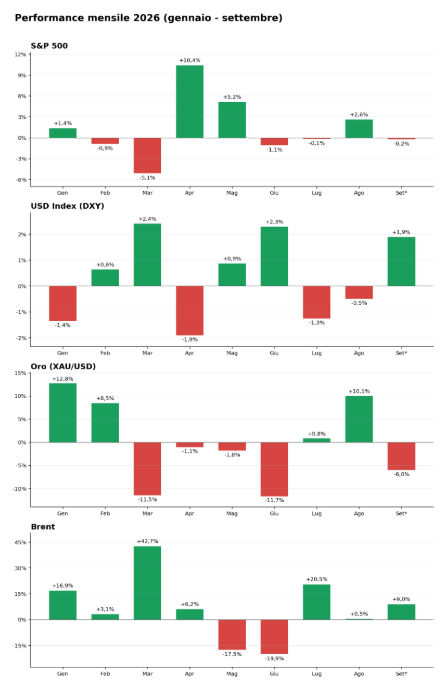
Performance % per mese, 2026. Le performance passate non costituiscono un indicatore affidabile dei risultati futuri.