
Mercato Espresso - 11 Novembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 11 novembre, 08 am - Il dato d'inflazione di ieri ha provocato reazioni forti sui mercati ma, almeno per quel che riguarda gli indici US. sono state riassorbite nel giro di una notte. Alle 14:30 di ieri il CPI USA di ottobre ha sorpreso al rialzo su entrambe le misure: +0,4% mensile l'indice generale e +0,3% il core, contro attese di +0,3% e +0,2%. La reazione è stata immediata e violenta. Il Treasury a due anni ha guadagnato 17 punti base, il balzo più ampio da 19 mesi, mentre il decennale ha sfondato la soglia del 5%. Il Dollar Index è salito dello 0,5%, l'oro ha lasciato sul terreno oltre il 2,5% scivolando in area 4.030 dollari. Wall Street ha chiuso in calo ma lontana dai minimi di giornata: S&P500 -0,38% a 7.520,93, Nasdaq -0,74% a 25.065,87, Dow -0,3% a 52.231,89.
Stamattina
Il recupero è stato prevalentemente nell’azionario. I futures su Nasdaq 100 stamattina sono saliti dell'1,4% e quelli sull'SP500 dello 0,6%, abbastanza da riportare l'indice sopra i livelli da cui partiva prima del dato. Tassi (oggi mercato chiuso per Veteran Day) e dollaro sono rimasti invece sostanzialmente dove li ha lasciati il CPI: il biglietto verde ha limitato i guadagni solo marginalmente. Il Brent è tornato sopra 92 dollari.
AI e rotazione
A sostenere i listini contribuisce CoreWeave: ricavi trimestrali a 3,66 miliardi di dollari (+168%), guidance alzata e portafoglio ordini a 132,5 miliardi. Il titolo, che aveva perso il 40% in un mese, guadagna quasi l'8% fuori orario. Ma a tenere in piedi gli indici è anche la rotazione settoriale, che continua a premiare i comparti lontani dall'infrastruttura AI. Fuori dal coro Nvidia: ieri un altro -5,5%, ai minimi di capitalizzazione da fine marzo, mentre il board affida a uno studio legale l'indagine sul caso Huang.
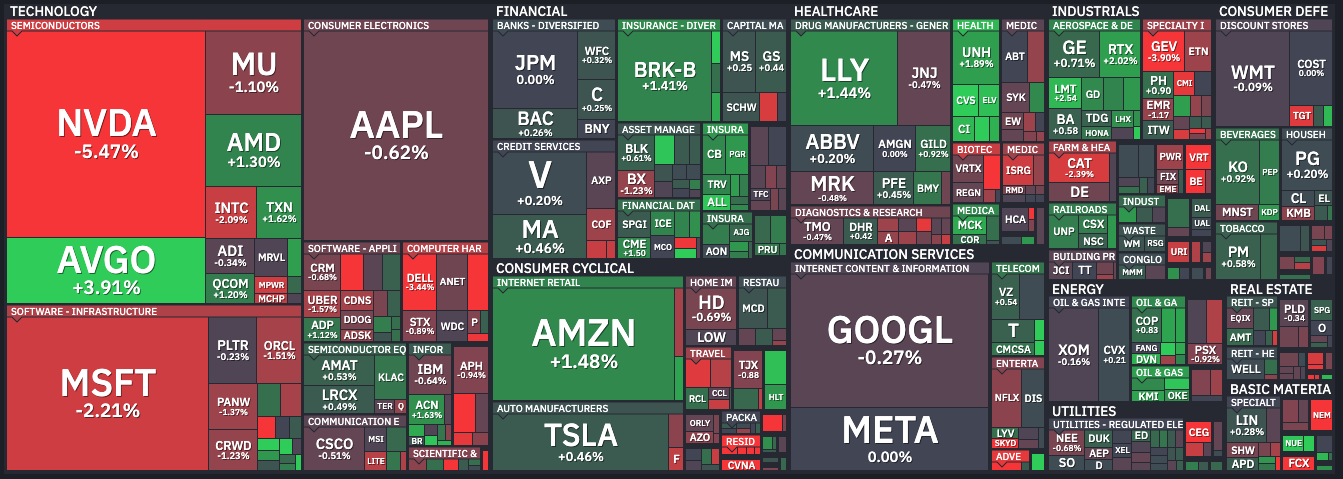
Heatmap, Sp500, 10 novembre
La Fed
Il CPI chiude un percorso iniziato con il dato sul lavoro di venerdì, 165 mila posti contro i 65 mila attesi, e proseguito con un coro di interventi restrittivi, da Waller a Goolsbee, che ha definito «preoccupante» l'inflazione di ottobre. Il risultato è un cambio di scenario netto in pochi giorni: un rialzo di 25 punti base a dicembre è ormai interamente prezzato, il mercato assegna un 13% a una stretta da 50 punti base e, entro gennaio, la probabilità di un rialzo complessivo di mezzo punto sale al 60%, oggi lo scenario maggioritario. Per BlackRock la domanda non è più se la Fed alzerà i tassi, ma di quanto.
L’Europa fa bene
Apertura attesa in rialzo su tutte le piazze, con Ftse Mib ed Euro Stoxx 50 intorno a +0,8%. Francoforte e Londra si muovono a ridosso dei rispettivi record, favorite da una composizione settoriale meno esposta ai semiconduttori. Dalla Germania il dato finale sui prezzi di ottobre conferma la stima flash: inflazione al 2,8%, in netto calo dal 3,3% di settembre, con una variazione mensile di -0,2%. Un raffreddamento che allontana la Bce dalla traiettoria della Fed.
L'agenda
Oggi bond USA chiusi e focus sugli interventi dei banchieri centrali. Giovedì il PIL britannico del terzo trimestre, Nebius prima dell'apertura, Cisco e Applied Materials dopo la chiusura. Venerdì il PPI USA e la seconda stima del PIL dell'Eurozona. La prossima settimana i conti di Nvidia (17 novembre) e il debutto di Anthropic al Nasdaq.