
Mercato Espresso - 29 Settembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 29 settembre, 08 am - Lo stallo diplomatico fra Washington e Teheran ha aperto la settimana in avversione al rischio, ma il vero protagonista di ieri è stato il mercato obbligazionario. Il Dow Jones ha ceduto 347 punti (-0,67%) a 51.481, l’SP500 -0,77% a 7.683 ed il Nasdaq Composite -0,92% a 26.820. Solo 3 settori su 11 hanno chiuso in positivo, tutti difensivi o legati al greggio: healthcare (+0,29%), beni di prima necessità (+0,22%) ed energia (+0,11%). In coda comunicazioni (-1,56%), beni discrezionali (-1,43%), finanziari (-1,14%) ed industriali (-1,00%), zavorrati da Boeing (-6,2%) ai minimi del 2026 per il rinvio della certificazione del 737 Max 10.
Stamattina i futures americani restano deboli (Nasdaq 100 -0,42%) e l’Asia ha seguito Wall Street: Nikkei -1,4% sotto quota 65.000, Kospi circa -1%, Hang Seng -0,6%. In Australia la RBA ha alzato i tassi al 4,6%, il livello più alto da 15 anni, quarto rialzo del 2026, senza escludere nuove strette per via dei prezzi dell’energia.
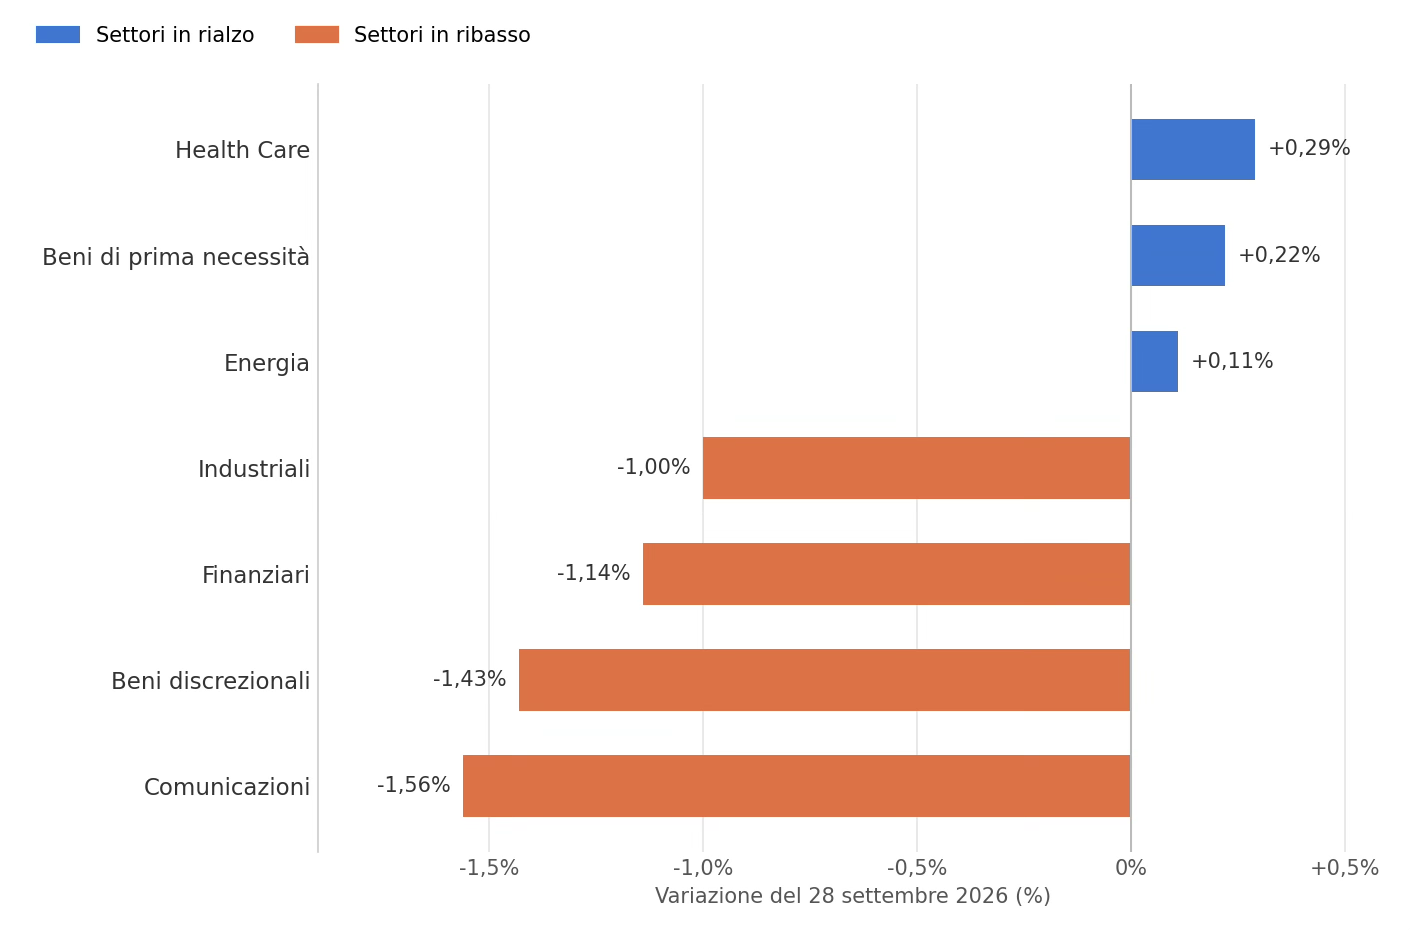
Performance % dei settori dell’SP500, lunedì 28 settembre. Dati: TheStreet
Le performance passate non costituiscono un indicatore affidabile dei risultati futuri.
Il detonatore è stato il rifiuto di Trump della proposta iraniana per riaprire lo Stretto di Hormuz, giudicata “inaccettabile”. Il greggio ha aperto ieri con balzi oltre il 4% e stamattina e’ salito per la seconda seduta di fila: Brent a $107 (+2%), WTI a $94 (+1,9%). Restano aperti i colloqui indiretti via Qatar, con il ministro iraniano Araghchi che attende una risposta americana entro oggi, mentre secondo Kpler i transiti da Hormuz (10,6 milioni di barili al giorno) restano lontani dai 17,1 pre-bellici.
Petrolio caro significa timori di inflazione, e quindi tassi più alti: il rendimento del Treasury decennale ha toccato ieri il 5,274%, il massimo da giugno 2007, e stamattina alle 8 ha segnato 5,257%, mentre il trentennale supera il 5,56%, ai massimi dal 2004. Il mercato è più “falco” della Fed: se 12 membri su 18 vedono un solo rialzo entro Natale, i prezzi ne scontano almeno due (fonte: Rathbones). Ieri la governatrice Cook ha aggiunto che la domanda legata all’IA sta alimentando l’inflazione, e il mutuo trentennale USA è salito al 7,50%, massimo da aprile 2024.
Rendimenti in salita e Fed più aggressiva hanno colpito duramente l’oro, il peggiore della giornata: -3,8% a circa $4.120, con la rottura del supporto a $4.250 e i minimi da inizio agosto. Ha tenuto meglio il Bitcoin, poco variato (-0,6%) in area 83.400.
Nel FX il Dollar Index è avanzato dello 0,2%, forte contro euro e franco (USD/CHF +0,4%); lo USD/JPY è sceso fino a 156,65 dopo gli avvertimenti di Tokyo sul cambio, per poi tornare in area 157,4.
Sul fronte societario, AMD compra la startup di IA World Labs di Fei-Fei Li per $8,2 miliardi e Summit Therapeutics è balzata del 18% nell’after-hours grazie a un investimento da $2 miliardi di AstraZeneca. In Asia Samsung Electronics (+2,1%) è salita controcorrente dopo aver annunciato, con le sue affiliate, un investimento da $1 miliardo in Helix, la società di infrastrutture IA di KKR sostenuta da Nvidia; Shein invece ha perso l’11% dopo un calo del 66,6% dell’utile trimestrale, schiacciato dai costi di petrolio e trasporti.
Infine i dati di oggi: alle 11 la fiducia economica dell’Eurozona e alle 13 parla Lagarde. Alle 16 ora italiana, due dati capaci di muovere i rendimenti: la fiducia dei consumatori del Conference Board e il JOLTS sulle posizioni aperte. In serata interventi Fed di Goolsbee e Williams e alle 22:30 le scorte API, in attesa del PCE di domani e dei dati sull’occupazione di venerdì.