
Mercato Espresso - 25 Settembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 25 settembre, 08 am - La cena di Stato tra Trump e Xi, andata in scena ieri sera a Washington, ha chiuso un summit che e’ parso cordiale ma povero di risultati concreti. Xi ha definito gli interessi di Cina e Stati Uniti “profondamente intrecciati”, auspicando una competizione “sana e contenuta entro dei limiti”, mentre Trump ha parlato di un percorso verso “una relazione commerciale più equilibrata”. Sul fronte dell’intelligenza artificiale, Pechino ha confermato che i negoziatori dei due paesi hanno tenuto il primo dialogo dedicato al tema, con Bessent e il vicepremier He Lifeng che discutono un sistema di allerta reciproca sui rischi IA; la tregua tariffaria è stata intanto prorogata fino a gennaio, mantenendo dazi ridotti e i limiti all’export di terre rare cinesi.
Sullo sfondo restano le tensioni sul mercato obbligazionario: i rendimenti dei Treasury hanno toccato ieri i massimi da decenni, con il decennale al 5,225% (livello più alto dal 2007) e il trentennale al 5,502% (picco più alto dal 2004), sull’onda delle dichiarazioni hawkish del governatore Fed Michael Barr e di un PMI più caldo delle attese — entrambi risalenti al giorno precedente. I futures sui tassi scontano stamattina una probabilità del 68% (CME WatchTool) di un rialzo Fed in ottobre e il mutuo fisso a 30 anni è salito al 7,45%, massimo dal 2024. Ne beneficia il dollaro, portatosi sopra quota 101 (101,08 ieri) e stamattina ancora con un tono leggermente positivo. Alle chiusure di ieri, il Dow si avviava così alla quarta settimana consecutiva in calo (-0,6%), mentre S&P500 (+0,7%) e Nasdaq (+1,6%) restano positivi in settimana; più debole l’Europa, con Dax (-0,59%), Cac40 (-0,39%) e Ftse Mib (-0,21%) tutti in calo giovedì.
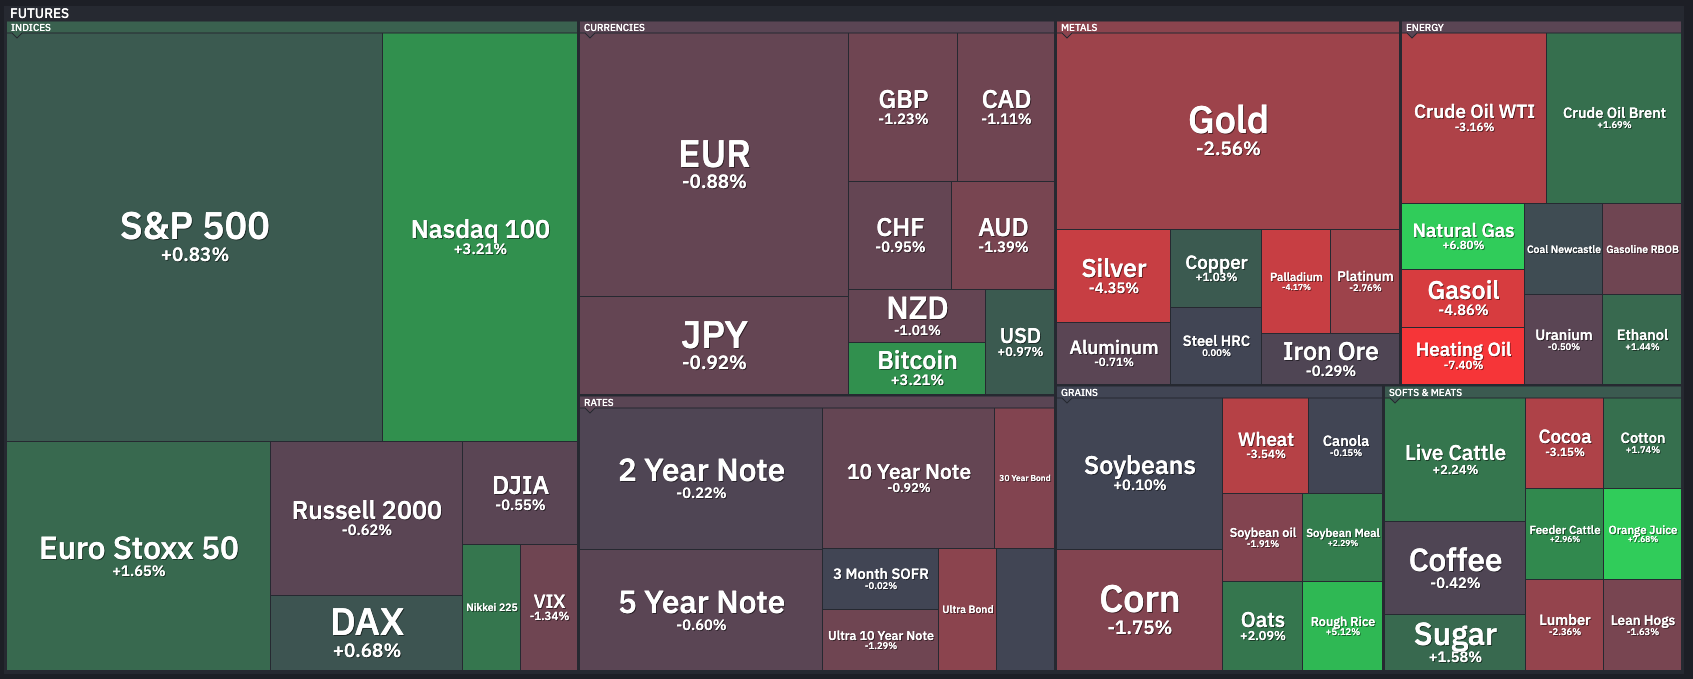
Heatmap dei rendimenti settimanali di svariati asset alle 08:50am del 25/09
Il petrolio è sceso oggi dopo le ennesime indiscrezioni su un possibile accordo diplomatico tra Stati Uniti e Iran: discuterebbero un’intesa graduale con la riapertura dello Stretto di Hormuz in cambio della fine del blocco navale USA nel Golfo Persico. Brent e WTI cedono rispettivamente l’1,1% e lo 1,9%, a 105,53 e 92,84 dollari al barile (ore 8.40 CEST). Resta alta l’incertezza politica: al Senato americano è stata respinta di misura (49-50) una risoluzione che avrebbe imposto a Trump di porre fine alla guerra in Iran o richiedere l’autorizzazione del Congresso per proseguirla.
Tra le altre commodities spicca il gas naturale Usa, salito a 3,06 dollari/MMBtu (+8,5% nell’ultimo mese, ai massimi da luglio) su produzione in calo e attese di un autunno più freddo. In campo agricolo il soybean tratta sopra i 13 dollari/bushel, ai massimi da quasi tre anni sulla domanda cinese in vista dei colloqui commerciali, mentre cacao e cotone restano i peggiori della settimana (rispettivamente -9,9% e -7,1%). L’oro resta invece sulla difensiva, sotto i 4.300 dollari (attorno a 4.268), frenato dal dollaro forte.
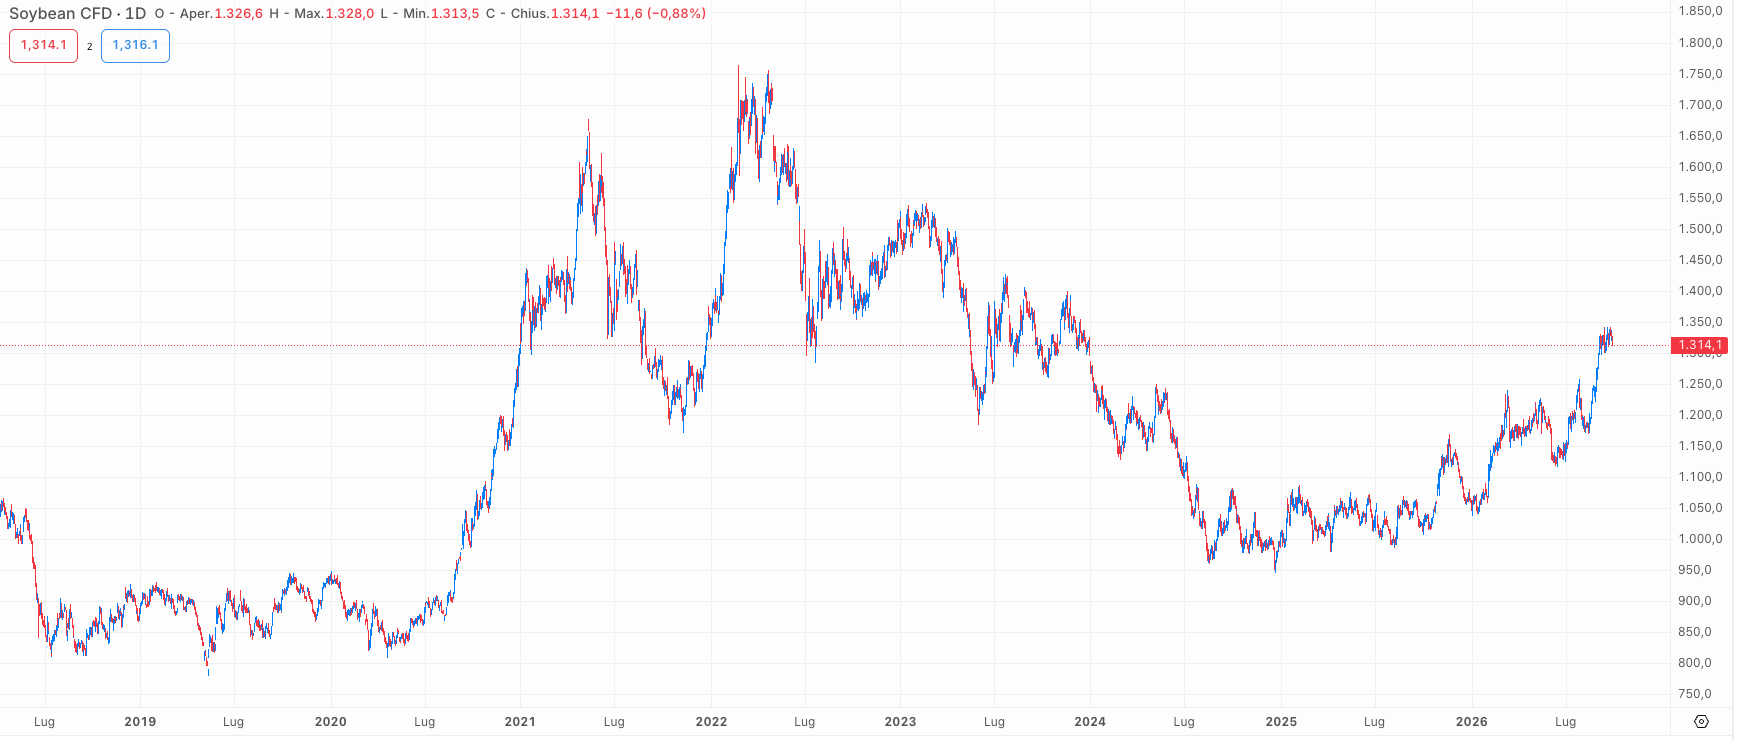
Soybean, giornaliero, 2019 - oggi
In Asia la seduta è mista a quest’ora: Nikkei e Topix hanno guadagnato rispettivamente 1,06% e 1,19%, mentre l’Hang Seng è arretrato dell’1,69% e l’ASX australiano ha ceduto lo 0,46%; Cina continentale e Corea del Sud restano chiuse per festività. I futures USA sono pressoché piatti (S&P500 -0,05%, Nasdaq +0,03%, Dow +0,01%) in vista dei dati odierni sulla fiducia dei consumatori dell’Università del Michigan e sugli ordini di beni durevoli.
Sul fronte societario, Oracle ha inviato una notifica di “force majeure” al developer del suo data center in New Mexico (Project Jupiter), facendo scendere il titolo del 3,47% e quello di Blue Owl del 3,65%; controtendenza per Oracle Japan, salita di oltre il 7% dopo utili record. Meta ha invece guadagnato il 4,5% giovedì, sostenuta dalla presentazione al Connect del pendente IA Muse Charm, che porta il rialzo del titolo a circa il 25% da quando Muse è stata annunciata.