
Mercato Espresso - 22 Settembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 22 settembre, 08 am - 2 giorni di colloqui preparatori per il meeting fra Trump ed il presidente cinese XI hanno messo le basi per la discussione sul prolungamento della “tregua” tariffaria fra Cina e Stati Uniti ma quello sull’intelligenza artificiale e’ stato un tema centrale. Almeno a giudicare dalle dichiarazioni entusiaste del segretario del Tesoro Bessent (fonte: Reuters) su colloqui “estremamente positivi sul fronte IA” e quelle del Trade Representative Greer che ha escluso controlli all’export sui chip più avanzati (Nvidia H200, ad esempio). Ma anche a giudicare dal comportamento dei mercati, con l’SP500 che ieri ha chiuso la sua migliore sessione dal 4 agosto scorso (+1,5%) mentre il Nasdaq avanzava +2,83% fino oltre quota 30k, ad un soffio dai massimi di giugno scorso. Positivo anche il DJ e gli indici europei, su nell’ordine del 1% con l’italiano Ftse Mib a sovraperformare con una chiusura a +1,6%. Questa mattina sono pressapoco piatti sulle 2 sponde dell’oceano (Dax -0,15%, Nasdaq +0,03%)
E non c'è dubbio che chips ed hyperscalers abbiano trascinato il rally di ieri, come mostrato nel grafico qua sotto: Intel, Amd e Meta sono cresciute tutte di almeno il 10%
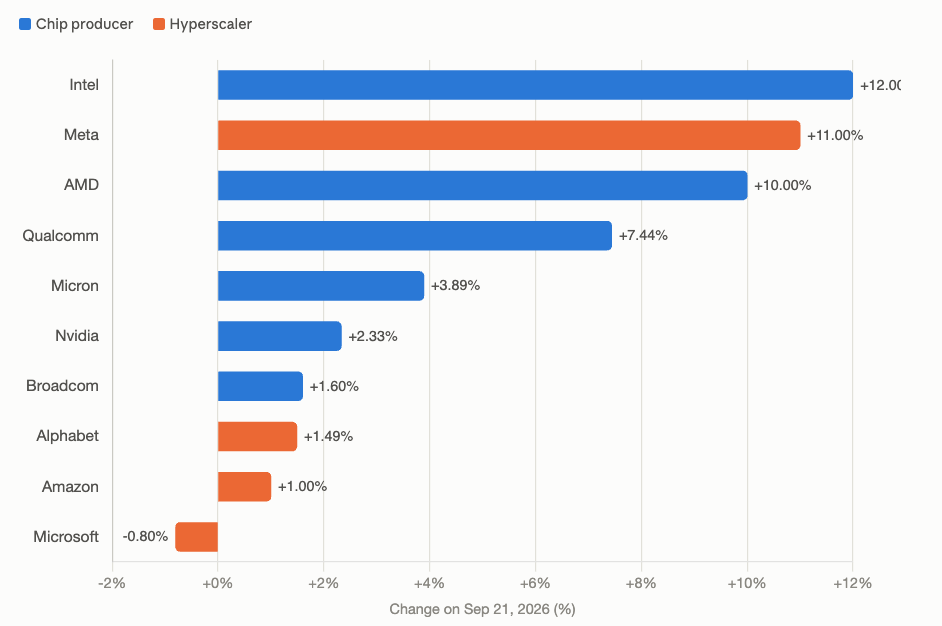
Performance %, lunedì 21 settembre
Il ribasso del prezzo del petrolio, con il Brent che ha chiuso la giornata di trading segnando -3,40% e tradando brevemente sotto $100 ha contribuito ad alimentare il clima di risk-on: le speranze di nuove trattative diplomatiche e la porta lasciata aperta da Trump per un incontro con il presidente iraniano Pezeshkian ai margini dell’assemblea UN (fonte: Bloomberg) che inizia oggi a New York hanno spinto in basso i corsi delle commodities energetiche. Stamattina, WTI e Brent invece hanno segnato un nuovo allungo (+2%). Anche i rendimenti sui tassi sono calati leggermente sia in US che in EU.
Poco movimento c’e’ stato in ambito FX con il USD che si e rafforzato leggermente contro EUR (0,18%), GBP e JPY (0,31%) mentre ha faticato contro CHF (-0,15%) ed alcune emergenti come MXN o ZAR.
Infine l’oro fatica a trovare compratori e dopo essere sceso -0,32% ieri, è arretrato oggi fino a $4.318: sottolineiamo nuovamente la divergenza degli ultimi giorni contro BTC che ieri e avanzato con forza (+6,68%) arrivando a tradare sopra 87k.
Pochi i dati da seguire oggi: alle 16 ora italiana il Richmond Fed Manufacturing (previsto in rallentamento) ma diversi pesi massimi della banca centrale US, da Williams a Barkin, terrano discorsi nel tardo pomeriggio italiano.