
Mercato Espresso - 21 Settembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 21 settembre, 07am - Ci siamo lasciati alle spalle una settimana piena di decisioni di banche centrali, con la FED che ha alzato i tassi per la prima volta in tre anni mentre la BOJ in Giappone ha accelerato il suo percorso di stretta monetaria. E’ stata una settimana che ha visto il Dow Jones retrocedere per la terza volta di fila (-1,7%) penalizzato da Nike ed IBM, mentre il Nasdaq ha segnato +0.7% grazie alla forza dei semiconduttori (Micron, AMD, Nvdia) e nonostante qualche presa di beneficio il venerdi sugli hyper scalers (Meta -2,32%). L’Sp500 ha chiuso praticamente piatto: fra i settori, utilities (-3,04%) e financials (-2,43%) i peggiori, brillano tech e healthcare (+1,83%)
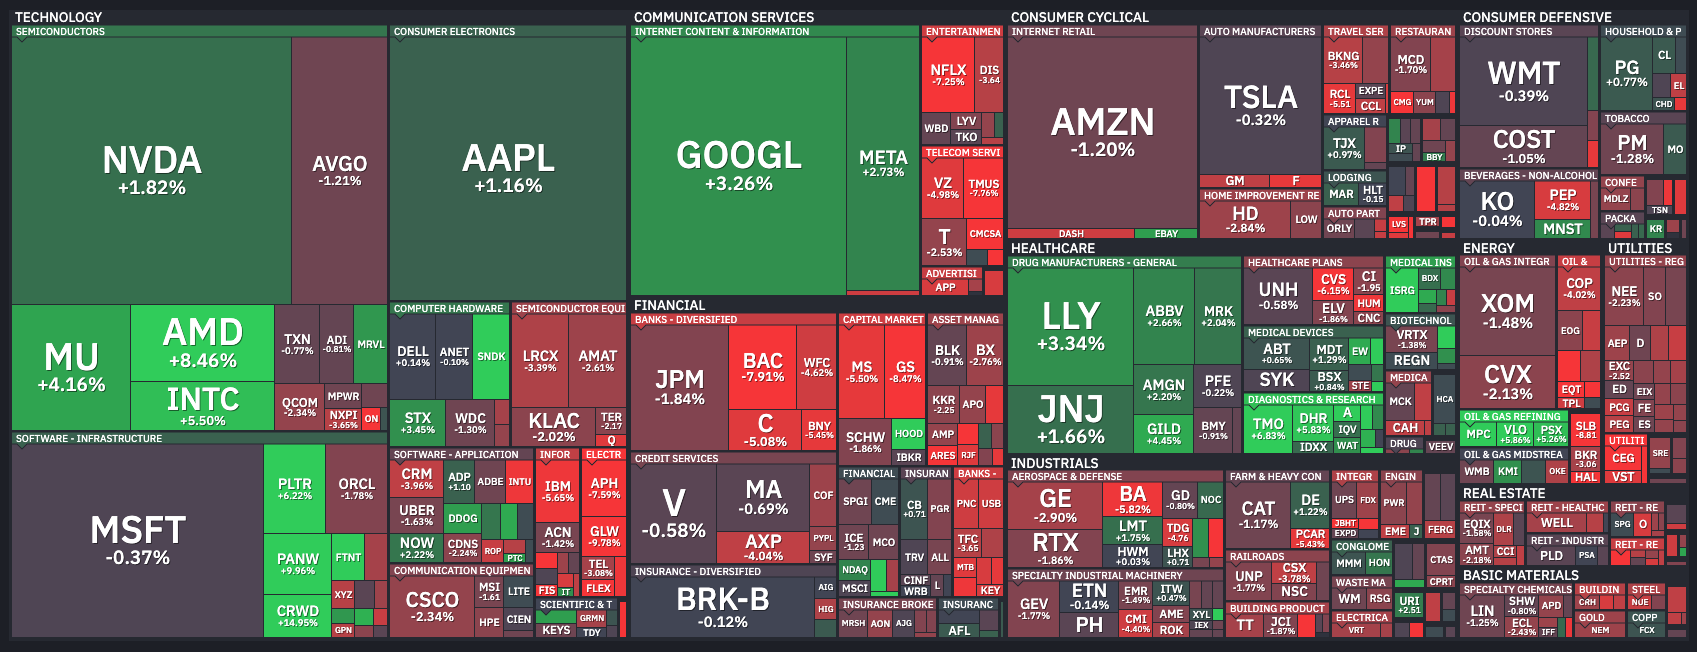
SP500 HeatMap, Settimana 14-18 settembre
Nonostante la difficile situazione in medio oriente, il petrolio e’ riuscito a scendere di circa il 2% su base settimanale ed il Crude a chiudere sotto $100: l’ottimismo sulla capacità dei Sauditi di riuscire a gestire l’interruzione dei flussi dovuti all’attacco al critico oleodotto Est-Ovest sembra abbia prevalso fra gli investitori e questa mattina entrambi i principali blend sono scesi nell’ordine del -1,5%. Il weekend ha però visto una nuova escalation con gli Houthi: un missile balistico ha colpito Riyadh — il primo attacco alla capitale da quando è ripreso il conflitto yemenita — con un incendio anche presso un deposito Aramco vicino all'aeroporto King Khalid. In una nota di venerdì scorso, JPMorgan ha mostrato continuo stupore verso la resilienza del mercato del greggio.
Il weekend ha portato altri temi cruciali sul piano economico e diplomatico: il segretario del tesoro US Bessent ha incontrato il vicepremier cinese He Lifeng (con l'US Trade Representative Greer) a New York per preparare il terreno al summit Trump-Xi di giovedì 24 a Washington — la prima visita di Xi alla Casa Bianca in un decennio. Sul tavolo: tariffe (con la tregua commerciale in scadenza a novembre, e possibili concessioni su beni non strategici), intelligenza artificiale (incluso un possibile via libera alla vendita dei chip Nvidia H200 alla Cina) e terre rare. È l'evento macro-politico della settimana e i mercati lo useranno come catalizzatore principale per il risk sentiment. Per il resto la settimana è leggera di dati (PMI il mercoledì, Durable good orders e PIL Q2 il venerdì) ma ricca di interventi di speakers Fed.
Questa mattina alle 06.50am CET abbiamo visto i futures americani avanzare dello 0,3% col il Nasdaq che ha fatto meglio (+0,5%) degli altri: in Asia il Kospi ha segnato +0,7% e anche Hong Kong è stata positiva. L’Europa è avanzata con il Dax +0,48% ed e’ una buona notizia già che l’indice tedesco viene da 3 settimane di perdite; quello francese è stato ancora più debole ed in negativo oramai dalla 2nda settimana di Agosto.
Il USD è avanzato leggermente con il USD index a +0,10% e che è tornato sopra quota 100: la settimana scorsa è stata la valuta che ha segnato la performance più forte (+1,10%), seguita dall’AUD; in coda lo JPY, con una prestazione vicina allo -1,3% nonostante il rialzo della BOJ.
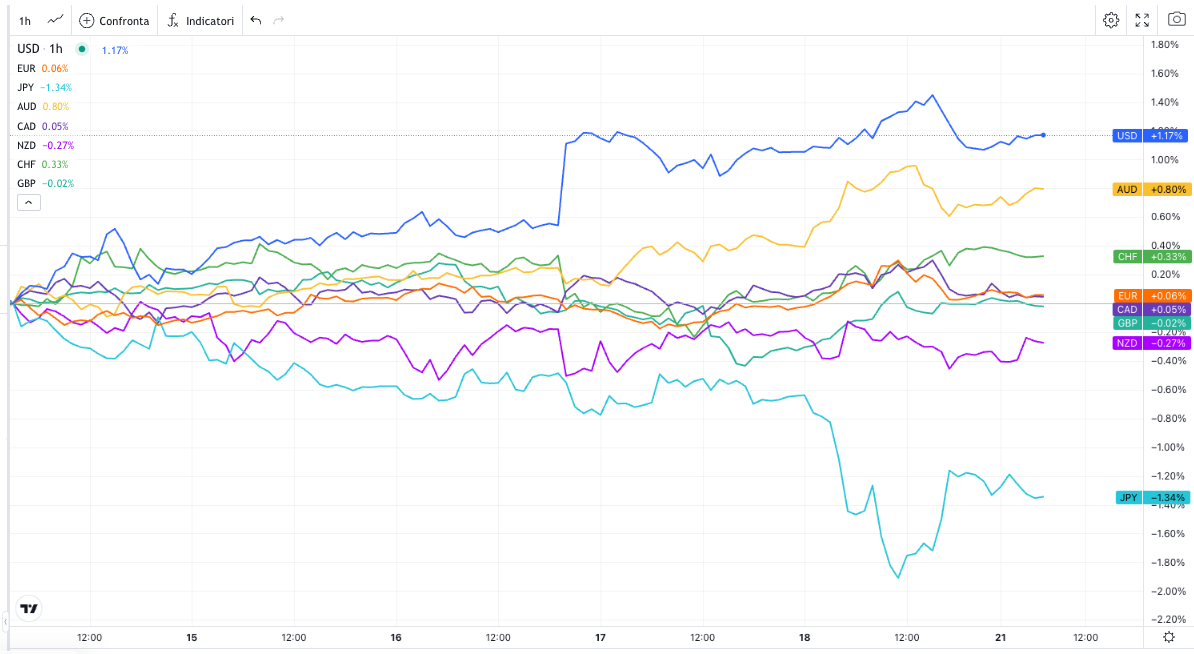
Forza Relativa Valute, Settimana 14-18 Settembre
Infine l’oro: ha segnato -0,58% e ha tradato per varie sessioni attorno al livello pivotale di $4.365. In questo, si stava differenziando dal BTC, che stamattina è avanzato nuovamente verso area 81.300 e quindi verso la zona di massimi recenti: è un fattore da osservare visto la similarità del movimento che aveva contraddistinto la spinta rialzista iniziata per entrambi gli strumenti ad inizio Agosto (le performance passate non sono comunque mai indicative di quelle future).