
Mercato Espresso - 15 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 15 ottobre, 09 am - L'inflazione USA riaccende il timore di una Fed più aggressiva e travolge i listini. A settembre il CPI è salito dello 0,6% m/m e del 3,7% a/a (attese 3,6%, da 3,4% ad agosto), con la benzina (+9,1% m/m) a spiegare metà del rialzo. Su base annua l'energia domina: gasolio da riscaldamento +74% e benzina +34,2%, contro il +3,2% dell'abitativo e il +3,5% della ristorazione; più contenuti gas (+5%) ed elettricità (+4,4%). A preoccupare è però il core: +0,3% m/m e 2,6% a/a (attese 0,2% e 2,5%), spinto da affitti, auto usate e abbigliamento. "Non è solo carburante", nota Sonu Varghese di Carson Group: il core corre a un ritmo annualizzato del 3,7%. Wall Street chiude in rosso: Nasdaq -1,88% a 26.693, peggior seduta da luglio, S&P500 -1,11% a 7.719, Dow -0,09%. In Asia l'effetto si amplifica: Kospi -7,8% con SK Hynix -10% e Samsung -8,7%, Nikkei -4,4% (Advantest -14%, SoftBank -7,9%). Futures USA ancora deboli: Nasdaq 100 -1,1%, S&P500 -0,5%.
Violenta la reazione dei tassi. Il Treasury a 2 anni è salito ieri di oltre 10 pb al 4,89%, il decennale ha toccato nella serata di ieri il 5,33% prima di ripiegare stamattina in area 5,10%. Rendimenti sopra il 5% riaprono il tema del costo del finanziamento dell'AI: CoreWeave -15,5%, con i bond 2032 sotto 80 centesimi. Stessa direzione, ma movimenti più contenuti, in Europa: Bund al 3,46%, BTP al 4,54% e spread in risalita a 108 pb da 106. Ftse Mib -0,61% a 49.753, unica piazza negativa del continente, zavorrato da banche, Stellantis e Prysmian (-5,5%).
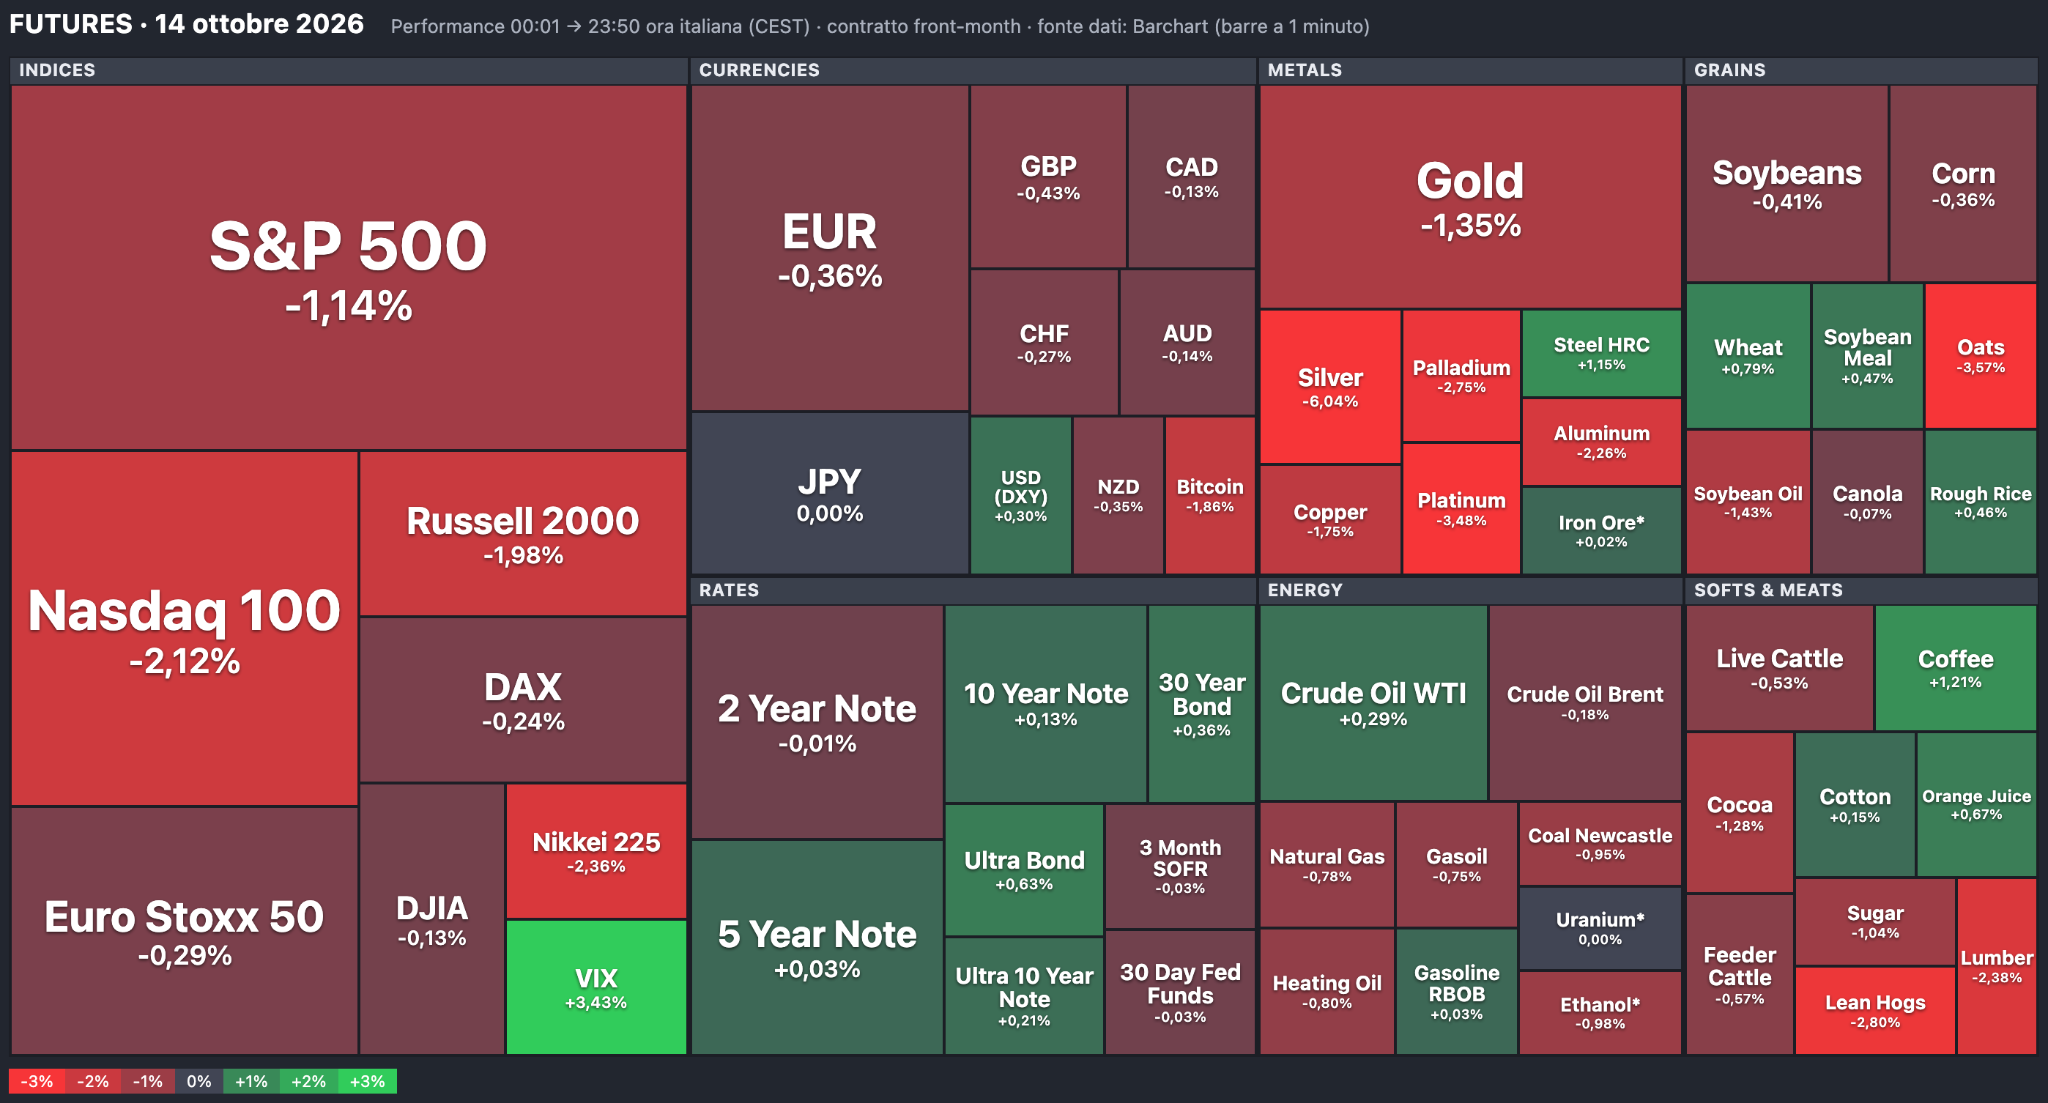
Heatmap Futures, 14 ottobre 2026. Le performance passate non sono un indicatore affidabile dei risultati futuri
Cambia il quadro sulla Fed. Prima del dato il FedWatch assegnava il 22% a un rialzo il 28 ottobre; subito dopo la probabilità è balzata al 54%, per poi assestarsi stamattina intorno al 32%. Una stretta entro dicembre è prezzata dai futures eurodollar oltre il 95%, con circa il 50% di chance che sia di mezzo punto, e per il 2027 il mercato sconta almeno altri due rialzi.
Il dollaro è salito ai massimi da 18 mesi, con il DXY fino a 102,88. EURUSD è scivolato fino a 1,113 per poi tornare a 1,12 stamattina, sulla scia del ritracciamento dei rendimenti. Pagano i preziosi: oro -1,5% fino a $4.094, minimi da due mesi e mezzo, stamattina in recupero verso $4.140; argento -6% a $55,5, chiusura più bassa da quasi 11 mesi, oggi a $56,18. Brent -1,57% a $104,44 e WTI a $94 stamattina, nonostante l'affondamento di una portacontainer singaporiana a Hormuz.
Sul fronte societario, TSMC ha appena firmato il sesto trimestre consecutivo di utili record: NT$763 mld (+68,7% a/a) contro i 746 attesi, con ricavi a NT$1.490 mld. Ieri ASML ha riportato vendite trimestrali per €11,66 mld, appena sotto le stime, ma utile sopra il consenso e guidance Q4 tra €14,2 e 15,2 mld. Tra le banche USA Bank of America -7%: utile per azione -17% a $0,91 per la multa da $1,2 mld del Tesoro sul riciclaggio ($1,08 rettificato, attese $1,10). Morgan Stanley -3% sull'investment banking sotto le attese, mentre BlackRock batte il consenso (EPS $15,93 contro $14,32) con masse record a $15.490 mld.
Oggi l'agenda. Prima di Wall Street le trimestrali di PNC, BNY, U.S. Bancorp, Charles Schwab e Prologis; dopo la chiusura Interactive Brokers, J.B. Hunt e Alcoa. Alle 14:30 un poker di dati USA: PPI di settembre (atteso +0,5% m/m, core +0,3%), vendite al dettaglio (+0,3% dopo +1,2%), sussidi di disoccupazione (200 mila) e Philly Fed (28,4 da 37,8).
Fonte consensus / aspettative earnings: 15 ottobre 2026, earningswhispers.com