
Mercato Espresso - 10 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 12 ottobre, 08 am - Settimana scorsa positiva a Wall Street: S&P500 +1,2% a 7.811, Dow +0,9% a 51.655 e Nasdaq +0,6% a 27.366, quarta settimana consecutiva in rialzo per il tecnologico. Più debole l'Europa: Dax -0,6%, Cac40 -1,2% e Ftse Mib -1,5% a 49.746, con il solo Ftse 100 in positivo (+0,9%). Dentro la tecnologia, divergenza netta: i chip hanno sofferto, con la Philadelphia Semiconductor in calo anche venerdì (-0,4%) dopo la discesa di giovedì legato ai ricavi di OpenAI ($50 mld annualizzati contro i $68 mld circolati a settembre), mentre i Big 7 hanno tenuto e chiuso in rialzo, con Microsoft +2% e Amazon +3% nell'ultima seduta.
Futures e geopolitica
Stamattina i futures USA sono saliti (S&P500 +0,3%, Nasdaq 100 +0,45%, Dow +0,35%) e anche l'Europa è attesa in rialzo (Euro Stoxx 50 +0,65%, Ftse Mib +0,7%). Nel weekend due notizie di segno opposto. Trump ha annunciato una "tregua energetica" tra Russia e Ucraina, lo stop agli attacchi agli impianti energetici: Zelensky la sostiene, Mosca non l'ha ancora confermata. In Arabia Saudita gli Houthi hanno invece colpito due volte l'aeroporto di Riad (12 morti e oltre 300 feriti nel primo attacco) e Trump ha detto di "valutare" un intervento a fianco di Riad.
Il Brent è salito in apertura fino a $105,6, per poi ritracciare e tradare alle 08:50 am ora italiana quasi piatto a $104,52 (+0,03%), WTI a $91,26. Venerdì il benchmark internazionale aveva chiuso sopra $104, dopo che in settimana era sceso anche fino a area $97. All’equazione della consueta instabilità geopolitica, questa settimana si aggiunge perciò l'accordo per oltre 4 milioni di tonnellate di diesel russo da una parte, ma anche l'uragano Isaias in arrivo nel Golfo del Messico dall’altra.
I colloqui commerciali Cina-UE della settimana scorsa si sono chiusi con un consenso in 16 punti su scambi, investimenti ed export: Pechino ridurrà "sostanzialmente" l'export di auto ibride, ma Bruxelles prepara comunque misure di salvaguardia. Oggi invece, si aprono le importanti assemblee di FMI e Banca Mondiale: domani il World Economic Outlook.
Gli earnings: stagione dei risultati
Questa è però la settimana in cui inizia ufficialmente la stagione dei grandi risultati aziendali: per FactSet l'SP500 dovrebbe mostrare una crescita del 29,6% nel terzo trimestre, il quarto consecutivo sopra il 25%, trainato dai data center. Come detto, domani prima dell'apertura partono le big banks: JPMorgan, Goldman Sachs, Citigroup e Wells Fargo; mercoledì Bank of America e Morgan Stanley. Il motore atteso è il trading azionario, mentre sull’investment banking le indicazioni divergono: JPMorgan vede commissioni in crescita, Bank of America in calo di almeno il 10%. Con il decennale ai massimi dal 2002 conteranno margine d’interesse, credito e soprattutto la guidance.
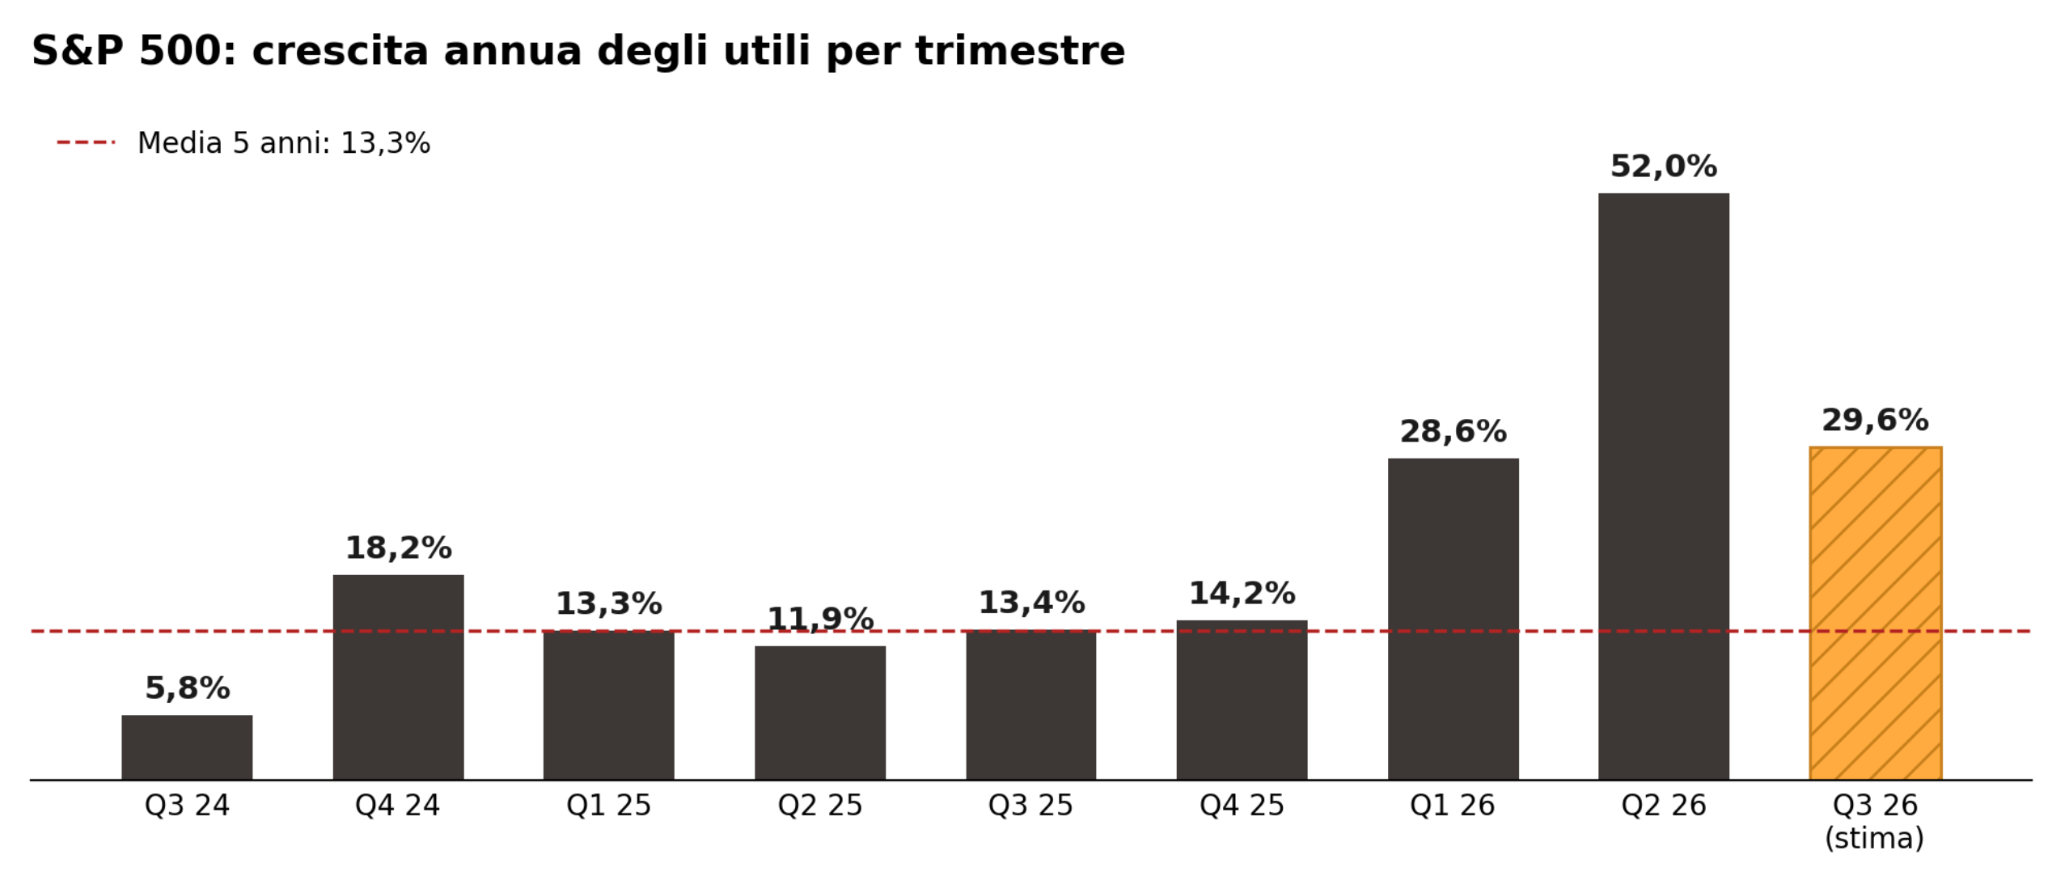
Crescita trimestrale degli utili aziendali in US, Q3 24 - oggi, Factset
Le performance passate non costituiscono un indicatore affidabile dei risultati futuri.
FX, commodities e dati
Nel FX questa mattina, il dollaro è rimasto forte e vicino ai massimi da 18 mesi: EURUSD a 1,1208 e USDJPY a 158,44. Tra le valute minori il won coreano ha toccato i massimi da due anni (1.332,9 per dollaro) e la rupia indiana ha guadagnato l'1% dopo le misure della banca centrale. L'oro, reduce da due sedute positive, ha trattato vicino a $4.200. Il Bitcoin è rimasto in area $83.800, -3,3% in sette giorni, con resistenza a $85.000.
Infine i dati: oggi calendario quasi vuoto per il Columbus Day, con borse USA aperte ma mercato obbligazionario chiuso. Il dato forte della settimana è atteso per mercoledì alle 14:30 con l'inflazione USA di settembre, attesa al 3,6% (da 3,4%) con il core mensile a +0,2% (fonte: Bloomberg); poi venerdì ci sarà l'intervento del presidente Fed Warsh a Bangkok, nell’ambito del meeting FMI / Banca Mondiale.