
Ma perché i prezzi alla pompa scendono meno del petrolio?
Il petrolio torna ad uscire, in una maniera o nell'altra, da Hormuz. Ma colli di bottiglia alla raffinazione e gli alti costi di trasporto contribuiscono a tenere i prezzi alla pompa elevati.
Ma perché i prezzi alla pompa scendono meno del petrolio?
Milano, 8 ottobre 2026 — A sette mesi dall'inizio della guerra con l'Iran, viviamo una sorta di paradosso: a settembre l'export di greggio del Golfo Persico, Iran escluso, è tornato a circa l'80% dei livelli pre-bellici (Kpler, via Bloomberg), eppure benzina e diesel hanno toccato record storici in America e in Europa e il G7 ha deciso un nuovo rilascio di scorte d'emergenza.
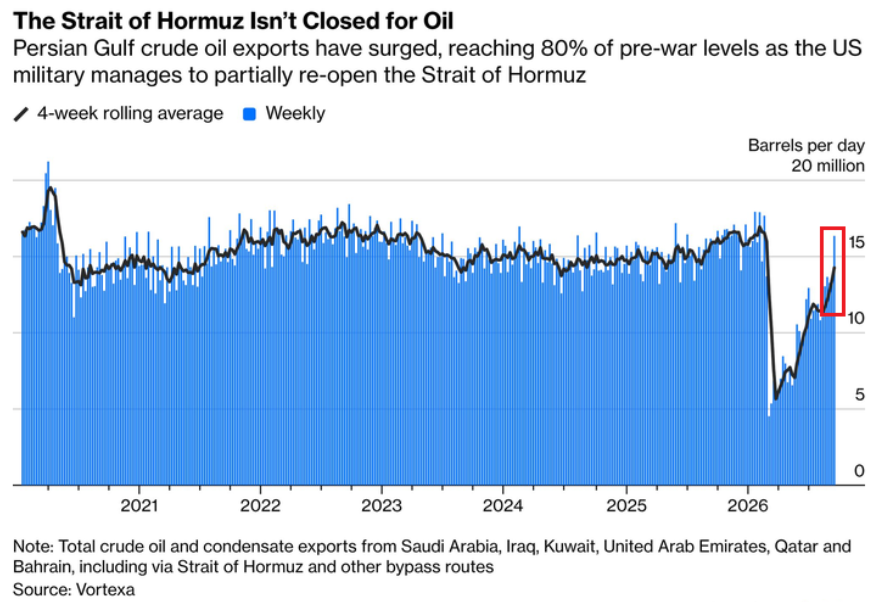
Il problema non è più quanto greggio esce dal Golfo, ma quanto se ne riesce a raffinare e a portare dove serve.
Il G7 dà mano alle riserve. Di nuovo.
Il 2 ottobre il G7 ha concordato il rilascio di 100 milioni di barili in quattro mesi, coordinato dall'Agenzia Internazionale dell'Energia (IEA), con un rilascio sostanziale di diesel nei primi 20 giorni, dopo che Washington aveva chiesto all'Europa 120 milioni di barili di gasolio, pena lo stop all'export di diesel USA.
Quel giorno, il Brent ha chiuso quasi invariato a 102,25 dollari, il gasoil ICE (Diesel) ha perso oltre il 5% e il crack spread (il costo di trasformare petrolio in diesel) è sceso da quasi 100 dollari che aveva toccato.
100 milioni di barili sono circa 830 mila barili al giorno, di cui circa 400 mila di diesel, tenendo in conto la quota proposta da Parigi (50 milioni): si tratta di un quarto del gasolio che Golfo e Russia non esportano più da febbraio (Source: IEA). Per Rabobank però, così
si finisce solo per "spostare il problema di uno o due mesi".
A marzo, l'IEA aveva già varato la più grande azione collettiva della sua storia, un rilascio di 400 milioni di barili, 172 dei quali americani: come conseguenza, la Strategic Petroleum Reserve USA è però scesa a 283,8 milioni, livello minimo dal 1982 (Source: DOE). Solo ad agosto, le riserve mondiali sono diminuite di 95 milioni di barili e, per il CEO di Saudi Aramco, a Hormuz riaperto serviranno due anni per ricostituirle.
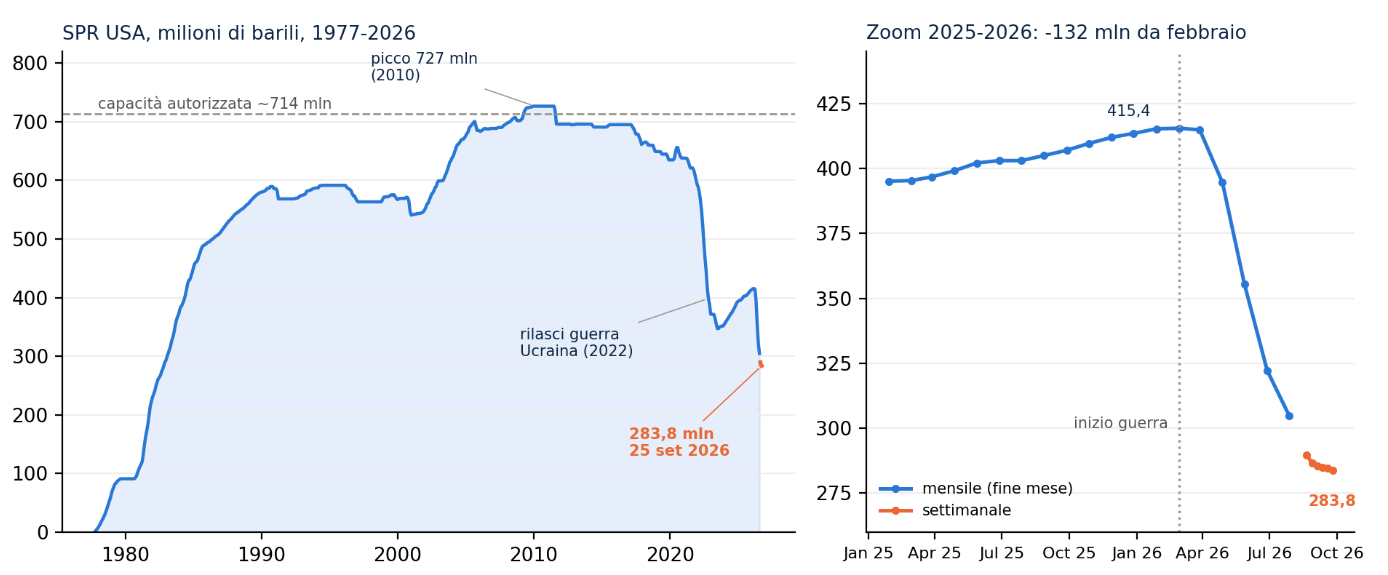
SPR, US, 1980 - oggi
Prima e dopo la guerra: dal surplus al deficit
A febbraio, l'IEA prevedeva per il 2026 un surplus di circa 3,7 milioni di barili al giorno. Oggi stima un'offerta di 100,7 milioni (-5,7 milioni sul 2025) e una domanda di 102,6 (-2,5): un deficit medio di circa 2 milioni al giorno, prima del ritorno al surplus nel 2027.
Tra febbraio e agosto la produzione saudita è scesa da 10,4 a circa 6 milioni di barili al giorno, quella iirachena da 4,5 a 3,9, l'iraniana da 3,6 a 2,2, e la capacità inutilizzata dell'OPEC+, il cuscinetto di “salvataggio” del cartello in quanto a produzione si tratta, da 3,8 milioni a circa 0,2 (Source: IEA).
Nei primi due mesi di guerra sono stati colpiti 84 impianti, 34 in modo grave, soprattutto nella logistica e nella raffinazione più che nell'estrazione: alcune raffinerie kuwaitiane potrebbero richiedere anni di riparazioni.
La domanda dal canto suo è calata e si è riorganizzata: tra febbraio e maggio la Cina ha tagliato l'import di greggio del 40% e Giappone, Corea e India gli acquisti di quasi 4 milioni di barili al giorno. Metà del calo stimato dall'IEA riguarda la petrolchimica asiatica, e il consumo di carbone è atteso a un record nel 2026.
Hormuz: alcune navi, tanto greggio, pochi distillati.
Su maritimetraffic.com Hormuz appare quasi deserto, con le navi parcheggiate ai 2 lati dello stretto: a settembre i dati AIS mostravano 10-12 transiti al giorno, contro circa 100 prima della guerra. Ma per Lloyd's Intelligence varie navi viaggiano a transponder spento: tra il 14 e il 20 settembre i transiti non iraniani sarebbero stati 117.
Così a settembre il Golfo, Iran escluso, ha esportato almeno 16,5 milioni di barili di greggio al giorno, vicino al pre-guerra (Source: Kpler, Vitol), per tre motivi:
- Gli oleodotti che aggirano lo Stretto: l'East-West saudita porta fino a 7 milioni di barili al giorno a Yanbu, sul Mar Rosso, l'ADCOP emiratino a Fujairah, sul Golfo di Oman ed oltre Hormuz.
- Una "navetta" di superpetroliere: ad agosto oltre il 70% del greggio in transito veniva trasbordato al largo di Fujairah e Sohar.
- La navigazione oscurata. Risultato: prima della guerra, passava per via marittima da Hormuz l'83% del greggio prodotto nell’area, a settembre il 60%.
Tutti questi dati sono stati confermati proprio oggi dal CEO di Vitol, forse il più grande trader al mondo di petrolio e derivati, in un’intervista a Bloomberg.
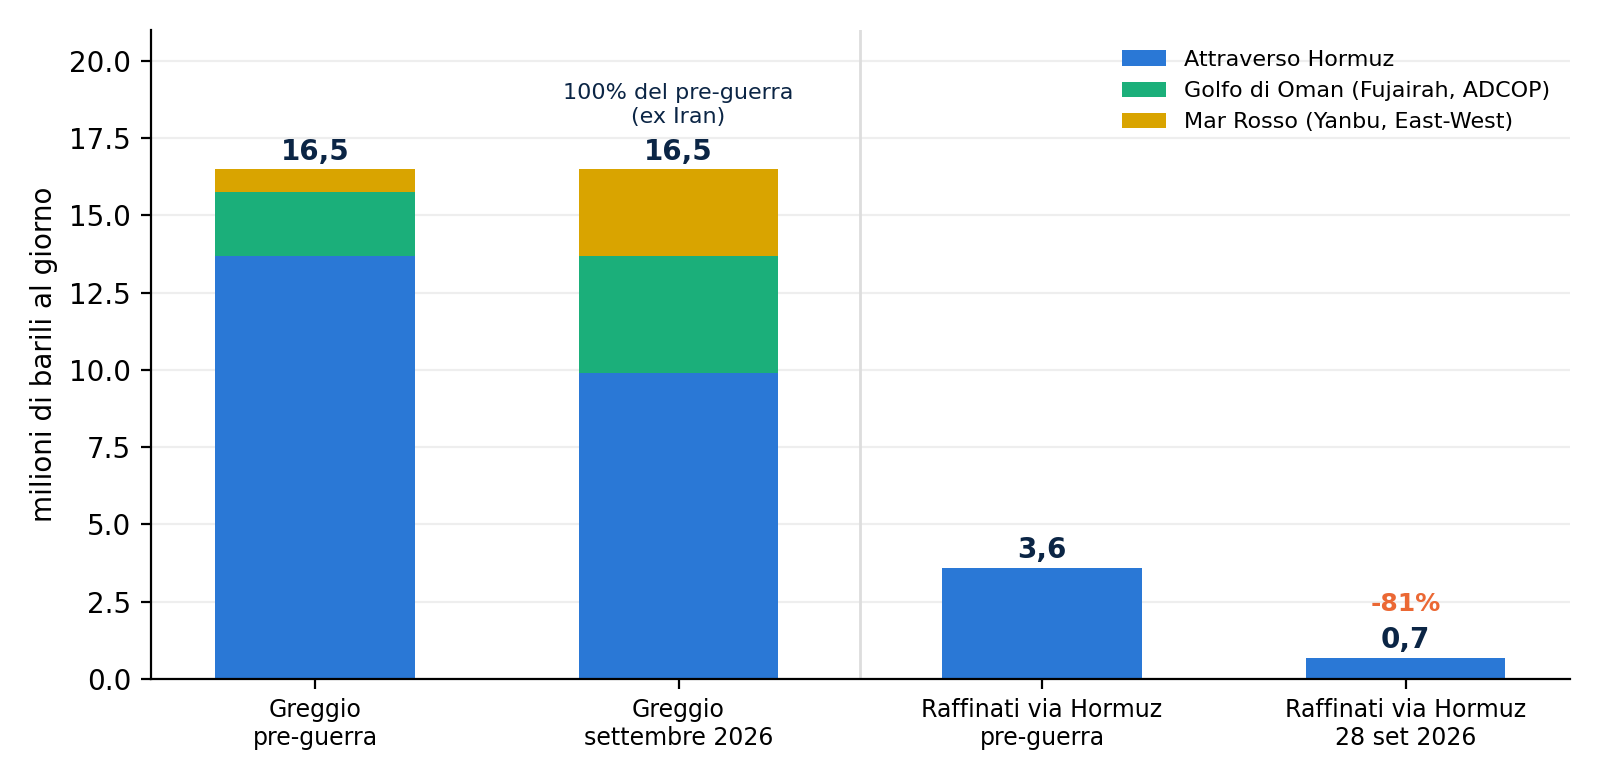
Esportazioni di greggio dal Golfo (Iran escluso) per rotta e prodotti raffinati in transito da Hormuz, milioni di barili al giorno. Fonte: Kpler, elaborazione interna (ripartizione pre-bellica indicativa)
Per i distillati (benzina, diesel, jet fuel, nafta) è un'altra storia: al 28 settembre da Hormuz ne transitavano 677 mila barili al giorno contro 3,6 milioni pre-bellici, -81% (Source: Kpler). Le grandi raffinerie del golfo sono sulla costa interna, gli oleodotti portano solo greggio e per le petroliere piccole non esistono navette. Il risultato è che, ad agosto l'export netto di gasolio del Golfo era un quarto del pre-guerra; a febbraio Golfo e Russia coprivano circa il 45% del commercio marittimo mondiale di diesel
Poi il nodo del costo del trasporto: affittare una superpetroliera Golfo-Cina, di norma un costo di 30-50 mila dollari giornalieri, a metà settembre ha superato per la prima volta il milione di USD al giorno (Source: Baltic Exchange, Seatrade). Per Windward si tratta di circa 26 dollari a barile, un quarto del costo finale contro l'1-3% abituale. L'assicurazione rischio guerra (tutti i tanker dovrebbero essere assicurati per poter navigare e commerciare), è salita dallo 0,25% al 3-10% del valore della nave, da canto suo.
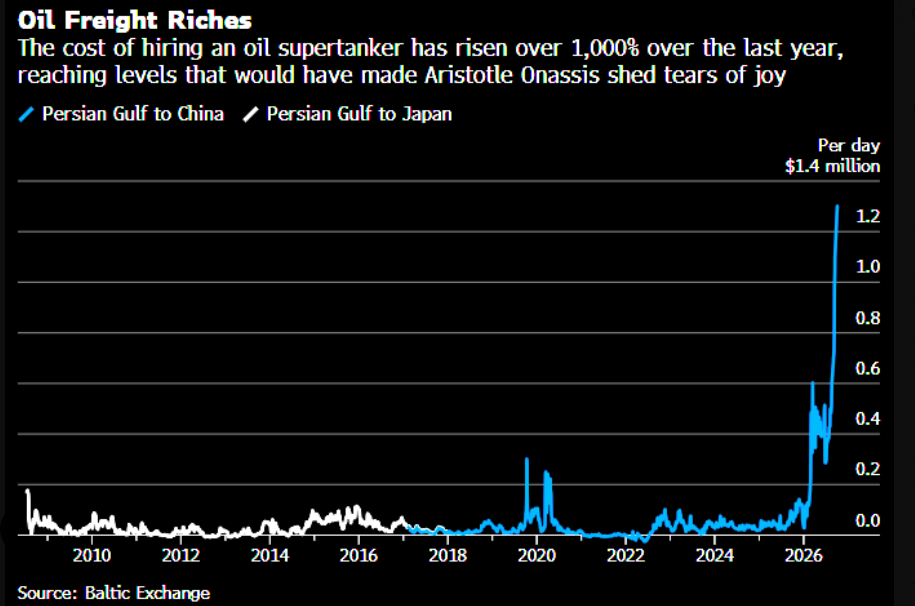
Costo giornaliero del nolo di un tanker fra Golfo Persico ed Asia - Le performance passate non sono un indicatore affidabile dei risultati futuri.
I prodotti raffinati ed il vero collo di bottiglia.
A maggio la guerra aveva messo fuori servizio fino a 3 milioni di barili al giorno di capacità di raffinazione, più gli 1,4 milioni in Russia: circa il 9% di quella mondiale (Source: IIR). Ruwais (Emirati), il più grande impianto della regione con 922 mila barili al giorno, è rimasta ferma da marzo ad agosto; Mina al-Ahmadi, Mina Abdullah e Al-Zour (Kuwait) lavorano a ritmo ridotto; colpite Ras Tanura, SATORP (Jubail) e Jazan in Arabia Saudita, con SAMREF (Yanbu) legata all'East-West; Bapco, in Bahrein, ha invocato la “forza maggiore”.
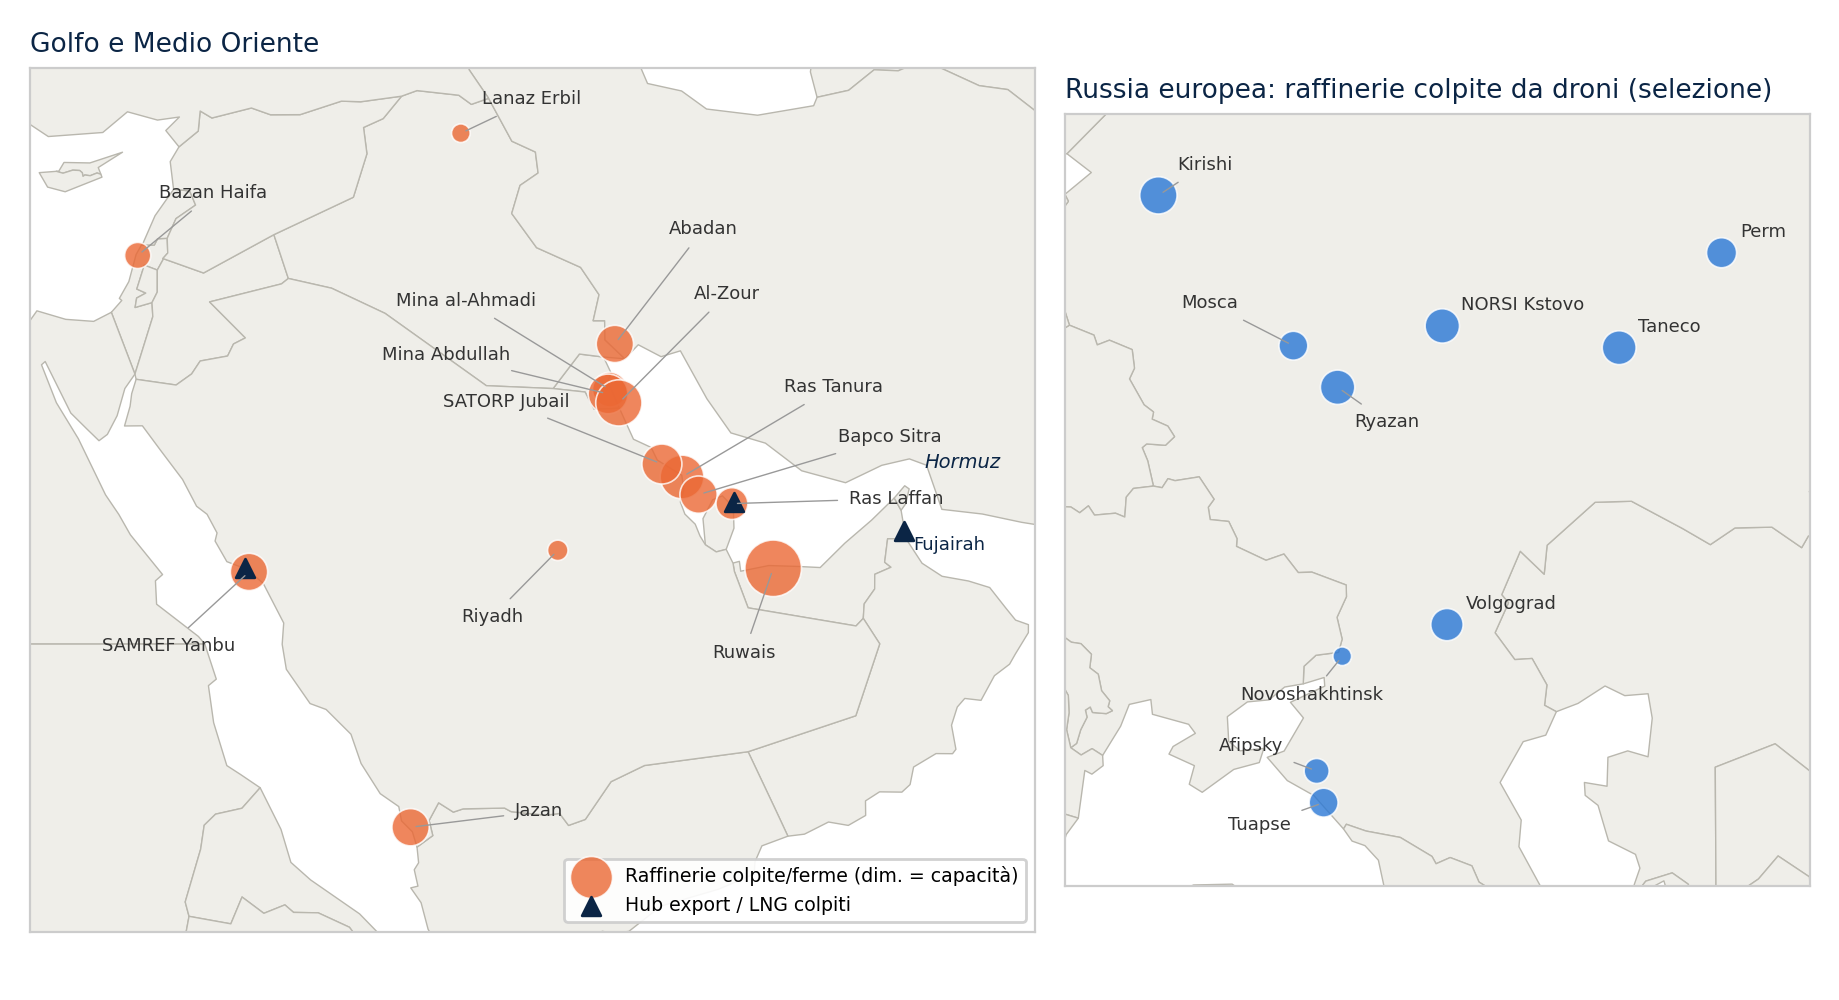
Principali raffinerie e hub di esportazione colpiti o fermati nel 2026, Medio Oriente e Russia (selezione; posizioni e dimensioni indicative). Fonti: IEA, IIR, Bloomberg, Reuters, elaborazione interna
Poi c'è la Russia, che nel 2025 forniva quasi il 15% del diesel mondiale ed esportava via mare circa 0,8 milioni di barili al giorno di raffinati. A luglio di quest’anno, le lavorazioni erano al minimo dal 2002 e a settembre sono stati colpiti, tra gli altri, Ryazan, Kirishi, Mosca e Volgograd (per Bloomberg, quest'anno, una raffineria ogni tre giorni). A giugno l'export di diesel era sotto il milione di tonnellate (2,5 un anno prima) e Mosca ne ha prorogato il divieto di esportazione fino al 31 ottobre, mentre quello sulla benzina sarà in vigore fino a fine anno.
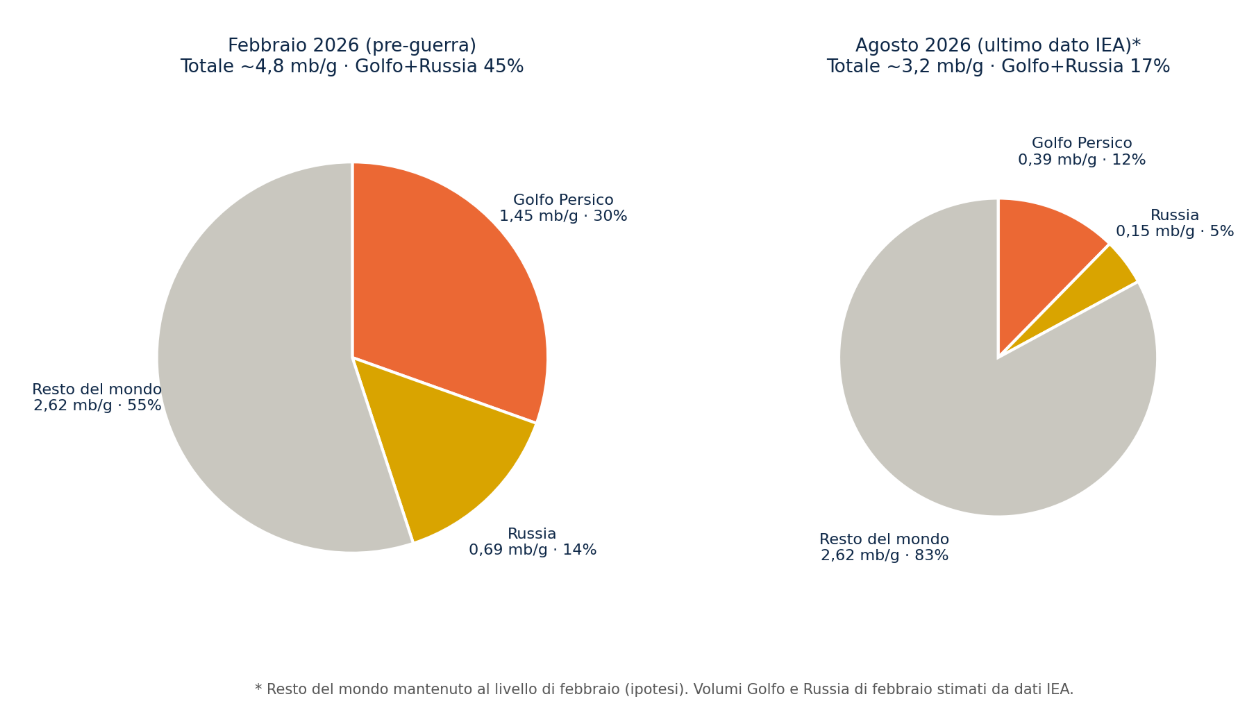
Esportazioni marittime Diesel per area, Febbraio / Agosto 2026
Perché non si può semplicemente costruire più capacità? Perché una raffineria è uno degli investimenti più costosi e lenti dell'industria. Servono circa 4 miliardi di dollari ogni 100 mila barili al giorno di capacità (Source: Reuters) e spesso molto di più. Ma soprattutto, i tempi vanno dai 5 ai 10 anni. Nel frattempo l'industria è andata nella direzione opposta: tra il 2019 e il 2026 nel mondo sono stati chiusi quasi 9,7 milioni di barili al giorno di capacità, molti dei quali in Europa e negli Stati Uniti (Source: IIR). Pesa una politica che da anni scoraggia nuovi investimenti nella filiera fossile.
Backwardation e cosa aspettarsi in Q4
Si parla di backwardation quando i contratti futures vicini costano più di quelli lontani e la “curva” è inclinata negativamente: il mercato paga un premio per avere il barile subito, segnale tipico di scarsità attuale.
Prima della guerra lo spread tra primo e sesto contratto Brent era di circa 3 dollari; il 31 marzo ha toccato il record di 37 (Source: John Kemp). Con la breve tregua di luglio è tornata per qualche giorno in leggero contango (curva inclinata positivamente), ma il 15 settembre, con l'oleodotto East-West fermo dall'11 al 22, lo spread ha superato di nuovo i 20 dollari.
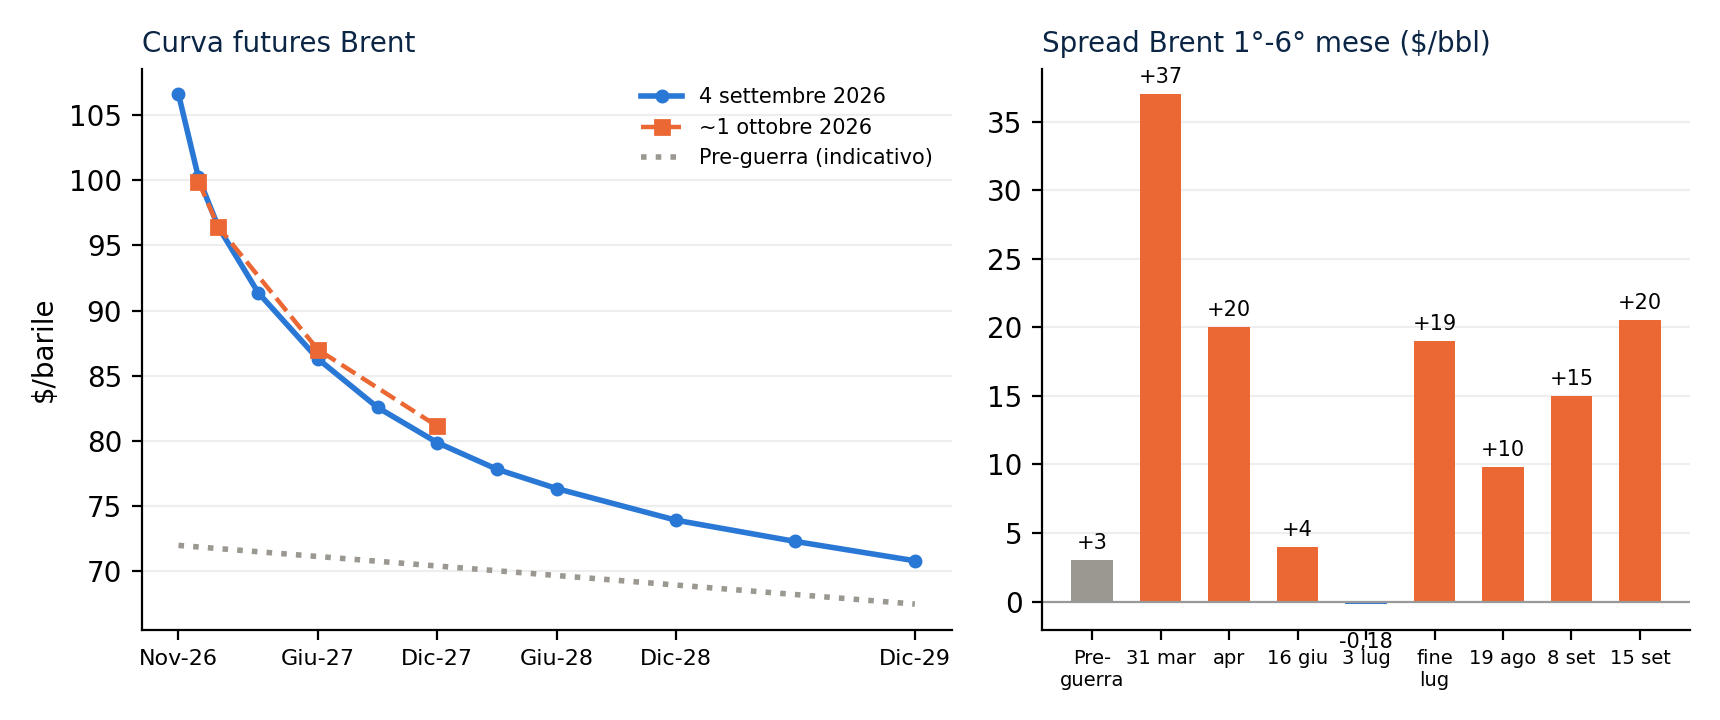
Curva dei futures Brent e spread tra primo e sesto contratto, $/barile. Fonti: ICE, John Kemp, Baratelli Institute, elaborazione interna. Le performance passate non costituiscono un indicatore affidabile dei risultati futuri - Le performance passate non sono un indicatore affidabile dei risultati futuri.
Il mercato fisico è dunque corto: le scorte calano e chi vuole greggio o diesel subito lo paga caro. Se la backwardation cresce, come a settembre, significa che ill deficit si aggrava.
Quarto trimestre e conclusioni
Le stime delle banche per il quarto trimestre coprono un ventaglio insolitamente ampio. Tre le variabili da seguire:
- Le rotte alternative, dall'East-West al Mar Rosso: ogni interruzione ha subito inclinato la curva.
- Il diesel: l’azione del G7 dovrebbe dare sollievo fino a inizio novembre, poi inverno, riparazioni lente nel Golfo e attacchi alle raffinerie russe peseranno ancora sui margini, forse meno che a settembre.
- La domanda cinese: Pechino ha bloccato l'export di carburanti e potrebbe tornare ad accumulare scorte appena i prezzi lo permetteranno.
Per chiudere, un grafico che include tutti assieme Crude Oil, ICE Gasoil (diesel) e Crack Spread (margine di lavorazione dal petrolio al diesel).
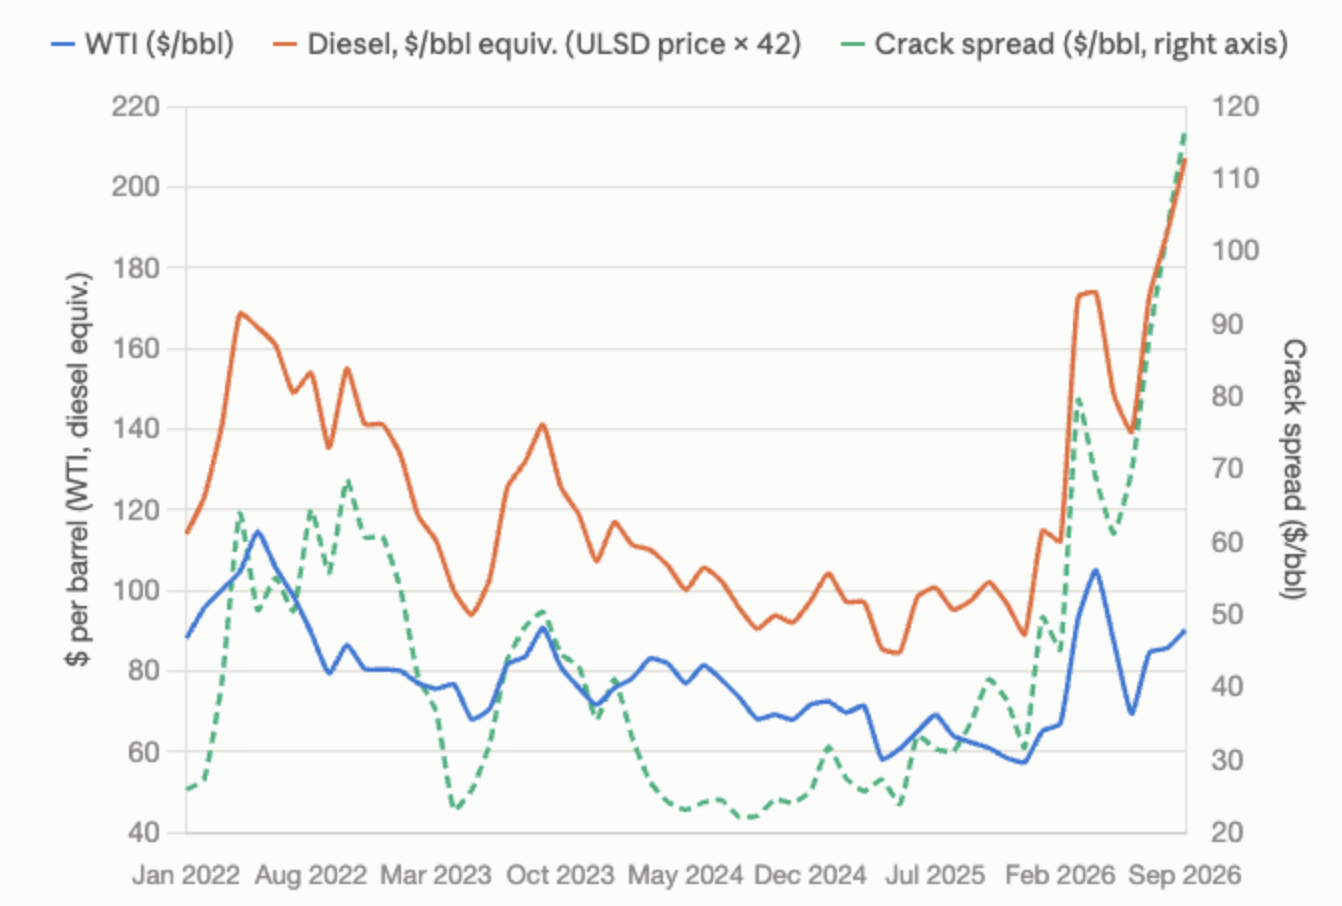
Le performance passate non sono un indicatore affidabile dei risultati futuri.