
Mercato Espresso - 01 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 1 ottobre, 08 am - Si apre il quarto trimestre con i futures in rialzo, dopo un finale di settembre in chiaroscuro per Wall Street. Ieri un'ondata di vendite nell'ultima ora ha portato l'S&P500 a -0,3% e il Dow a -0,9% (oltre 440 punti), mentre il Nasdaq ha chiuso a +0,2% a 26.861. Il bilancio del mese conferma la spaccatura: S&P500 -0,5%, Dow -4,3%, Nasdaq +1,9%. Nel trimestre S&P500 e Nasdaq guadagnano circa il 2%, il Dow perde il 2,7%, e da inizio anno il Nasdaq è a +15,6% contro il +11,8% dell'S&P500.
In Asia la tecnologia guida il rimbalzo: Nikkei +2,9% e Kospi +1,3%, con Cina e Hong Kong chiuse per festività. I futures americani sono saliti con decisione (Nasdaq 100 +1%, S&P500 +0,6%, Dow +0,3%) sulla scia di Micron, mentre per l'Europa si attende stamattina un'apertura più incerta dopo il calo di ieri del Ftse Mib (-0,84% a 51.371, con Tim -2,6%).
Il nodo resta il mercato obbligazionario. Ieri il decennale USA ha toccato il 5,306%, massimo da giugno 2007, e il trentennale ha superato il 5,6%, ai massimi dal 2002, nonostante un PCE core di agosto più morbido del previsto (+3% annuo contro il 3,3% atteso). Hanno pesato di più l'ADP, con 90 mila nuovi posti contro i 68 mila attesi, e le parole di Kashkari (Minneapolis Fed): l'inflazione "è ancora troppo alta" e il dato "non cambia la storia". Sullo sfondo crescono i timori fiscali, con il debito federale oltre i $40 mila mld, anche se per TD Securities "l'apocalisse fiscale non è ancora qui". Il mutuo trentennale è salito al 7,6%, massimo da novembre 2023. Stamattina il decennale cede 2 pb al 5,28%.
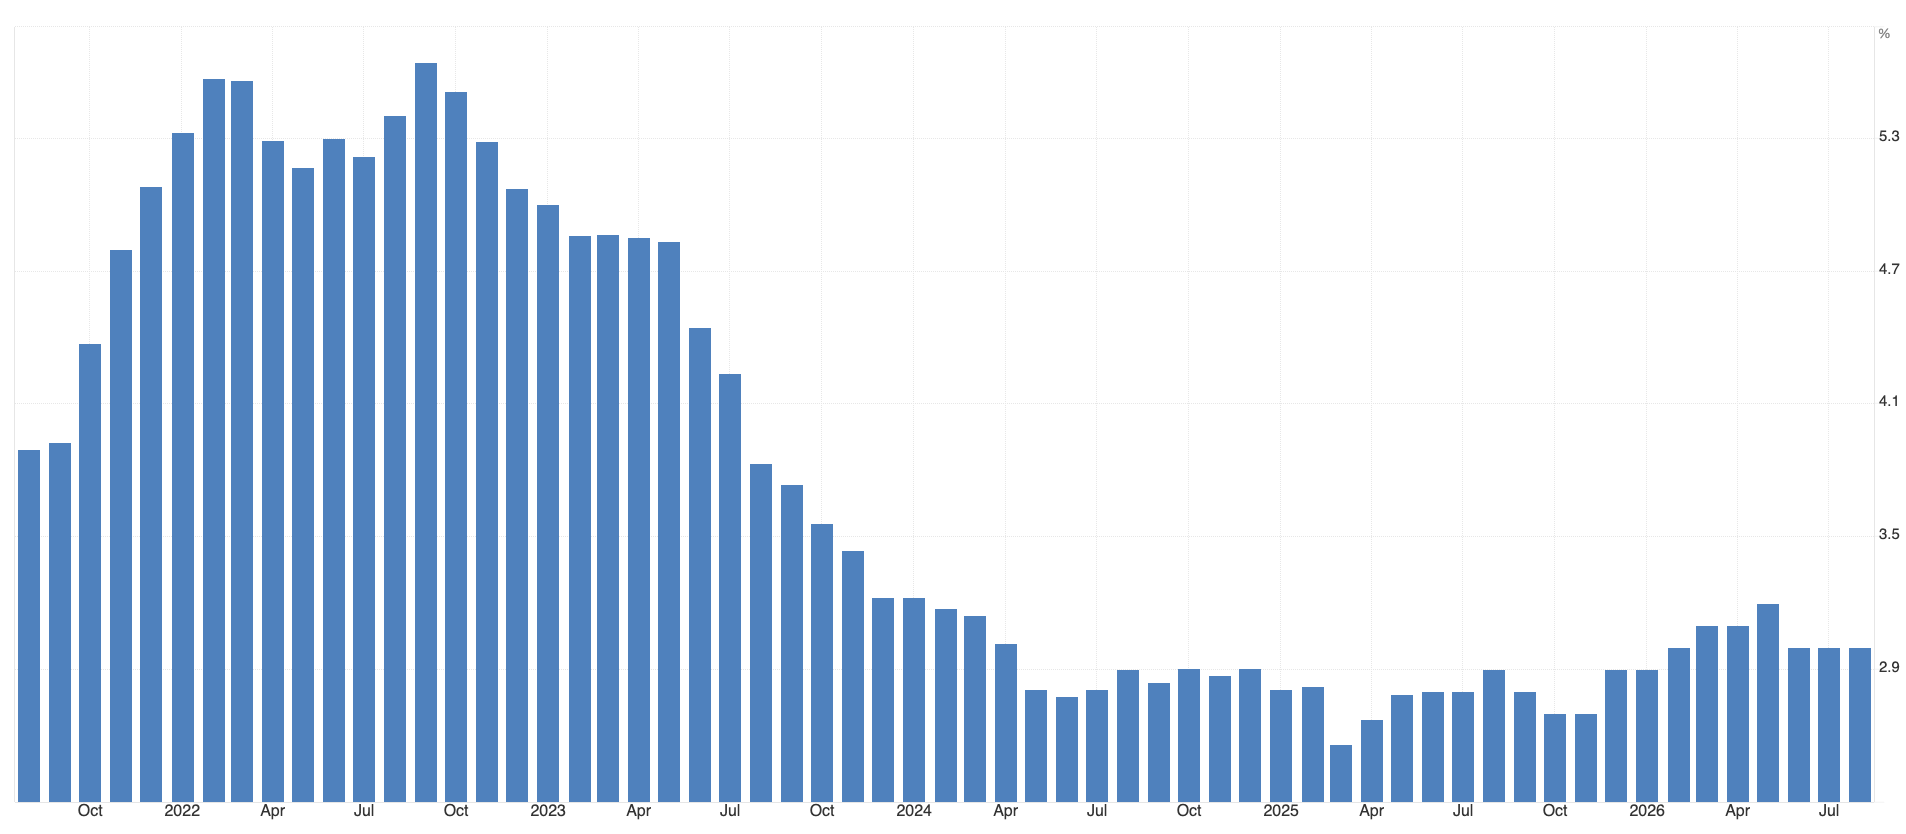
Core Pce annuale, fonte: Bureau of Economic Analysis
Nel FX il dollaro resta forte: l'EUR/USD stamattina tratta a 1,1315, a ridosso del supporto di 1,13, mentre l'USD/JPY è sceso a 156,8. L'oro è salito verso $4.175 e l'argento ha guadagnato l'1,2%. Il petrolio ha ritracciato, con il Brent sotto $97 (-1,1%) e il WTI a $89,2 (-1,4%): secondo Goldman, JPMorgan e Kpler i flussi di greggio da Hormuz sono tornati ai livelli pre-bellici (13,5 mln di barili al giorno), aiutati dalla ripartenza dell'oleodotto saudita verso Yanbu. Restano però scarsi i raffinati, con il gasolio ai record e Trump che valuta ancora un divieto di export del diesel, mentre i colloqui con Teheran restano in stallo: Rubio ha chiesto alla delegazione iraniana di lasciare gli USA a fine Assemblea ONU. Poco mosso il Bitcoin, in area $84.000.
Sul piano societario Micron ha battuto le attese: EPS di $33,42 (consenso $31,61) su ricavi di $54,23 mld, con una guidance da $61,5 mld e EPS di $38,15, ben sopra i $57 mld e $35,40 stimati. Il titolo è poco variato after-hours, ma il segnale sostiene tutta la filiera dei chip. Alphabet sale di oltre l'1% dopo il lancio di Gemini 4 Argon, il suo modello di IA più avanzato, mentre Meta chiude settembre a +30%, il miglior mese dal 2022. Corrono anche i titoli della cybersicurezza, con CrowdStrike e Palo Alto ai massimi di 52 settimane, mentre Paramount ha nominato Ynon Kreiz (ex Mattel) co-CEO della futura combinazione con Warner Bros. Discovery. Oggi riportano McCormick prima dell'apertura e Nike a mercati chiusi (attesi EPS $0,44 su $11,35 mld), con il titolo ai minimi di 52 settimane.
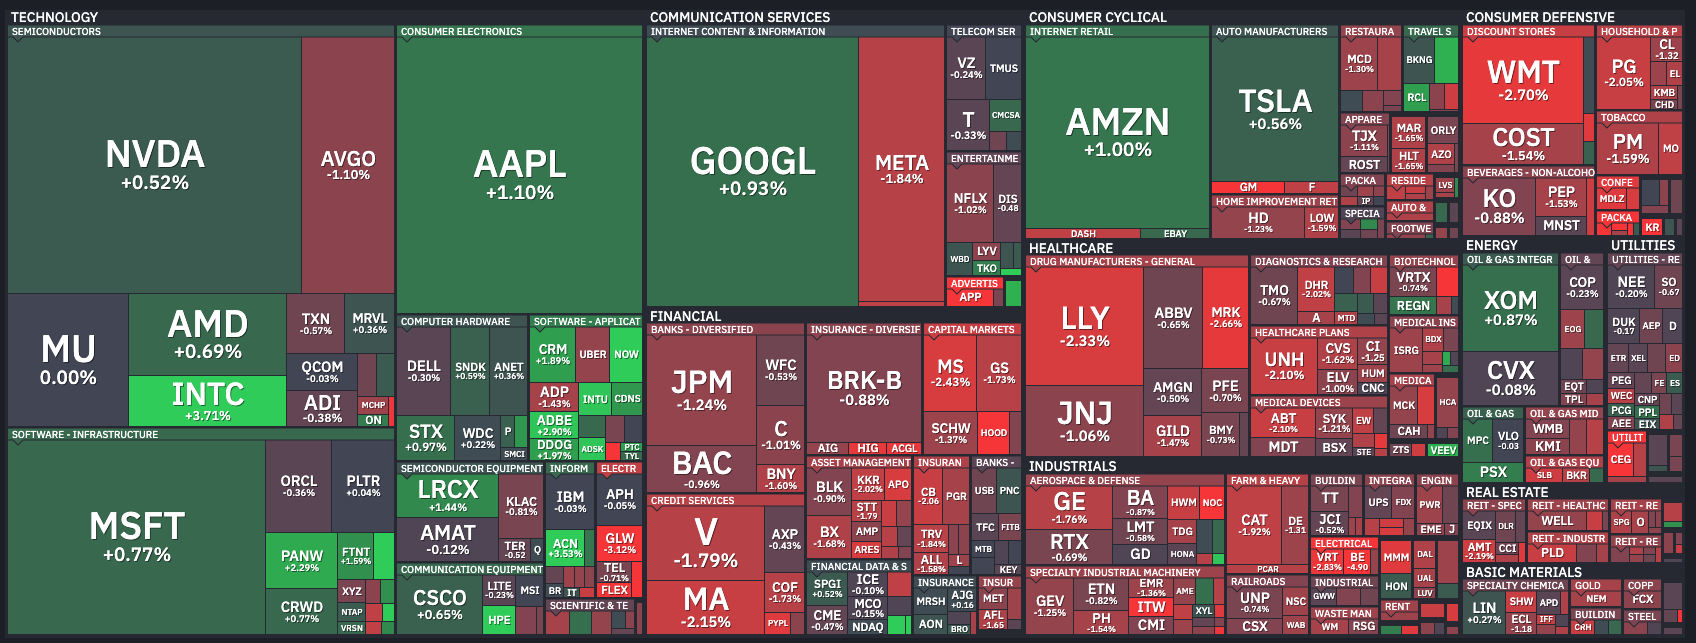
HeatMap Sp500, 30 Settembre
Infine i dati. In Europa le stime flash di ieri hanno sorpreso al rialzo: l'inflazione è salita al 3,3% in Germania, massimo da quasi tre anni, al 3,4% in Francia e al 4,1% in Italia, rafforzando l'ipotesi di un nuovo rialzo BCE in vista del dato dell'Eurozona di domani. Stamattina escono i PMI manifatturieri finali. Negli Stati Uniti alle 14:30 le richieste di sussidi (attese 199 mila) e alle 16:00 l'ISM manifatturiero (atteso 55, componente prezzi a 72), in attesa del report sul lavoro di domani.