
Elezioni di medio termine USA: i prezzi dei carburanti decideranno il futuro politico americano?
I prezzi dei carburanti sono un tema ricorrente nelle campagne elettorali statunitensi, ma in vista delle elezioni di medio termine di quest'anno assumono un peso particolare: la benzina costa circa il 40% in più rispetto a un anno fa, e così ogni sosta al distributore ricorda agli elettori l'aumento del costo della vita.
I prezzi dei carburanti sono un tema ricorrente nelle campagne elettorali statunitensi, ma in vista delle elezioni di metà mandato di quest'anno assumono un peso particolare: la benzina costa circa il 40% in più rispetto a un anno fa, e ogni sosta dal benzinaio ricorda agli elettori l'aumento del costo della vita. Le midterm offrono agli elettori l'occasione di giudicare le politiche finora attuate dall'amministrazione e, questa volta, una parte significativa della battaglia per il controllo del Congresso potrebbe decidersi «alla pompa».
Ma l'impatto dei prezzi dell'energia sui risultati elettorali è solo una parte della storia. In questo articolo analizzerò anche come un eventuale cambiamento degli equilibri di potere a Washington potrebbe incidere sulla politica energetica statunitense, sulle prospettive della guerra con l'Iran e sulla propensione delle aziende a investire in infrastrutture.
Il prezzo delle promesse elettorali
Il 5 settembre 2024, durante un discorso all'Economic Club of New York, Donald Trump aveva promesso di riportare il prezzo della benzina sotto USD 2 al gallone. Oggi quella promessa appare piuttosto lontana. Come mostra il grafico qui sotto, il 24 ottobre il prezzo medio della benzina regular si attestava a USD 4,30, contro USD 3,07 di un anno prima. Il diesel, nel frattempo, costava USD 6,34, rispetto a USD 3,64, con un aumento di oltre il 70%.
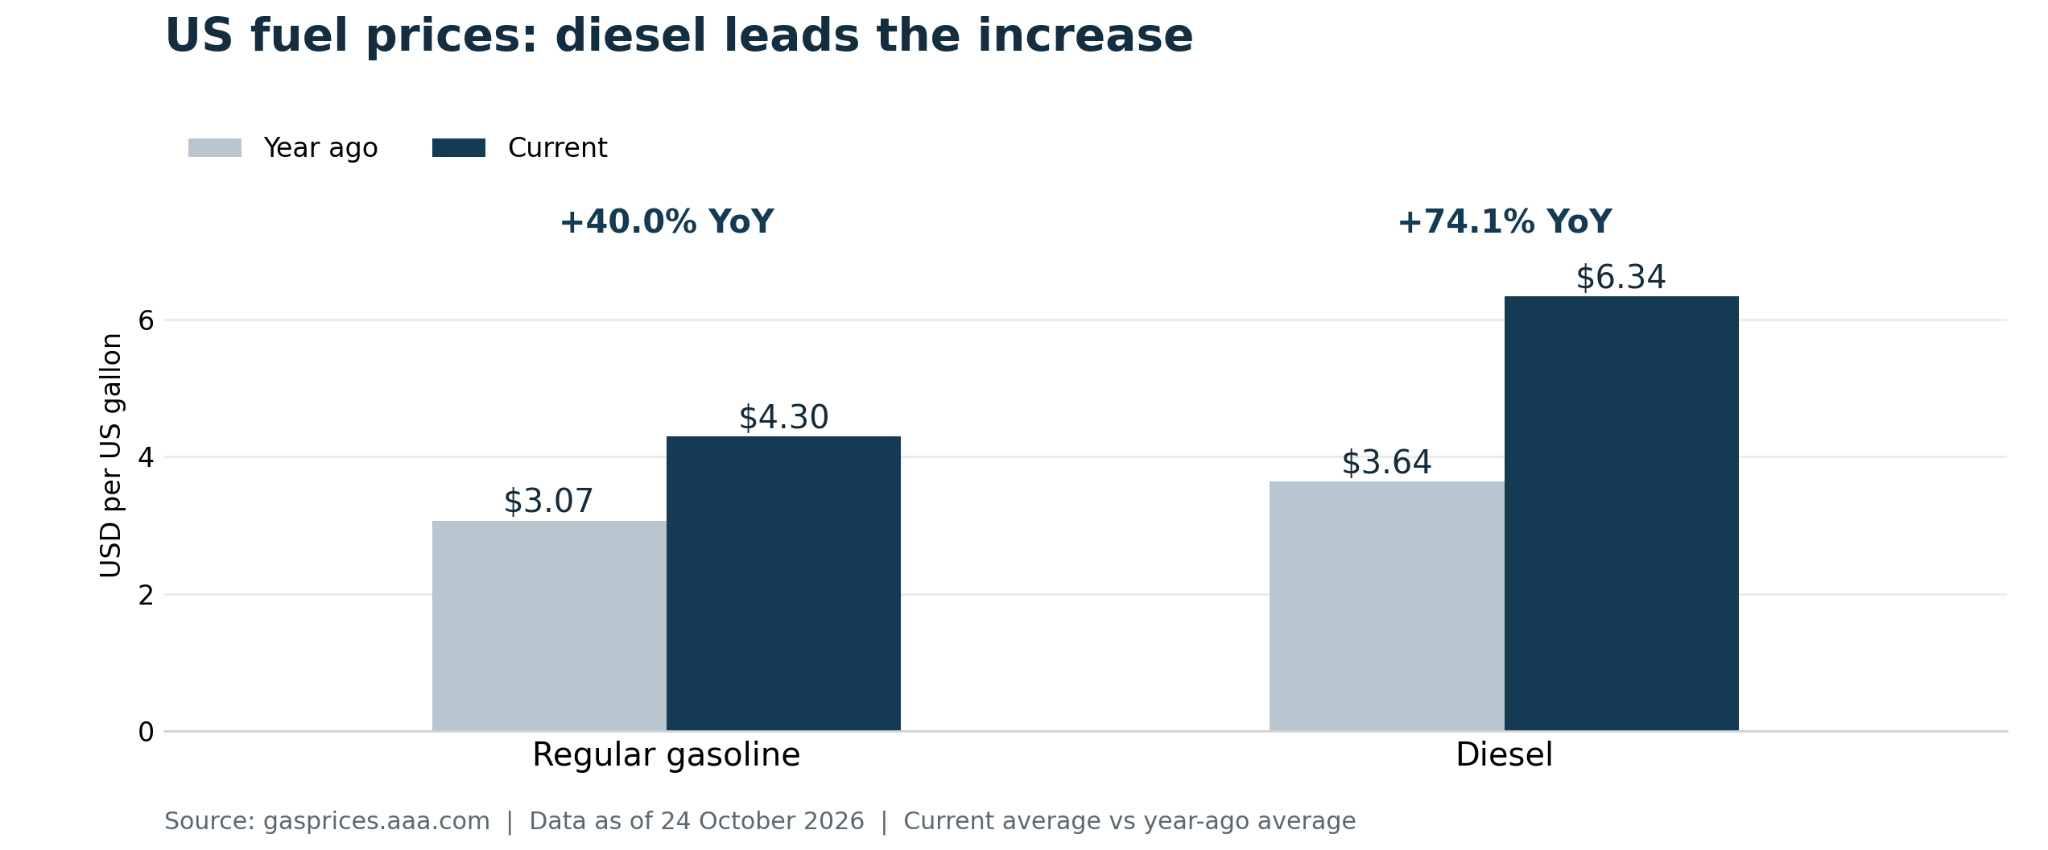
Fonte: gasprices.aaa. Dati al 24 ottobre 2026. Elaborazione propria.
Il costo politico di questi rincari è evidente nei sondaggi. In un sondaggio New York Times/Siena del 21 ottobre, il 73% degli intervistati disapprovava la gestione dei prezzi della benzina da parte di Trump, mentre il 24% la approvava.
Perché il diesel sale di più?
I rincari dei carburanti sono alimentati da perturbazioni a diversi livelli della filiera: dalla disponibilità di greggio e dal trasporto marittimo fino all'operatività delle raffinerie e ai componenti necessari per produrre carburanti conformi a specifici requisiti di qualità. Quasi tutte queste perturbazioni sono legate, direttamente o indirettamente, al conflitto in corso in Medio Oriente e agli attacchi ucraini contro le raffinerie russe.
Un esempio della complessità della situazione è il legame tra il mercato indiano del GPL e i prezzi della benzina in California. La carenza di GPL utilizzato per cucinare ha spinto il governo indiano a dare priorità alla sua produzione. Di conseguenza, le raffinerie indiane hanno ridotto la produzione di alchilato, un componente utilizzato nella miscelazione della benzina e particolarmente importante per soddisfare i requisiti di qualità dei carburanti della California. Secondo i dati Kpler, le esportazioni indiane di alchilato sono scese da 61.000 b/g a marzo a 33.000 b/g ad aprile.
Tuttavia, i rincari del diesel appaiono particolarmente dolorosi, non solo per il loro maggiore aumento percentuale, ma anche perché l'importanza del diesel va ben oltre il prezzo pagato dagli automobilisti «alla pompa». Il diesel rappresenta un costo rilevante per il trasporto merci, i macchinari agricoli e buona parte dell'attività industriale. Il correlato mercato del gasolio da riscaldamento incide inoltre sulle bollette per il riscaldamento delle famiglie, in particolare nel nord-est degli Stati Uniti.
Il problema principale resta la ripresa disomogenea delle forniture dal Medio Oriente. Sebbene i flussi di greggio si stiano gradualmente riprendendo, le esportazioni di prodotti raffinati dal Golfo restano quasi del 60% al di sotto dei livelli prebellici. Il problema è aggravato dagli attacchi ucraini contro le raffinerie russe.
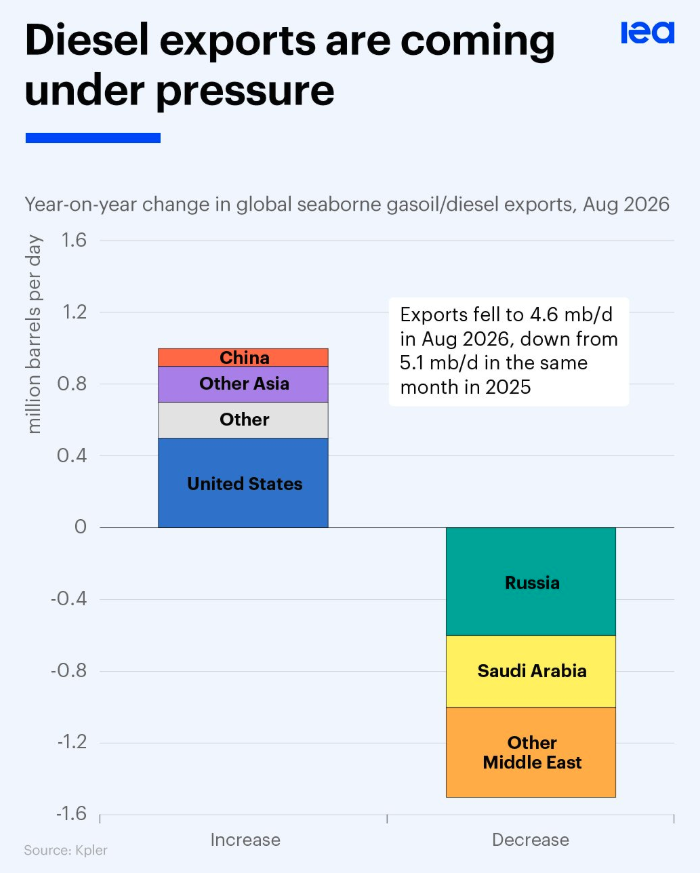
Fonte: iea.gov
Secondo i dati IEA, ad agosto le esportazioni nette complessive di diesel e gasolio dal Golfo Persico e dalla Russia erano inferiori di circa 1,6 milioni di b/g rispetto a febbraio, prima dello scoppio della guerra in Medio Oriente. Gli Stati Uniti hanno contribuito a compensare parte dell'offerta globale venuta meno, poiché i margini elevati hanno spinto le raffinerie americane ad aumentare le lavorazioni. Le esportazioni statunitensi di diesel sono salite da circa 1 milione di b/g a febbraio al record di 1,6 milioni di b/g ad agosto, con un incremento di circa il 60%.
La maggiore produzione statunitense ha contribuito ad allentare parte della pressione sui mercati globali. Ad esempio, il Brasile, che ha dovuto sostituire le forniture russe venute meno, ad agosto ha importato circa 208.000 b/g di diesel dalla costa del Golfo degli Stati Uniti, pari al 74% delle sue importazioni totali di diesel.
Tuttavia, la decisione di esportare carburante aggiuntivo non dipende soltanto dai differenziali di prezzo tra i mercati e dalle opportunità di arbitraggio. Contano anche i costi normativi, tra cui le Renewable Volume Obligations (RVO) statunitensi, legate agli obblighi sui carburanti rinnovabili e regolate tramite i crediti RIN. La vendita di diesel convenzionale sul mercato interno in genere aumenta tali obblighi, mentre il carburante prodotto e debitamente documentato per l'esportazione è escluso dal loro calcolo.
Esistono inoltre ostacoli logistici all'interno degli Stati Uniti, per cui un'eccedenza di carburante sulla costa del Golfo non significa che possa essere consegnata in modo rapido ed economico in ogni parte del Paese.
Il “nuovo Congresso” e il futuro della guerra
Per le prospettive di breve e medio termine del mercato petrolifero, gli sviluppi in Medio Oriente e in Ucraina resteranno determinanti. Ciò solleva la questione se eventuali cambiamenti al Congresso possano influire sull'attuale indirizzo politico dell'amministrazione statunitense, in particolare nei confronti del Medio Oriente, dove un'ulteriore escalation resta uno degli sviluppi possibili.
I sondaggi attuali suggeriscono che occorre tenere conto di uno scenario in cui i repubblicani perdano il controllo della Camera dei Rappresentanti. Al Senato, invece, contano di più i risultati nei singoli Stati, per cui un vantaggio democratico a livello nazionale non può tradursi direttamente nel numero di seggi.
Un'eventuale conquista della Camera da parte dei democratici potrebbe rendere più difficile per l'amministrazione finanziare le ulteriori fasi della guerra e aumentare la pressione affinché chiarisca le condizioni alle quali potrebbe concludersi. In uno scenario del genere, per il mercato sarebbe importante la reazione dell'amministrazione, in particolare se una posizione repubblicana più debole ne aumenterebbe la disponibilità a negoziare. In questo contesto vale la pena ricordare che il nuovo Congresso si insedierà solo il 3 gennaio 2027.
Nei rapporti tra Washington e Mosca l'impatto potrebbe essere diverso. Se la guerra non si concludesse entro fine anno, una maggiore pressione del Congresso per mantenere il sostegno a Kiev e limitare le concessioni alla Russia potrebbe rendere più difficili accordi simili a quello annunciato il 9 ottobre. Quell'accordo riguardava le forniture di diesel russo ed era accompagnato da un temporaneo allentamento delle sanzioni statunitensi. D'altra parte, se i repubblicani mantenessero il controllo di entrambe le camere, l'amministrazione avrebbe più margine per proseguire la sua politica attuale, sempre che intenda ancora farlo.
Un fattore più ampio alla base di questi sviluppi è l'evoluzione dei rapporti tra gli Stati Uniti e i Paesi produttori di petrolio, che potrebbe indebolire la coesione dell'OPEC. Gli Emirati Arabi Uniti hanno lasciato l'OPEC e l'OPEC+ il 1° maggio 2026, ottenendo una maggiore libertà nell'utilizzo della propria capacità produttiva. La decisione è coerente con l'interesse degli Stati Uniti ad aumentare la disponibilità di greggio.
Alcune fonti di stampa hanno inoltre collegato la decisione alle discussioni su una linea di swap in dollari per gli Emirati, confermata da Scott Bessent. Tuttavia, il fatto che questi eventi si siano verificati più o meno nello stesso periodo non dimostra che l'uscita dall'OPEC fosse una condizione per il sostegno statunitense.
Inoltre, ad agosto Bloomberg ha riportato che anche il Venezuela, che sta rafforzando la cooperazione con gli Stati Uniti, stava valutando l'uscita dall'organizzazione. Nel caso del Venezuela, la rilevanza iniziale di una simile decisione sarebbe soprattutto politica, dato che il Paese è già esentato dalle quote di produzione.
Eventuali cambiamenti al Congresso potrebbero essere particolarmente rilevanti per gli accordi con il Venezuela. Una maggiore pressione in termini di trasparenza e condizioni politiche potrebbe complicare l'apertura del settore petrolifero alle aziende americane: i democratici hanno già sollevato preoccupazioni in tal senso. A febbraio Chuck Schumer e Adam Schiff (entrambi esponenti del Partito Democratico) hanno presentato il Venezuela Oil Proceeds Transparency Act, chiedendo un audit indipendente dell'accordo e della gestione dei proventi delle vendite di petrolio venezuelano.
Va tuttavia ricordato che le attuali decisioni sulle licenze in materia di sanzioni restano in larga parte nelle mani dell'amministrazione.
La certezza politica è fondamentale per stimolare gli investimenti
Guardando un po' più avanti, torna d'attualità la questione dell'efficacia della politica «drill, baby, drill». Perché questa politica funzioni, il settore ha bisogno della certezza che i grandi progetti opereranno in condizioni normative stabili, anche dopo un cambio di amministrazione.
Il progetto Keystone XL ha dimostrato quanto ciò possa essere importante. Aveva ottenuto l'approvazione durante il primo mandato di Trump, ma è stato abbandonato nel 2021 dopo che Joe Biden ne aveva revocato l'autorizzazione. Il rinnovato sostegno di Trump durante il suo secondo mandato non ha portato automaticamente al rilancio del progetto.
Oggi interrogativi analoghi riguardano la stabilità delle condizioni per i progetti Prairie Connector e Liberty Bridge, quest'ultimo sviluppato congiuntamente con Bridger. Entrambi i progetti mirano ad aumentare la capacità di trasporto del greggio canadese verso gli Stati Uniti.
Un altro buon esempio è South Bow, che si è già assicurata impegni ventennali da parte dei clienti per 465.000 b/g, ma in vista della decisione finale di investimento prevista per metà 2027 la società continua a sottolineare la necessità di autorizzazioni durature e di certezza normativa.
Se i repubblicani perdessero le midterm, alcune aziende potrebbero interpretarlo come un segnale che l'attuale indirizzo politico potrebbe essere meno duraturo e diventare più prudenti.
In questo contesto, l'ultimo sondaggio della Dallas Fed mostra inoltre che un maggiore flusso di cassa non si traduce necessariamente, in via prioritaria, in nuovi investimenti. Nell'indagine del terzo trimestre, il 50% dei rappresentanti dei grandi produttori di petrolio e gas ha dichiarato che la remunerazione degli azionisti o dei proprietari sarebbe il principale utilizzo della liquidità aggiuntiva, mentre il 21% ha indicato le spese in conto capitale.
Tra le aziende più piccole, gli investimenti sono stati la risposta più frequente, scelta dal 31% degli intervistati. Alcuni commenti hanno inoltre evidenziato il timore che i frequenti cambiamenti delle priorità dell'amministrazione inducano le aziende a rinviare le decisioni.
Data center e costo politico dell'energia
L'importanza dell'energia nelle midterm va oltre i prezzi del petrolio e dei carburanti. Con la rivoluzione dell'IA in corso, un'altra questione rilevante è se il sistema energetico statunitense sia in grado di sostenere l'espansione dei data center.
Secondo le previsioni dell'IEA, i consumi di elettricità negli Stati Uniti aumenteranno di quasi il 2% annuo tra il 2025 e il 2030, con i data center responsabili di circa metà di questa crescita. Ciò rende sempre più importante la questione di chi pagherà le centrali elettriche e il potenziamento della rete necessari.
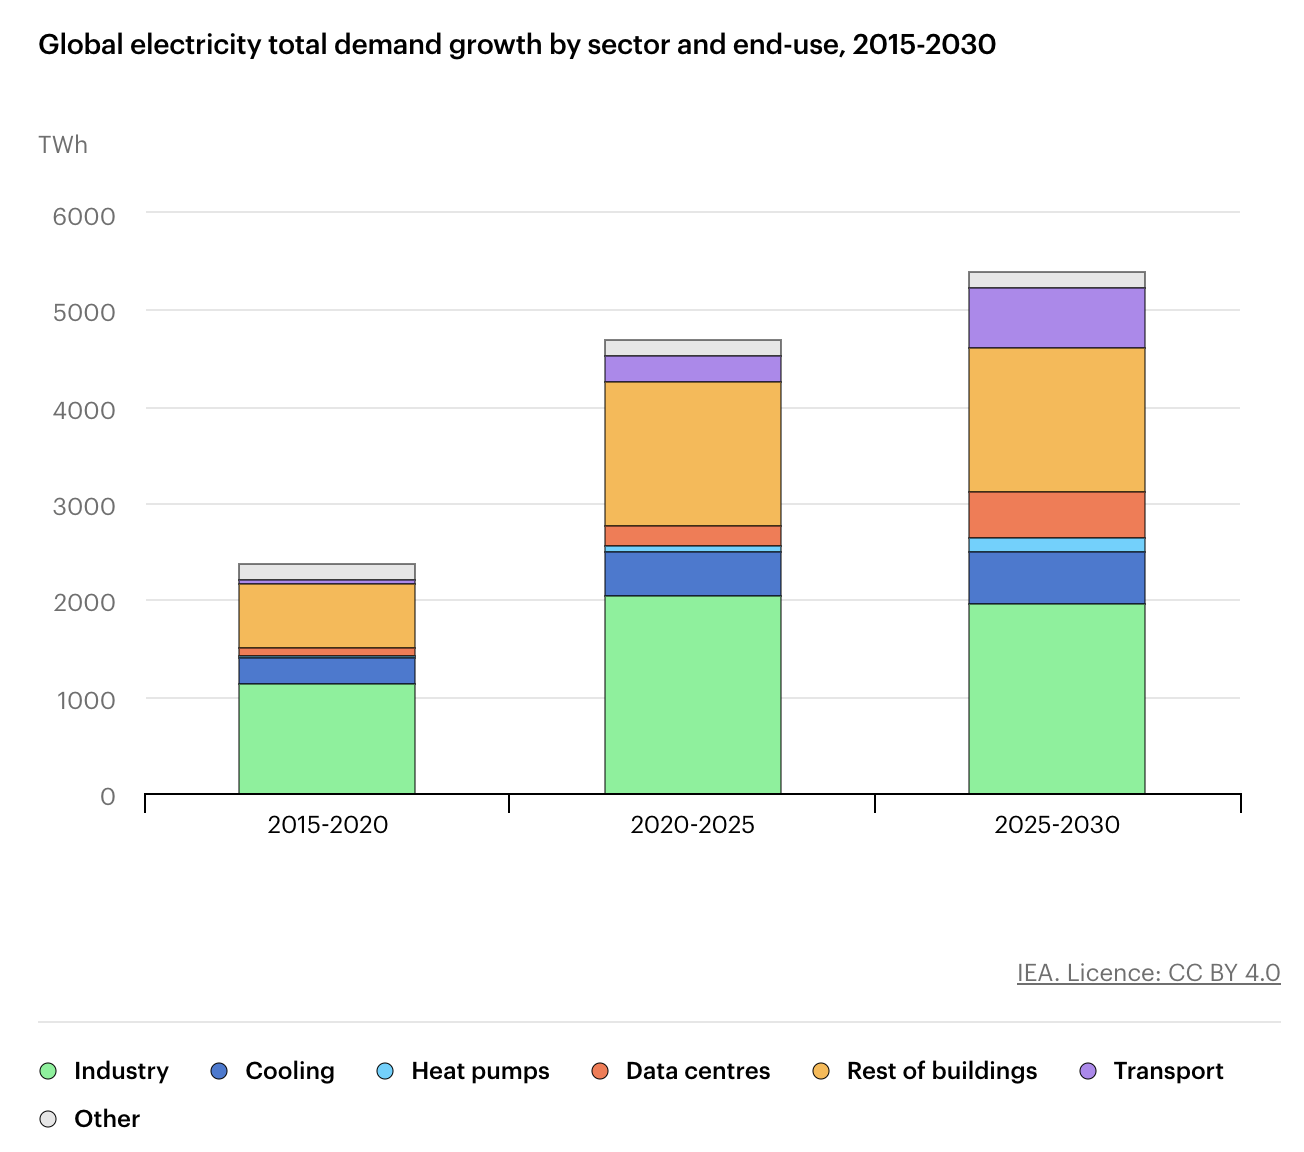
Fonte: iea.gov
Una semplice distinzione tra partiti favorevoli e contrari all'IA sarebbe fuorviante. A settembre la Camera dei Rappresentanti ha approvato il Ratepayer Protection Act con 417 voti favorevoli e 3 contrari. Il disegno di legge imporrebbe alle autorità di regolamentazione statali di valutare standard in base ai quali i grandi consumatori di elettricità sosterrebbero i costi delle infrastrutture necessarie per servirli.
Tuttavia, il disegno di legge non ha ottenuto la maggioranza procedurale richiesta al Senato. Il 30 settembre 57 senatori hanno votato per farlo avanzare, al di sotto dei 60 necessari. Gli oppositori, principalmente democratici, hanno sostenuto che limitarsi a imporre alle autorità di regolamentazione di valutare tali standard offrirebbe una tutela troppo limitata ai consumatori. Ciò potrebbe indicare che eventuali guadagni dei democratici aumenterebbero la pressione per norme più vincolanti a tutela dei consumatori di elettricità e per imporre al settore tecnologico di finanziare il potenziamento della rete.