
Elezioni di metà mandato USA 2026: i metalli, il tema assente dalla campagna elettorale
I metalli sono rimasti quasi del tutto ai margini della campagna per le elezioni di midterm 2026. I candidati hanno puntato su prezzi della benzina, sanità e guerra con l’Iran, non sui magneti alle terre rare.
Eppure, solo pochi mesi fa i metalli dominavano le cronache: a gennaio argento e oro hanno segnato nuovi record, ad aprile Washington ha esteso i dazi sul rame, a maggio ha discusso l’introduzione di dazi sul palladio russo e a giugno Pechino ha inserito alcuni produttori statunitensi di terre rare nella propria lista di controllo delle esportazioni.
Il voto del 3 novembre non cambierà l’inquilino della Casa Bianca, ma determinerà i margini di manovra del presidente Donald Trump sulla sua agenda industriale, commerciale e fiscale. Per i metalli, tuttavia, il vincolo principale è al di fuori della portata di qualsiasi scheda elettorale. La Cina domina la raffinazione dei materiali di cui gli Stati Uniti hanno bisogno per difesa, elettrificazione e intelligenza artificiale, e nessun Congresso può ricostruire tale capacità nell’arco di due anni. Per i metalli industriali e critici, l’equilibrio tra Est e Ovest sarà fissato in larga misura dai negoziati commerciali tra Washington e Pechino.
Le elezioni di metà mandato stabiliranno quanta libertà avrà il presidente nel negoziare e fino a che punto il Congresso potrà frenarlo o sostenerlo.
Tre scenari per il 3 novembre
Gli esiti possibili sono tre. Nel primo, i Repubblicani mantengono il controllo di entrambe le Camere, l’ipotesi meno probabile secondo i mercati predittivi: il presidente conserverebbe mano libera su spesa, tasse e deregolamentazione. Nel secondo, i Democratici conquistano la Camera dei Rappresentanti mentre i Repubblicani mantengono il Senato: il Congresso diventerebbe un punto di veto su bilanci e tetto del debito (in scadenza entro metà 2027), e un presidente con le mani legate tenderebbe probabilmente a concentrarsi su ciò che controlla da solo: dazi, controlli sulle esportazioni e Cina. Nel terzo, i Democratici conquistano entrambe le Camere, attualmente l’esito più probabile: i mercati predittivi assegnano loro circa il 91% di probabilità alla Camera e il 62-67% al Senato (Fonte: Kalshi). Il Congresso diventerebbe un forte contrappeso alla Casa Bianca. Un Senato a guida democratica avrebbe inoltre voce in capitolo su qualsiasi nuova nomina alla Fed e, secondo Lombard Odier, Jerome Powell potrebbe a quel punto lasciare il Board. Anche un piccolo cambiamento nella composizione della Fed potrebbe influenzare le prospettive sui tassi e, di riflesso, i metalli preziosi.
Perché i metalli contano per l’economia statunitense
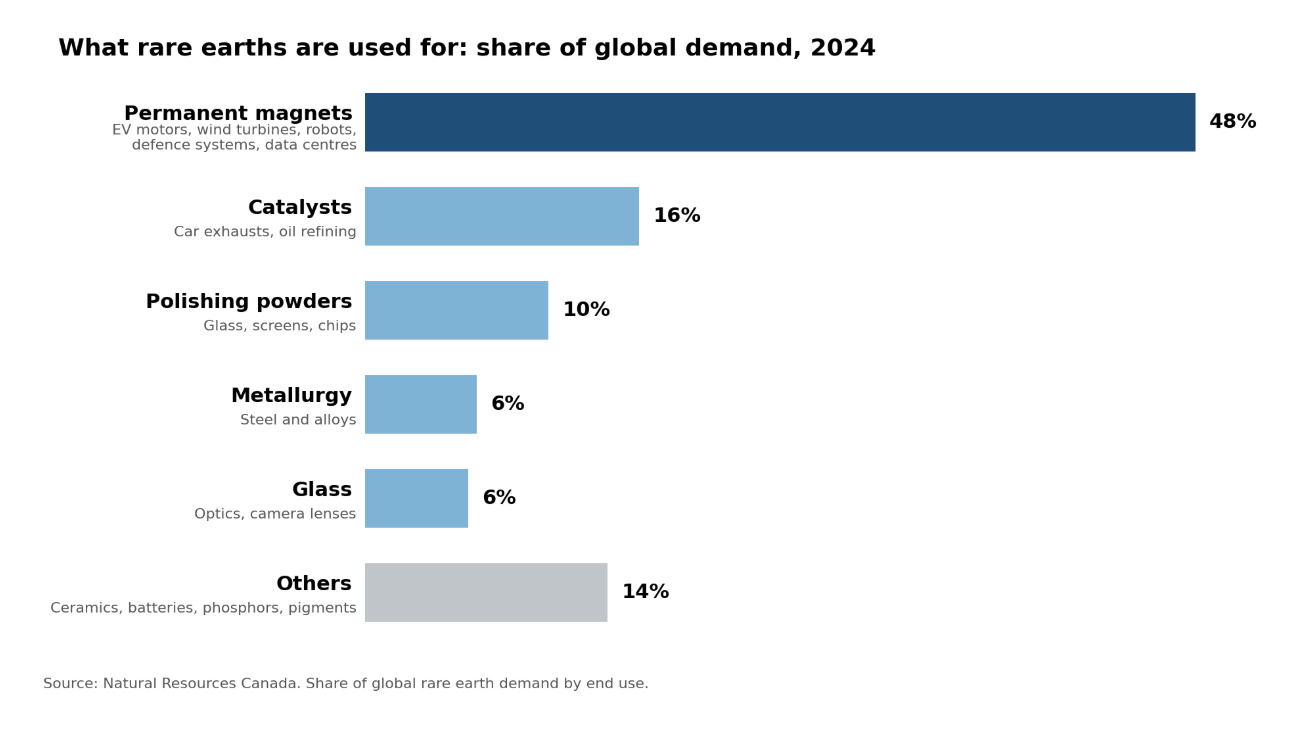
Il boom dell’intelligenza artificiale si regge sui metalli. I data center hanno bisogno di rame per l’alimentazione e il raffreddamento, mentre i magneti alle terre rare azionano motori elettrici, robot, missili e caccia. L’argento è presente in quasi ogni chip e pannello solare. Con catene di approvvigionamento distribuite su numerosi Paesi, i rapporti con i partner commerciali contano quanto la politica interna.
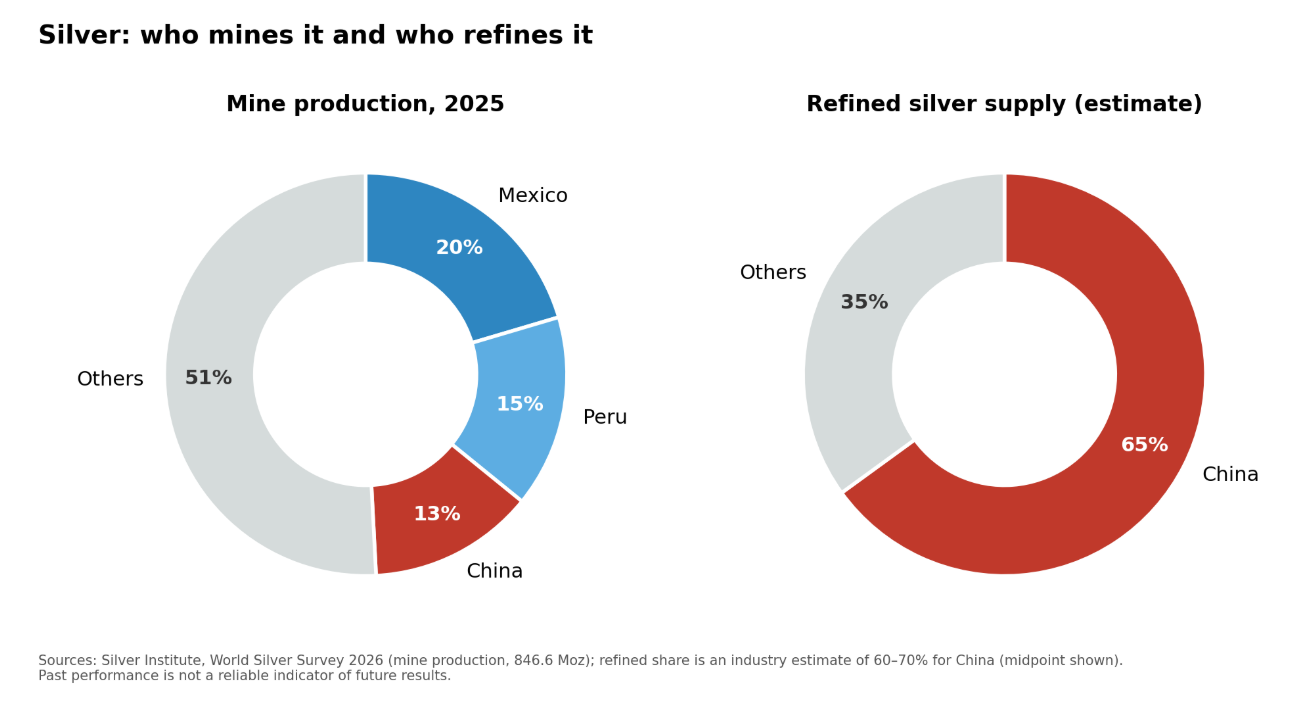
Anche la lavorazione rappresenta un importante collo di bottiglia, e qui il primato è della Cina. Secondo il Bloomsbury Intelligence and Security Institute, Pechino controlla circa il 90% della lavorazione delle terre rare e della produzione di magneti, oltre a circa la metà della fusione del rame. Da gennaio ha inoltre limitato le esportazioni di argento. Gli Stati Uniti dispongono di sole due fonderie di rame attive e le autorizzazioni minerarie richiedono dai sette ai dieci anni. I costi energetici in prossimità dei data center sono diventati un tema di campagna elettorale, con i metalli sullo sfondo del dibattito.
Oro
L’oro ha pochi impieghi industriali. Il suo ruolo è monetario: una riserva di valore, detenuta da banche centrali e investitori, priva di rischio di credito e che non può essere stampata.
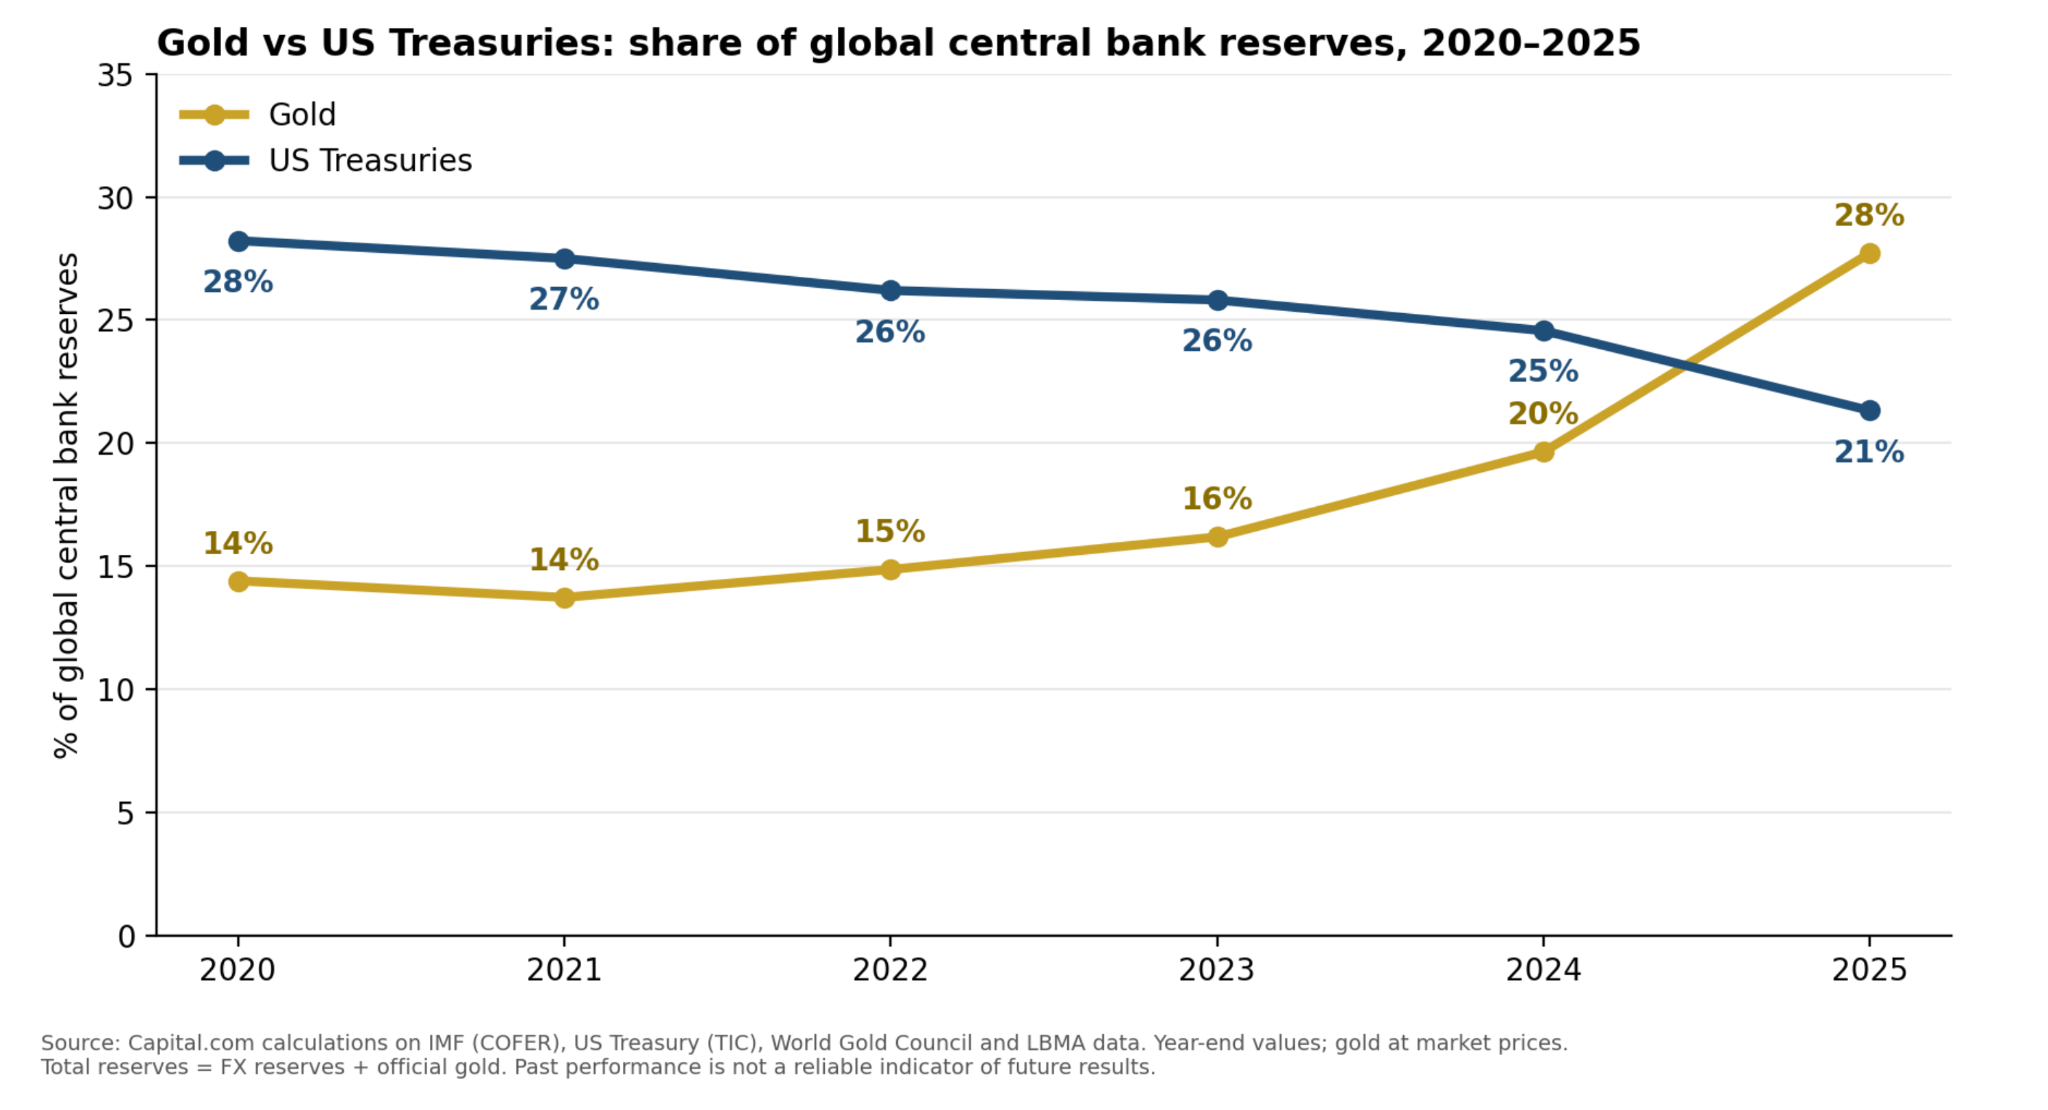
Per le banche centrali l’oro è diventato la principale alternativa ai Treasury statunitensi. Secondo i dati della BCE, a fine 2025 rappresentava il 28% delle riserve delle banche centrali mondiali, superando i Treasury, fermi al 21%. Gli acquisti sono proseguiti anche quest’anno, con 170 tonnellate nette nei primi otto mesi secondo il World Gold Council, nonostante rendimenti reali elevati. Questa domanda ha attutito il calo dei prezzi. Qualsiasi cambiamento politico, o anche la continuità, può modificare il modo in cui gli operatori esteri valutano la traiettoria futura di Washington in materia di spesa, sostenibilità fiscale e tassi d’interesse, e con essa il loro appetito per Treasury e oro.
Lo scenario con l’impatto maggiore: vittoria piena dei Repubblicani, che è però anche la meno probabile. Una vittoria repubblicana porterebbe verosimilmente più spesa e tagli fiscali, spingendo crescita, inflazione e indebitamento (fonte: VanEck). Ciò manterrebbe la Fed prudente, farebbe salire i rendimenti obbligazionari e sosterrebbe il dollaro. Entrambi i fattori potrebbero inizialmente pesare sull’oro: J.P. Morgan Asset Management osserva che è quanto accaduto dopo le elezioni di metà mandato del 2014. Il quadro potrebbe cambiare se i rendimenti salissero perché gli investitori dubitano della capacità di Washington di tenere sotto controllo il deficit. In quel caso l’oro beneficerebbe del suo ruolo di protezione dal rischio fiscale. Una vittoria piena dei Democratici, che secondo ING indebolirebbe leggermente il dollaro, potrebbe offrire un moderato sostegno.
Argento
L’argento è al tempo stesso un metallo prezioso e industriale, con oltre metà della domanda proveniente dall’industria. Miglior conduttore elettrico tra tutti i metalli, è essenziale per pannelli solari, veicoli elettrici, apparecchiature mediche ed elettronica, dai chip e server fino ai sistemi di alimentazione dei data center. Due decisioni di fine 2025 ne hanno alimentato il rally. Il 26 ottobre la Cina ha limitato, a partire da gennaio, le esportazioni di argento a 44 società autorizzate. Il 7 novembre gli Stati Uniti hanno inserito l’argento nella lista dei minerali critici, aprendo la strada ai dazi.
Lo scenario con l’impatto maggiore: Congresso diviso. La Cina è uno dei maggiori raffinatori ed esportatori di argento al mondo e da gennaio decide chi può venderlo all’estero. I rapporti con Washington appaiono più distesi rispetto a un anno fa: la tregua concordata al vertice Trump–Xi di Busan nell’ottobre 2025 resta in vigore fino a gennaio e i due leader sembrano in buoni rapporti. Una vittoria repubblicana terrebbe il presidente impegnato su molti fronti, rendendo meno probabile uno scontro con la Cina. Un Congresso diviso è più rischioso: bloccato sul fronte interno, il presidente tenderebbe probabilmente a concentrarsi sul commercio, dove può agire da solo, come osserva J.P. Morgan Asset Management, proprio alla scadenza della tregua. Restrizioni più severe alle esportazioni cinesi o dazi statunitensi farebbero salire prezzi e volatilità. Una vittoria piena dei Democratici potrebbe allentare le tensioni, con Pechino più incline ad attendere il 2028 che a inasprire lo scontro.
Terre rare
Le terre rare sono un gruppo di 17 elementi utilizzati in piccole quantità ma difficilmente sostituibili. Sono impiegate nei magneti permanenti di motori elettrici, turbine eoliche, missili e caccia. È qui che la dipendenza degli Stati Uniti è maggiore. La Cina continua a sottoporre a licenza le esportazioni di sette terre rare chiave, con controlli più ampi sospesi solo fino a gennaio 2027, e ha inserito nella lista nera dieci società statunitensi. Il sostegno di Washington ai produttori nazionali si basa sul Defense Production Act, che il Congresso deve rinnovare entro l’11 dicembre.
In questo caso, la politica incide direttamente sull’offerta.
Lo scenario con l’impatto maggiore: ancora una volta, Congresso diviso. In questo scenario potrebbero presentarsi due problemi contemporaneamente. In primo luogo, i Democratici potrebbero bloccare a dicembre il rinnovo del Defense Production Act per ottenere concessioni, rallentando gli sforzi statunitensi per produrre terre rare in proprio. In secondo luogo, come per l’argento, un presidente con poco margine sul fronte interno potrebbe cercare di mostrare forza all’estero, proprio quando a gennaio scade la tregua con la Cina. La risposta abituale di Pechino, come documentato dal Council on Foreign Relations, è tagliare le esportazioni di terre rare, esponendo le aziende statunitensi a carenze e prezzi più elevati. Una vittoria piena dei Democratici darebbe più peso al Congresso, ma renderebbe meno probabile uno scontro con la Cina. Una vittoria piena dei Repubblicani significherebbe la prosecuzione dello status quo.
Rame
Il rame conduce l’elettricità. È presente nelle reti elettriche, nei motori e in ogni data center, e la domanda cresce con l’elettrificazione e l’intelligenza artificiale: JPMorgan stima che i soli data center dedicati all’IA aggiungano quest’anno circa 110.000 tonnellate. Il Cile è il maggiore produttore. Anche gli Stati Uniti estraggono rame, ma la raffinazione è il loro punto debole: ancora una volta è la Cina a gestire circa la metà della fusione mondiale, secondo il Center on Global Energy Policy della Columbia University. Washington applica già un dazio del 50% sul rame semilavorato per sostenere la manifattura statunitense. Anche in questo caso, i rapporti con i partner commerciali sono cruciali.
Cosa potrebbe comportare ciascuno scenario. Una vittoria repubblicana darebbe mano libera al presidente, e il Dipartimento del Commercio ha già raccomandato dazi sulle importazioni di rame raffinato del 15% dal 2027 e del 30% dal 2028. Se venissero introdotti, il rame costerebbe di più negli Stati Uniti che altrove. Un Congresso diviso avrebbe un effetto analogo, dato che la politica tariffaria resterebbe nelle mani del presidente. Una vittoria piena dei Democratici rappresenterebbe un cambiamento politico più rilevante, ma con un impatto minore sui prezzi. L’opposizione locale ai data center sta crescendo a causa delle bollette elettriche e J.P. Morgan Asset Management prevede che un’avanzata democratica stimoli restrizioni a livello statale.
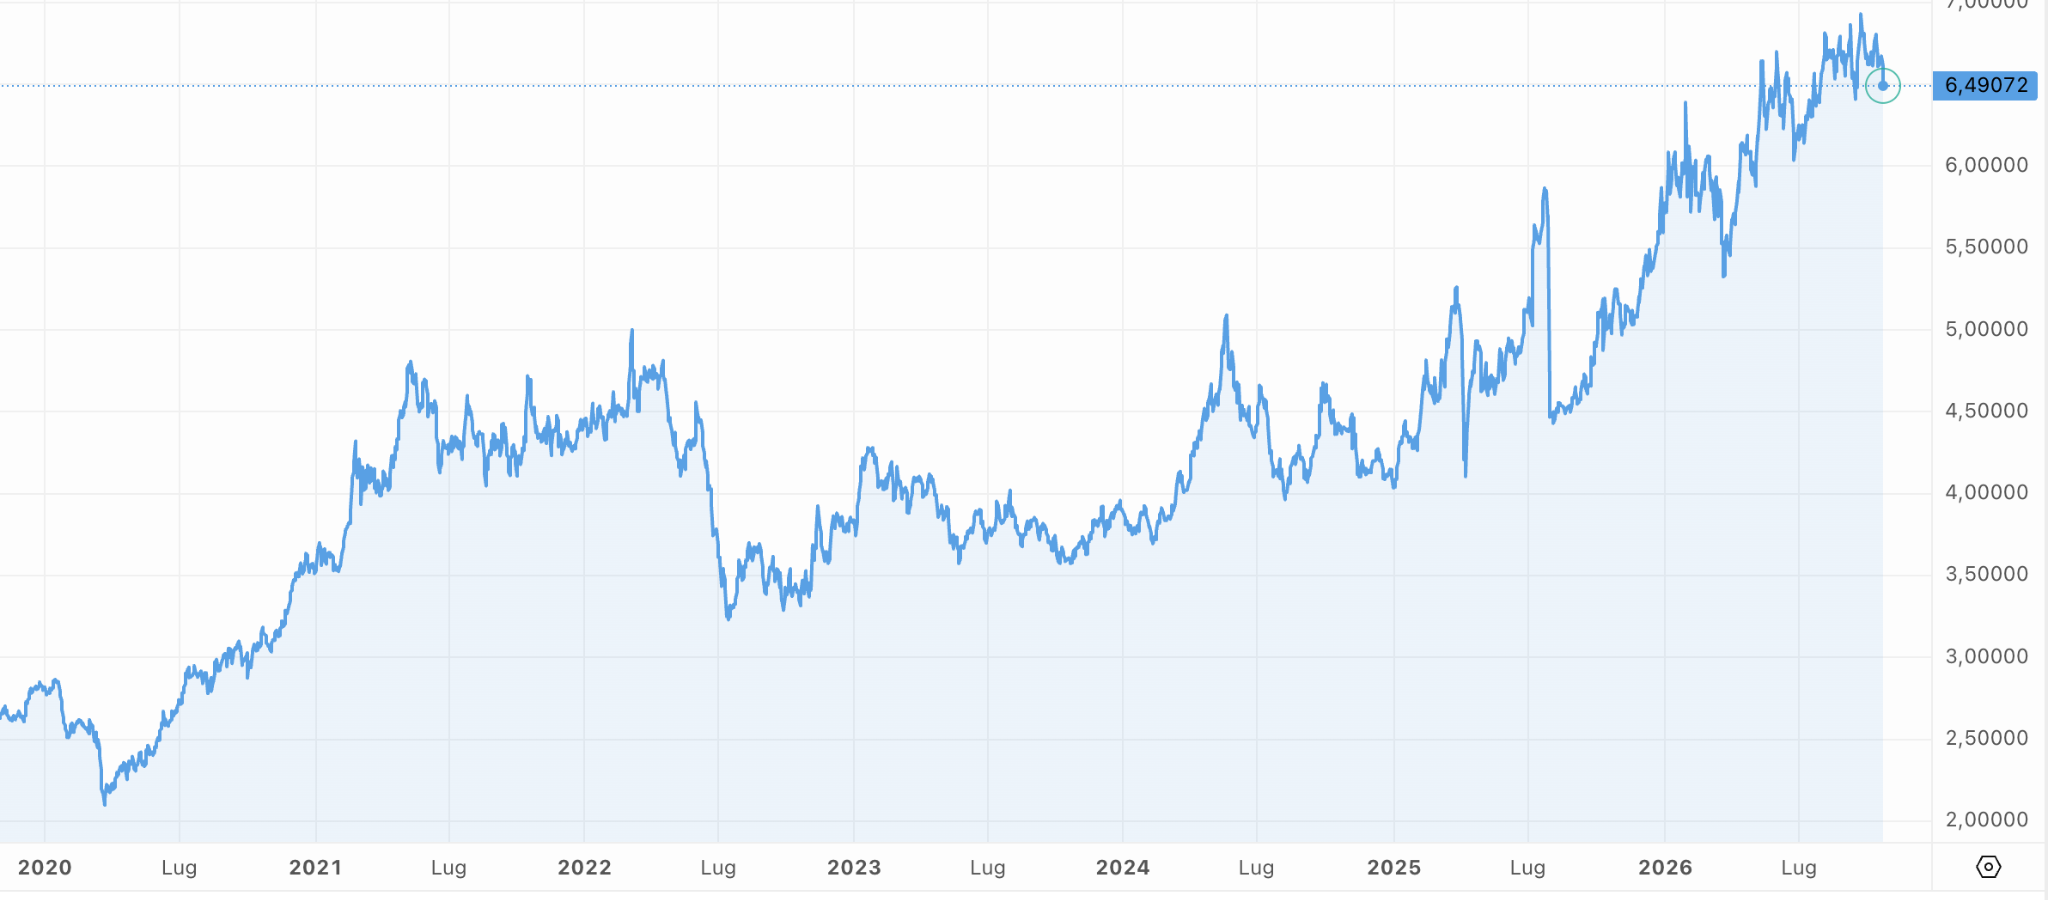
Prezzo del rame, dal 2020 a oggi, fonte: Capital.com. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Platino e palladio
Platino e palladio sono utilizzati principalmente nelle marmitte catalitiche, che depurano i gas di scarico dei motori diesel e a benzina. Il platino è impiegato anche nelle celle a combustibile a idrogeno e in gioielleria. L’offerta dipende da due Paesi: il Sudafrica per il platino e la Russia per il palladio.
Quest’anno Washington è andata vicina a tassare il palladio russo. Il Dipartimento del Commercio aveva rilevato che veniva venduto a prezzi troppo bassi e proposto dazi del 132,83%, ma a maggio la US International Trade Commission ha stabilito che i produttori americani non avevano subito danni, e pertanto non è stato imposto alcun dazio.
Lo scenario con l’impatto maggiore: vittoria piena dei Democratici. Un Congresso a guida democratica spingerebbe probabilmente il presidente ad adottare una linea più dura nei confronti della Russia e a sostenere maggiormente l’Ucraina. Sanzioni più severe potrebbero ridurre l’offerta di palladio russo e far salire i prezzi.
Le elezioni cambieranno la rotta dei metalli?
È improbabile che le elezioni di metà mandato modifichino le principali forze che muovono i metalli: la diversificazione delle banche centrali rispetto ai Treasury, lo sviluppo di elettrificazione e intelligenza artificiale e la presa della Cina su raffinazione e lavorazione. Ciò che il risultato può cambiare è il modo in cui Washington si rapporta con il resto del mondo, se cercherà accordi o scontri con i propri partner commerciali. Per i metalli preziosi, il driver di breve periodo restano il dollaro, i rendimenti reali e la Fed. Per i metalli industriali e critici, è la catena di approvvigionamento, che sarà decisa tanto a Pechino quanto a Washington.