
Oracle vuole ritardare i pagamenti ma non gli investimenti.
Oracle ha invocato la force majeur per tutelarsi e provare a ritardare i pagamenti dovuti al developer di data centers Blue Owl.
Oracle è tornata al centro delle cronache questa settimana dopo l'invio di una notifica di "force majeure" sul suo data center in New Mexico, legata al progetto Stargate "Project Jupiter": si tratta di una clausola contrattuale — mutuata dal linguaggio dei contratti petroliferi e delle materie prime, dove viene usata da decenni per sospendere obblighi di fornitura in caso di eventi eccezionali fuori dal controllo delle parti (guerre, disastri naturali, blocchi normativi) — che permette a una delle parti di congelare temporaneamente i propri impegni contrattuali. Oracle l'ha invocata per tutelarsi e provare a ritardare i pagamenti dovuti al developer Blue Owl se il data center non entrerà in funzione secondo i tempi previsti (2028).
Fondata nel 1977 a Santa Clara da Larry Ellison, Bob Miner ed Ed Oates con appena 2.000 dollari di capitale, Oracle nasce come Software Development Laboratories per commercializzare uno dei primi database relazionali basati su SQL. Nei decenni successivi diventa lo standard de facto per la gestione dei dati nelle grandi aziende, allargandosi poi via acquisizioni (PeopleSoft, Siebel, NetSuite) al software gestionale — ERP, CRM, risorse umane. Fino a un decennio fa resta però un gigante prevalentemente "on-premise", in ritardo rispetto ad AWS, Microsoft Azure e Google Cloud sul fronte del cloud pubblico.
La scommessa sull'IA ed il conto della crescita
Il riposizionamento arriva nel 2016, con il lancio di Oracle Cloud Infrastructure (OCI, rinominata così nel 2018), che diventerà una pedina fondamentale per competere sui carichi di lavoro intensivi come l'addestramento di modelli IA. La svolta decisiva è Stargate, l'iniziativa da centinaia di miliardi di dollari con OpenAI e SoftBank per costruire data center dedicati all'IA: il solo contratto con la prima vale 300 miliardi di dollari in cinque anni. L'effetto sui conti si vede già: nel primo trimestre dell'anno fiscale 2027 i ricavi totali sono saliti del 30% a 19,3 miliardi di dollari, quelli cloud del 62%, con l'infrastruttura (IaaS) in crescita del 121%, e il RPO (Remaining Performance Obligations, gli ordini contrattualizzati non ancora fatturati) è balzato a 664 miliardi di dollari, oltre 200 miliardi in più rispetto a un anno prima.
Questa espansione ha un costo enorme. Oracle guida un capex per l'anno fiscale 2027 tra 90 e 95 miliardi di dollari, che nel solo primo trimestre ha già prodotto un free cash flow negativo per circa 5,4 miliardi. Per finanziare i data center il debito totale della società è salito a circa 169 miliardi di dollari (quasi raddoppiato in due anni), anche se il rapporto debito/equity si è nel frattempo sceso a circa 2,5 volte — molto meno dei 4-5 volte di un anno fa — grazie soprattutto alle recenti emissioni azionarie che hanno gonfiato il patrimonio netto più velocemente del debito. A questo si aggiungono impegni di leasing fuori bilancio stimati in 248 miliardi. Le obbligazioni Oracle trattano già a livelli di stress secondo il Financial Times, e la vicenda del data center in New Mexico — con Oracle che cerca di ritardare i pagamenti al developer Blue Owl in caso di slittamenti — è un primo segnale delle tensioni che questa corsa agli investimenti può generare con i partner.
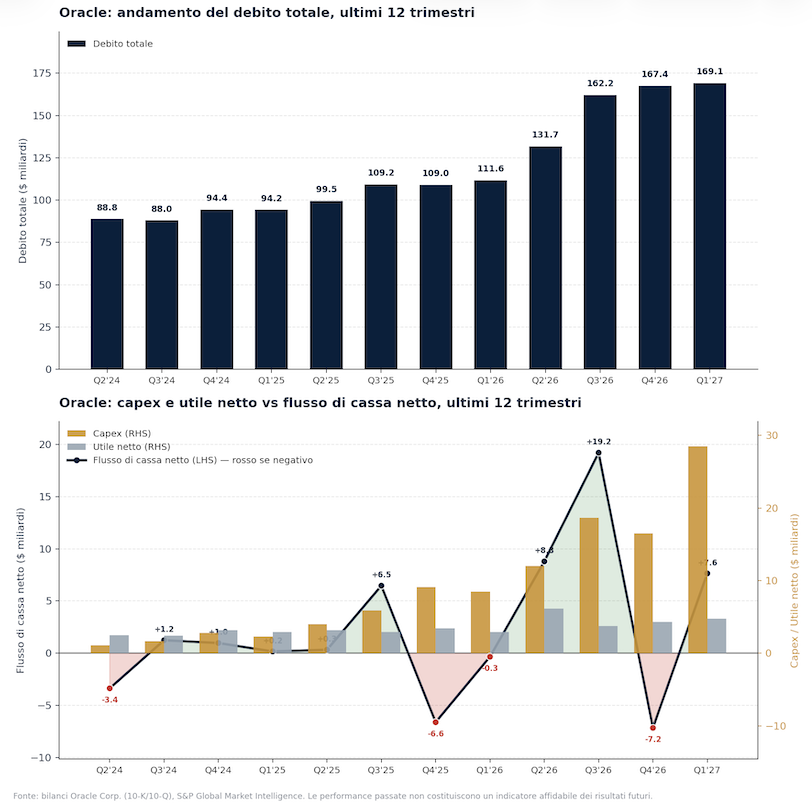
Debito, Capex, Utile netto e Flusso di cassa Oracle, dati: Oracle financial reports
Alcune misure fondamentali ed il grafico
Dopo il calo di questa settimana, Oracle capitalizza circa 415 miliardi di dollari, con il titolo a 138-140 dollari, lontano dal massimo annuo di 322 dollari toccato in estate. Tratta a un P/E di circa 22 volte gli utili storici (16 volte quelli attesi): un multiplo compresso rispetto ai massimi recenti (38x toccato a maggio 2025) ma ancora sopra i minimi degli ultimi anni (intorno a 14-16x nel 2020). L'EV/EBITDA — il rapporto tra il valore d'impresa (capitalizzazione di mercato più debito netto) e il margine operativo lordo, una misura che permette di confrontare aziende con leve finanziarie diverse — è a circa 16 volte, sopra la mediana del settore software (13 volte circa) ma ben lontano dai picchi dell'euforia IA estiva.
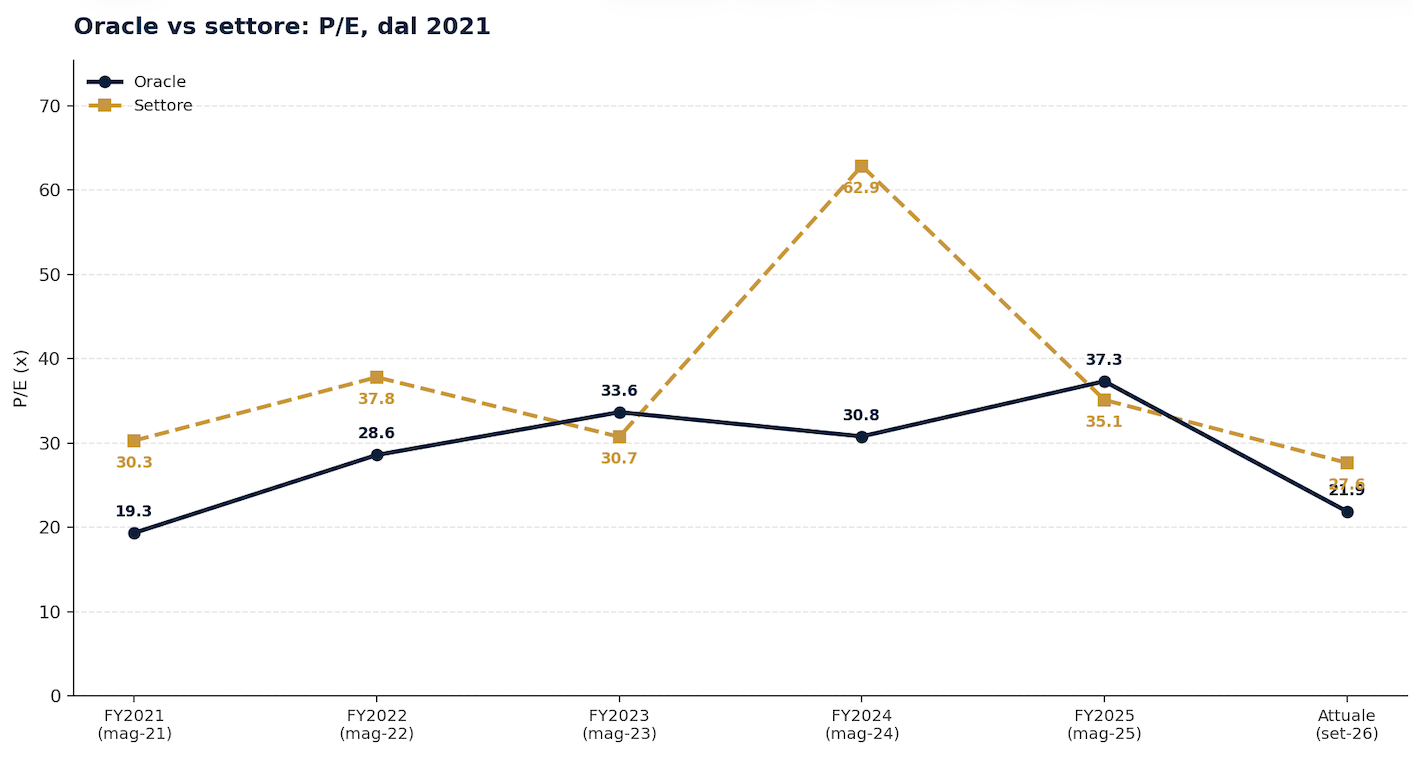
P/E di Oracle contro una media settoriale
Sul grafico giornaliero il prezzo (139,54 dollari) resta ben lontano dai massimi di settembre 2025, quando il titolo arrivò a trattare a 345 dollari: parliamo di un calo di circa il 60%. Vale la pena notare che proprio in quel periodo il debito stava sfondando i 100 miliardi di dollari, con il capex già in forte accelerazione.
Il titolo ha toccato di recente l'area 120 dollari, un livello che almeno dal 2023 si è rivelato pivotale, a giudicare dalle reazioni di prezzo che vi si sono susseguite: testata più volte, è una sorta di soglia sopra la quale il titolo ha trattato da quando il nome Oracle è diventato chiaramente associato allo sviluppo dell'infrastruttura IA. Poco più in alto si trova un altro supporto importante, l'area 136,50 dollari, proprio dove il titolo si è appoggiato ieri in chiusura.
Il prezzo ha chiuso ieri poco sotto le medie mobili a 50 e 100 giorni, con quest'ultima praticamente piatta da maggio scorso. L'RSI mostra invece una leggera divergenza di lungo periodo (febbraio-luglio 2026). Nel complesso, il quadro di lungo termine mostra un titolo ancora compreso tra il supporto di cui abbiamo parlato e la trendline ribassista che unisce i massimi del 2025 con quelli del 2026.
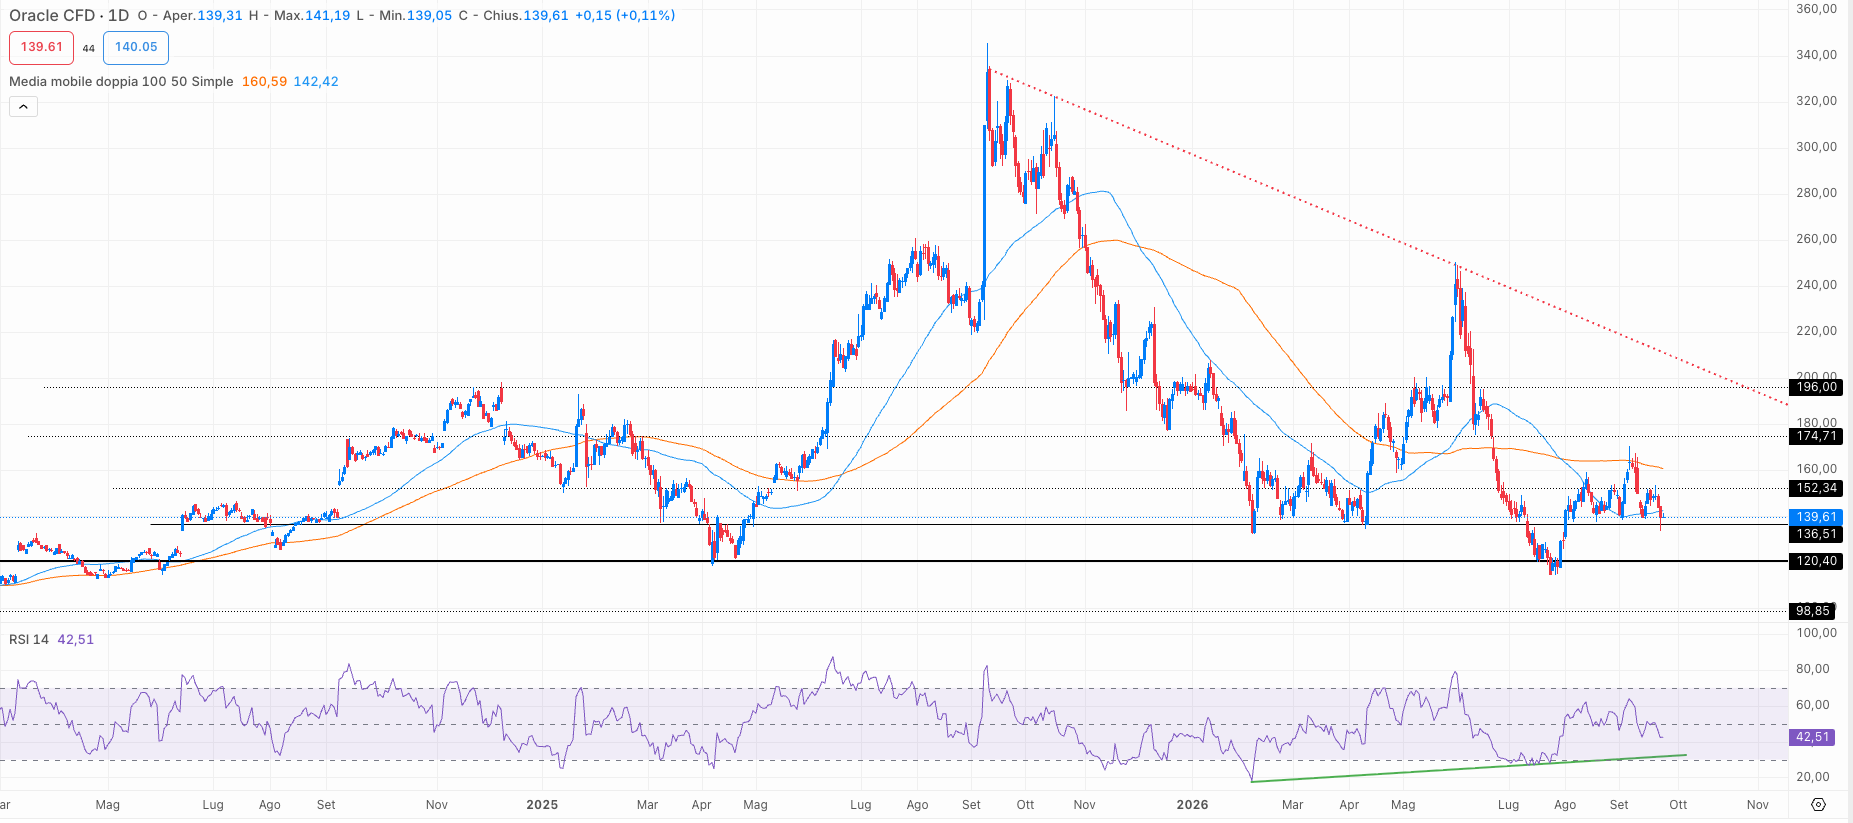
ORCL, giornaliero, 2024 - oggi
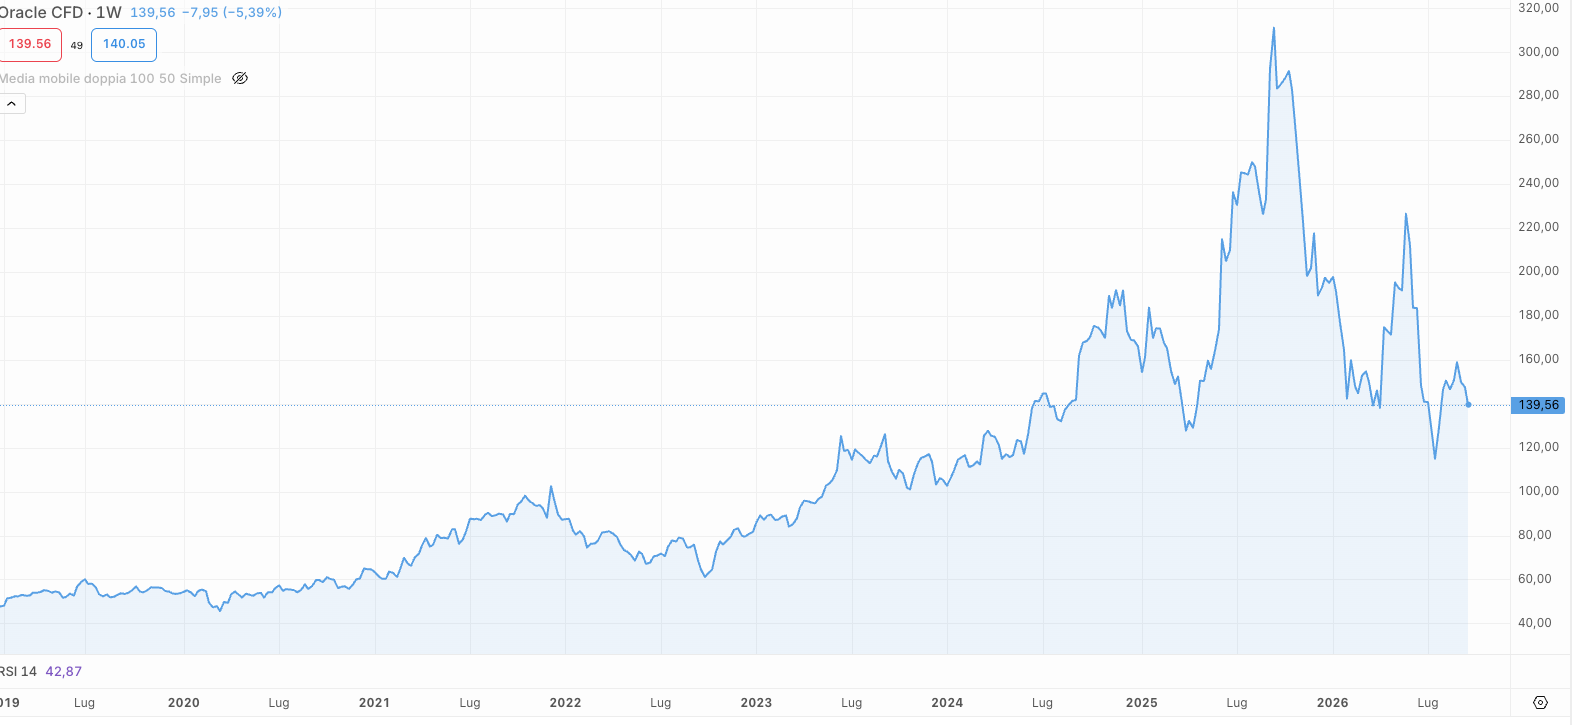
ORCL, settimanale, 2019 - oggi
Le performance passate non sono un indicatore affidabile dei risultati futuri