
Muse rimette Meta al centro della corsa all'IA
Il successo del nuovo agente IA Muse spinge le quotazioni di Meta Platforms.
Meta Platforms ha chiuso la seduta di lunedì 21 settembre con un balzo dell'11,3%, a 741,25 dollari, il miglior progresso giornaliero degli ultimi mesi nel contesto di un settembre che ad oggi sta vedendo l’azienda crescere del 29,61%.
Il rally non nasce dal nulla: il 18 settembre l'app Muse, l'agente di intelligenza artificiale personale lanciato da Meta l'8 settembre, ha conquistato il primo posto tra le app gratuite dell'App Store statunitense, scalzando ChatGPT di OpenAI e accumulando oltre 730.000 download in appena dieci giorni. L'exploit ha convinto Wells Fargo ad alzare il target price da 640 a 796 dollari, sottolineando come Meta abbia finalmente una storia da raccontare sul fronte dell'intelligenza artificiale generativa. L'entusiasmo si è propagato anche al comparto dei semiconduttori: Intel, AMD e Arm hanno guadagnato terreno nella stessa seduta, sulla scommessa che una diffusione di massa di agenti AI autonomi come Muse implichi una domanda di calcolo ancora più ampia di quella già scontata dal mercato.
Punti di forza e di debolezza.
Il primo punto di forza di Meta resta la scala. La famiglia di app (Facebook, Instagram, WhatsApp, Messenger) ha registrato una media di 3,6 miliardi di utenti attivi giornalieri a giugno 2026, in crescita del 3% su base annua, una base che continua a tradursi in numeri di ricavo solidi: nel secondo trimestre 2026 il fatturato è salito del 28% a 60,8 miliardi di dollari grazie soprattutto a una crescita del 27% della pubblicità digitale.
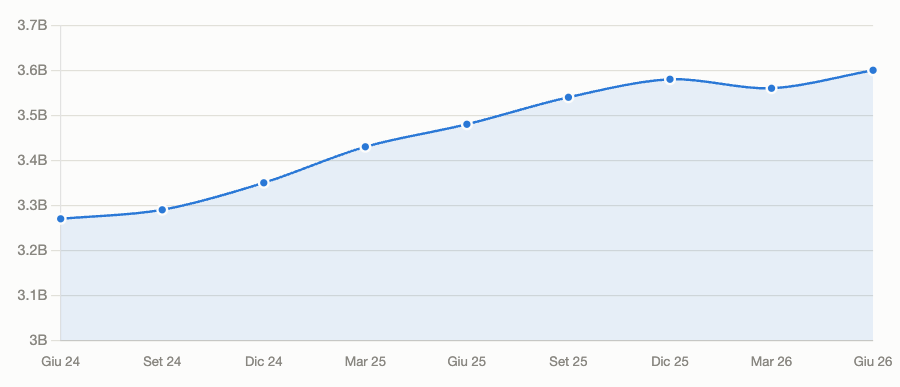
Utenti attivi giornalieri, Meta, fonte: Meta
A tale crescita hanno contribuito gli strumenti di ad-targeting basati su IA (Advantage+) a dimostrazione che sul piano prodotto, l'accelerazione sull'intelligenza artificiale, sta iniziando a mostrare segnali concreti di monetizzazione, non solo promesse. Su Muse, il potenziale è più prospettico e Wells Fargo scommette che l'uso intensivo dell'agente unito all’integrazione nella famiglia di app spingerà una parte degli utenti verso un abbonamento a pagamento, aprendo un flusso di ricavi complementare alla pubblicità.
Il rovescio della medaglia riguarda la sostenibilità dei margini. Nel trimestre appena concluso l'utile netto è sceso del 14% su base annua, a 15,8 miliardi di dollari, a seguito di una riduzione del margine netto dal 38,6% di Q2 2025 al 26,1% in Q2 2026. Si tratta della prima flessione degli utili dall'inizio della corsa agli investimenti sull'IA, appesantita da 2,4 miliardi di dollari di oneri legali e 1,2 miliardi di indennità di licenziamento. Reality Labs, la divisione metaverso e hardware, continua a essere un buco nero: perdita di 4,6 miliardi nel trimestre, 8,6 miliardi da inizio anno, senza un percorso di profittabilità visibile.
Ma il vero tema del 2026 è la spesa in conto capitale: il capex è salito a 31,1 miliardi di dollari nel trimestre, con le previsioni sull'intero anno riviste al rialzo a un intervallo di 130-145 miliardi. Questo ha fatto collassare il free cash flow a soli 784 milioni di dollari, costringendo Meta a sospendere i riacquisti di azioni proprie e a indebitarsi per circa 25 miliardi di dollari per finanziare l'espansione dei data center.
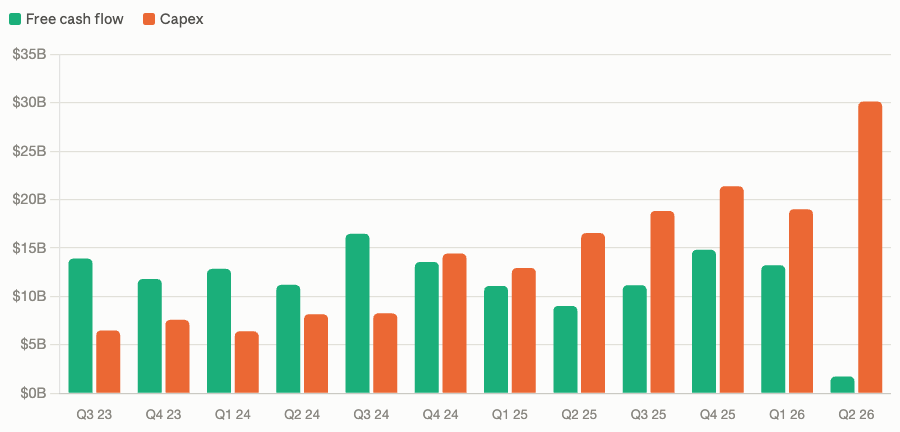
Flusso di cassa e Capex, Meta.
A ciò si aggiunge un fronte legale e regolamentare tutt'altro che chiuso: transazioni legate alla sicurezza dei minori per importi compresi tra 12,7 e 18 miliardi di dollari, multe nell'ambito del Digital Markets Act europeo e un crescente controllo sugli strumenti pubblicitari basati su IA, che in alcuni casi hanno generato contenuti fuori target o poco coerenti con il brand degli inserzionisti.
Il grafico
Meta si presenta quindi come un titolo a due velocità: da un lato una macchina pubblicitaria che continua a crescere a doppia cifra e un prodotto, Muse, che per la prima volta dà concretezza alla narrativa sull'IA generativa del gruppo; dall'altro margini sotto pressione, una spesa in conto capitale che assorbe quasi tutta la liquidità operativa e un contenzioso legale-regolamentare che resta aperto su più fronti, dagli Stati Uniti all'Europa.
Sul piano grafico, il titolo attraversa da inizio 2025 una fase di lateralità prolungata, muovendosi in un ampio range compreso tra 520 e 745 dollari, con una breve incursione fino a quota 790. È proprio l'area dei 520 dollari — un livello che negli ultimi tre anni ha già dimostrato più volte la propria rilevanza, generando reazioni ricorrenti del prezzo — il punto da cui è ripartito l'attuale rally, dopo un anno di discesa che tra agosto 2025 e agosto 2026 aveva eroso il 35% del valore del titolo.
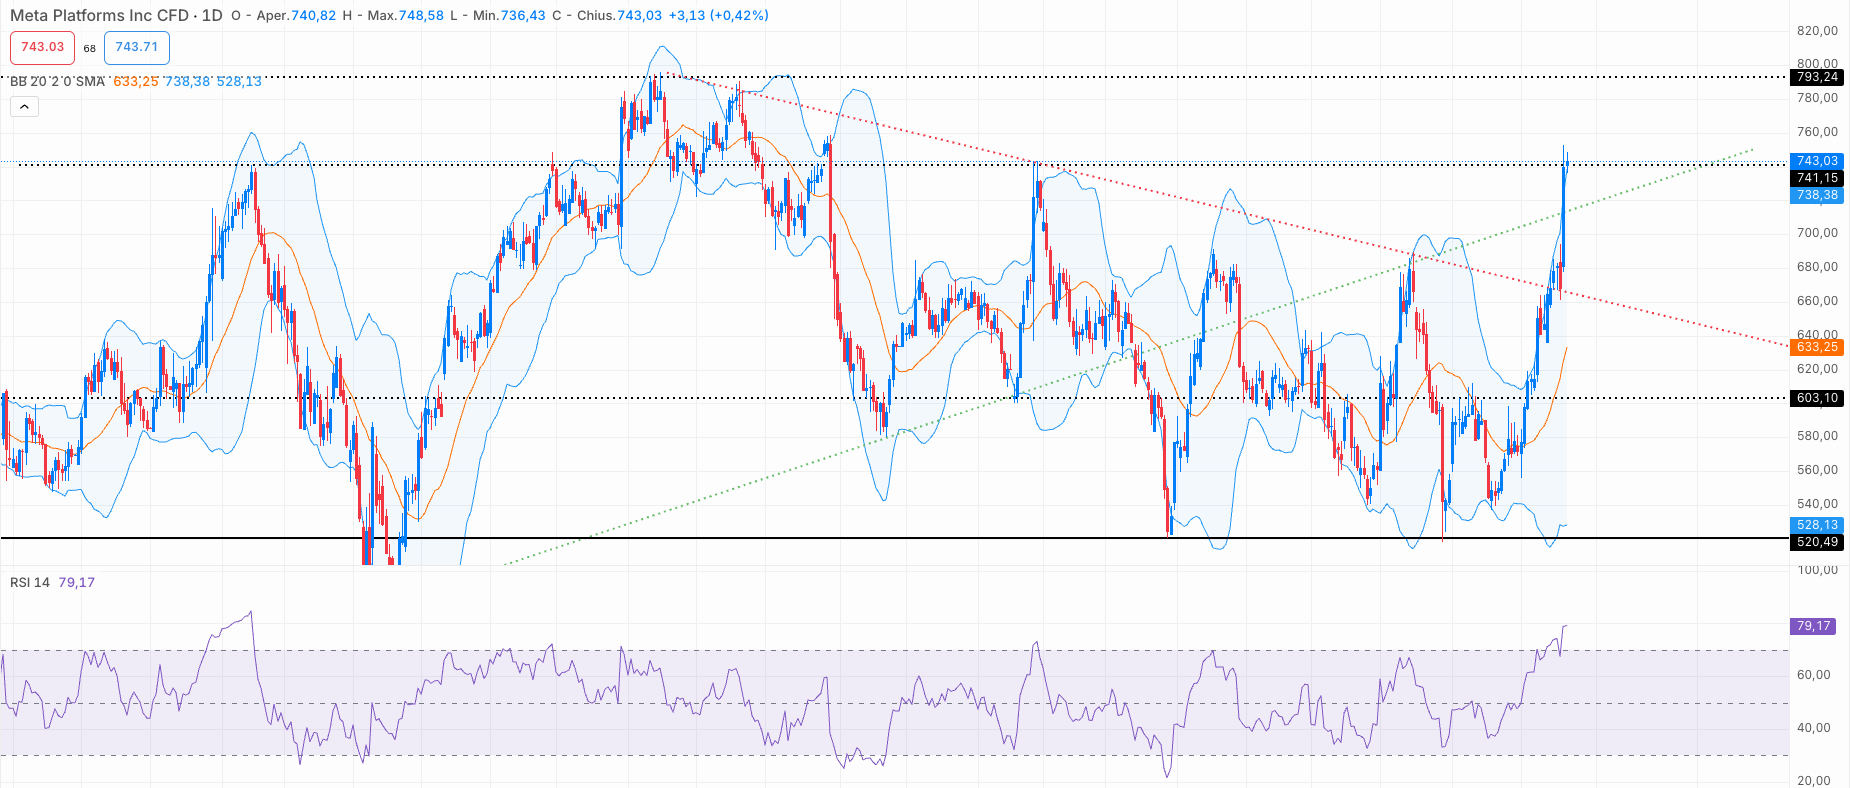
META, Giornaliero, Nov 2024 - Oggi
Lo slancio è scattato dopo quello che il 7 agosto sembra essere stato un secondo test di quella soglia cruciale, il primo risalendo ad aprile: da allora l'azione ha guadagnato oltre il 40% in appena 38 sedute, meno di due mesi di contrattazioni. Nel percorso, META ha lasciato dietro di sé la soglia psicologica dei 600 dollari e, proprio in questi giorni, ha rotto al rialzo il trend ribassista che la accompagnava da circa 14 mesi.
Sul fronte degli indicatori, l'RSI a 14 periodi segnava alla chiusura di ieri 79, senza mostrare segnali di divergenza. Da notare sul breve termine è anche la rottura al rialzo della banda superiore di Bollinger, avvenuta proprio ieri.
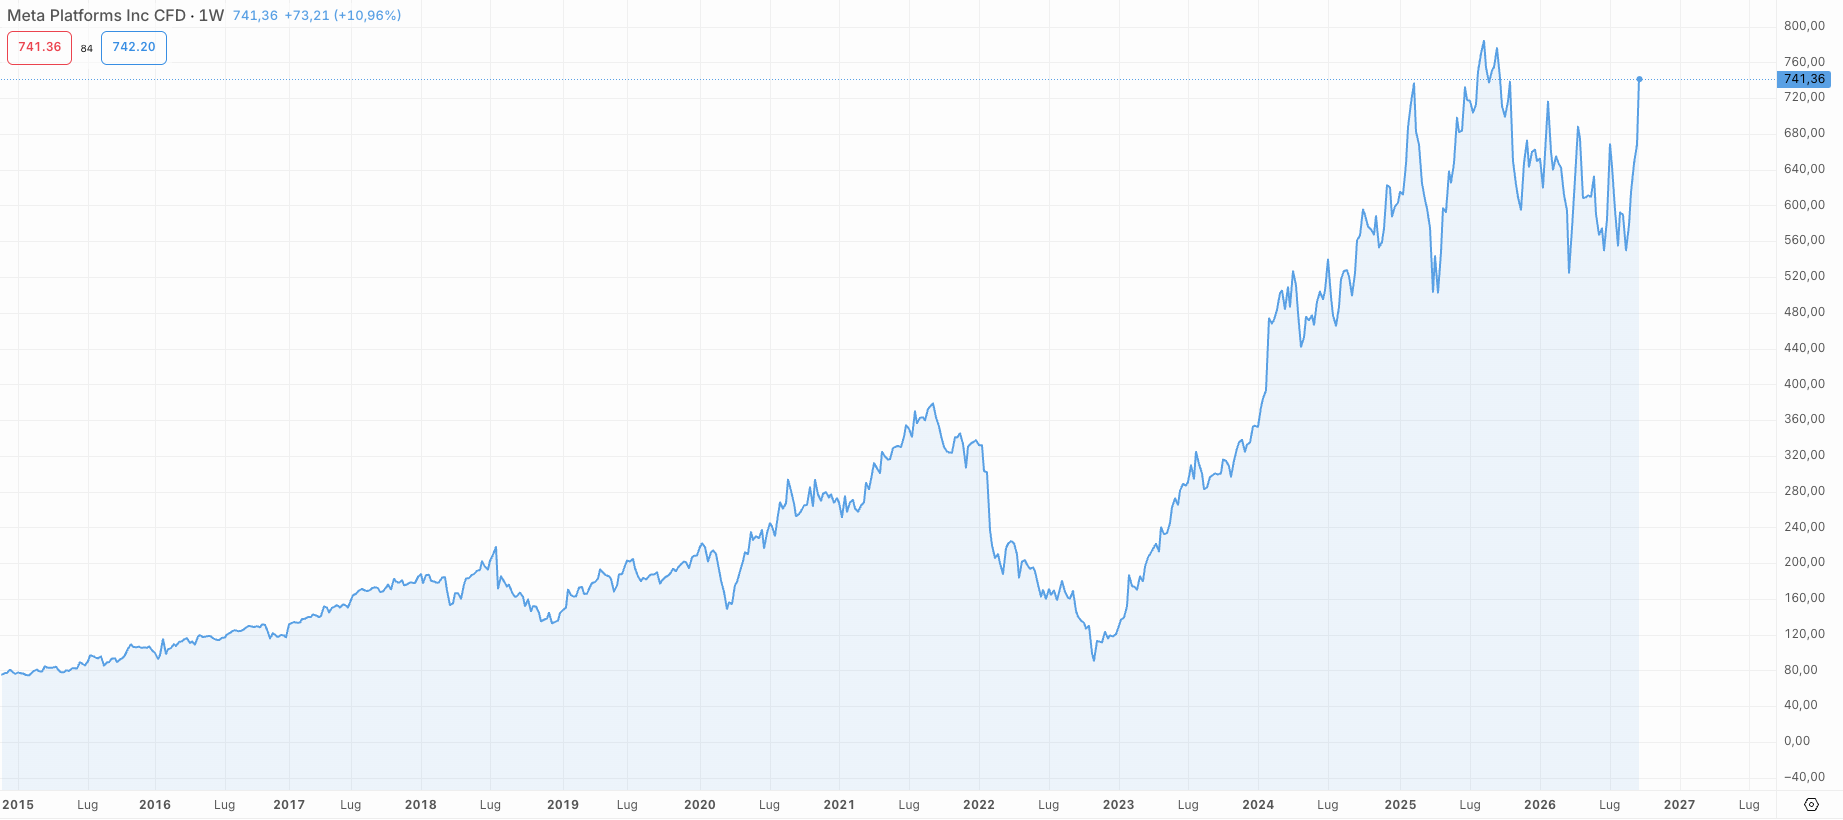
META, Settimanale, 2015 - oggi