
Mercato Espresso - 06 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 6 ottobre, 09 am - Wall Street è di nuovo tornata a correre sull'AI: il Nasdaq ieri ha chiuso su dell'1% e firmato un nuovo record (+18% da inizio anno), con l'S&P500 (+0,7%) ormai a un passo, appena lo 0,55% sotto il massimo di agosto. Hanno trainato Nvidia e Tesla (+2%), SpaceX (+7,6%, ai massimi da giugno) e i titoli delle memorie.
Indici e futures
È rimasto invece indietro il Dow (+0,2%), ancora a -6,3% dal picco, segno di un rally sempre più stretto: l'S&P500 equal weight perde il 3,6% in un mese. Debole l'Europa: Parigi ha ceduto lo 0,8% ai minimi da sei mesi, zavorrata da Schneider Electric (-10%) dopo l'acquisto di PTC, DAX piatto e Stoxx 600 +0,1%. Ha fatto eccezione il Ftse Mib (+0,66% a 50.818), spinto dal risiko bancario. Stamattina futures USA poco mossi e Asia in rialzo (Hang Seng +0,9%).
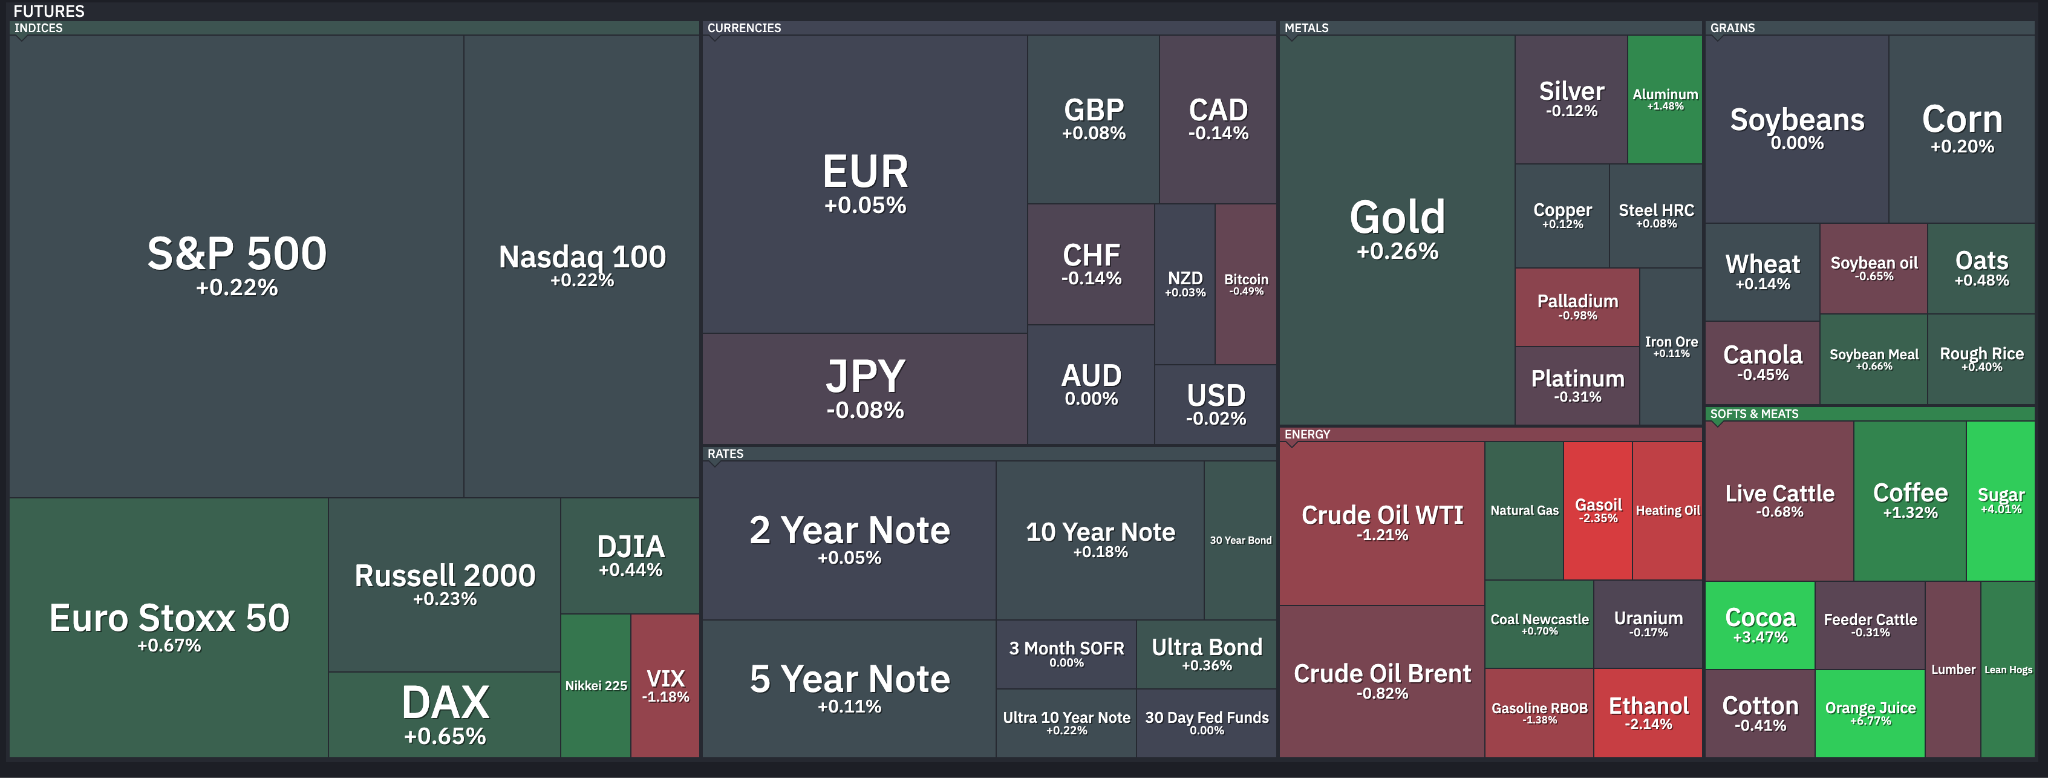
Situazione Futures alle 09:20h ora italiana, 06 ottobre
Obbligazionario ed FX
Sul fronte obbligazionario il decennale USA resta sopra il 5,3%, massimo dal 2002, ma i riflettori sono sull'Europa. Il governatore della Banque de France avverte che il Paese rischia di essere "strangolato dai tassi", con l'OAT che continua a sottoperformare il Bund, e alla crisi francese si aggiunge la Spagna: Sánchez, battuto in Parlamento sul piano casa, ha convocato elezioni anticipate per il 29 novembre, con il PP in testa ai sondaggi.. A pagare è stato soprattutto l'euro: l'EUR/USD è scivolato fino a 1,1161 (-0,8%), nuovo minimo da maggio 2025, dopo la rottura di 1,12. Il dollaro resta sostenuto dal differenziale dei tassi, anche se il payroll debole ha portato sotto il 20% la probabilità di un rialzo Fed a ottobre. Fragile anche lo yen: l'USD/JPY è salito a 158,2 (yen -2,5% in un mese) nonostante il JGB decennale al 3,10%, massimo dal 1996, e torna d'attualità il rischio di un intervento di Tokyo.
Commodities e crypto
Quanto all'energia, ieri il Brent ha perso l'1,9% a $100,32 e il WTI l'1,8% a $89,43, dopo il taglio dei prezzi sauditi verso l'Asia, ma stamattina rimbalzano (Brent $100,7). Il CEO di Aramco Nasser avverte che serviranno due anni per ricostruire le scorte globali. A un mese dalle elezioni di midterm, con il gasolio USA oltre $6 al gallone, Trump autorizza il diesel agricolo esentasse sulle strade e rinvia l'accisa federale a fine anno. Tra i preziosi l'oro ha ripiegato a $4.120 (-0,4%), frenato da dollaro forte e rendimenti alti, mentre l'argento ieri ha guadagnato il 2,2% a $61,7 e stamattina consolida a $61,3; stabile il rame a $6,58 la libbra. Il Bitcoin tiene area $85.600 dopo aver toccato venerdì $87.200, massimo da quasi otto mesi, ma il momentum rallenta: ieri gli ETF spot USA hanno registrato deflussi per circa $90 mln (in positivo solo IBIT di BlackRock), con $172 mln di liquidazioni prima dei verbali Fed.
Corporate e dati
Sul piano societario BPCE rileva il 7% di Sabadell e punta a un posto in CdA (tetto al 9,9%): per Citi riapre il dibattito sul consolidamento bancario spagnolo. Foxconn è salito del 4% su ricavi record a settembre, sopra NT$1.000 mld per la prima volta. Oggi riflettori su CrowdStrike (+173% in sei mesi) e sui titoli difesa, con Trump in visita da Anduril: Northrop e Lockheed restano a -38% e -26% dai massimi.
Infine i dati. Ieri l'ISM servizi USA è sceso a 54,9 (atteso 55,1), ma i prezzi pagati sono saliti a 74, massimo da oltre quattro anni. Oggi ordini industriali tedeschi (attesi -1%), produzione industriale francese alle 8:45 e vendite al dettaglio dell'Eurozona alle 11:00; alle 15:00 parla Cipollone. Domani sera,i verbali Fed di settembre.