
Mercato Espresso - 19 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 19 ottobre, 08.45 am - Settimana da dimenticare per il Nasdaq, che venerdì ha ceduto il 2,14% a 26.140 e ha chiuso l'ottava a -4,5%, dopo quattro settimane di rialzi; S&P500 -1,9% a 7.659, peggior settimana da giugno. Il fattore scatenante è stato un flusso di notizie non così positive provenienti dall’ambito IA: i ricavi del terzo trimestre di Anthropic, saliti a $16,8 mld da 11,6, hanno sollevato dubbi sul ritmo di crescita necessario a giustificare il ciclo di investimenti, mentre i progressi della cinese CXMT su una nuova architettura per memorie ad alta densità hanno colpito l'intera filiera. L'indice dei semiconduttori ha perso l'11,4% e incassa l'ottava seduta negativa di fila, la striscia più lunga dal 2008. Nel mirino CoreWeave (-25% nella settimana), con i CDS su livelli di stress. Per Goldman Sachs gli spread legati all'AI sono ai massimi dell'anno: "il capex AI ha probabilmente toccato il picco" e il dibattito si sposta su finanziamento e ritorni.
Rotazione ed un buon inizio di settimana
Più che una fuga dal rischio, però, è stata una rotazione. Il Dow è salito dello 0,7% a 52.002, seconda settimana positiva, e l'Europa core ha sovraperformato: Dax +2,1% nell'ottava (venerdì +0,95% a 25.623), Cac 40 +0,28% venerdì a 7.957, Stoxx 600 alla miglior settimana da fine giugno. Ad aiutare è stato anche il rilassamento della tensione sull'obbligazionario: Bund tedesco al 3,42% dal 3,46%, Treasury US decennale al 5,10% dopo il picco a 5,33% post-CPI. Positivo sulla settimana anche il Ftse Mib grazie al +0,93% (a 49.857) fatto segnare venerdì.
Stamattina l’atmosfera sui mercati è più costruttiva: futures Nasdaq 100 +1,3%, S&P500 +0,8%, Dow +0,5%, con il ritorno del buy-the-dip in vista delle trimestrali. Asia ancora fragile: Nikkei -1,65%, Kospi -1,3% Europa attesa in calo (Euro Stoxx 50 -0,3% alle 08:35), anche dopo le proteste, a volte disordinate, che nel weekend hanno colpito Francia ed Italia fra le altre.
Macro, FX e metalli preziosi
Dalla Cina questa mattina un Pil del terzo trimestre al 4,5% a/a, sopra il 4,4% atteso e in accelerazione dal 4,3% precedente. La crescita resta però sbilanciata: investimenti fissi -7,2% nei nove mesi, immobiliare -20,6%, con l'export (surplus record di $133,5 mld) a reggere il quadro.
Cambi e preziosi poco mossi: EURUSD a questa ora tratta a 1,1223 (-0,13%), oro in leggero rialzo (+0,23%) in area $4.175. Fatica invece l'argento, fermo intorno a $57,5 e incapace di staccarsi dai minimi di periodo. Brent -2,12% a $107,33 e WTI a $99,40: la sospensione USA dei dazi sugli acquirenti di energia russa prevale sugli attacchi ucraini al terminal di San Pietroburgo e alle petroliere nel Golfo.
Dati e societario
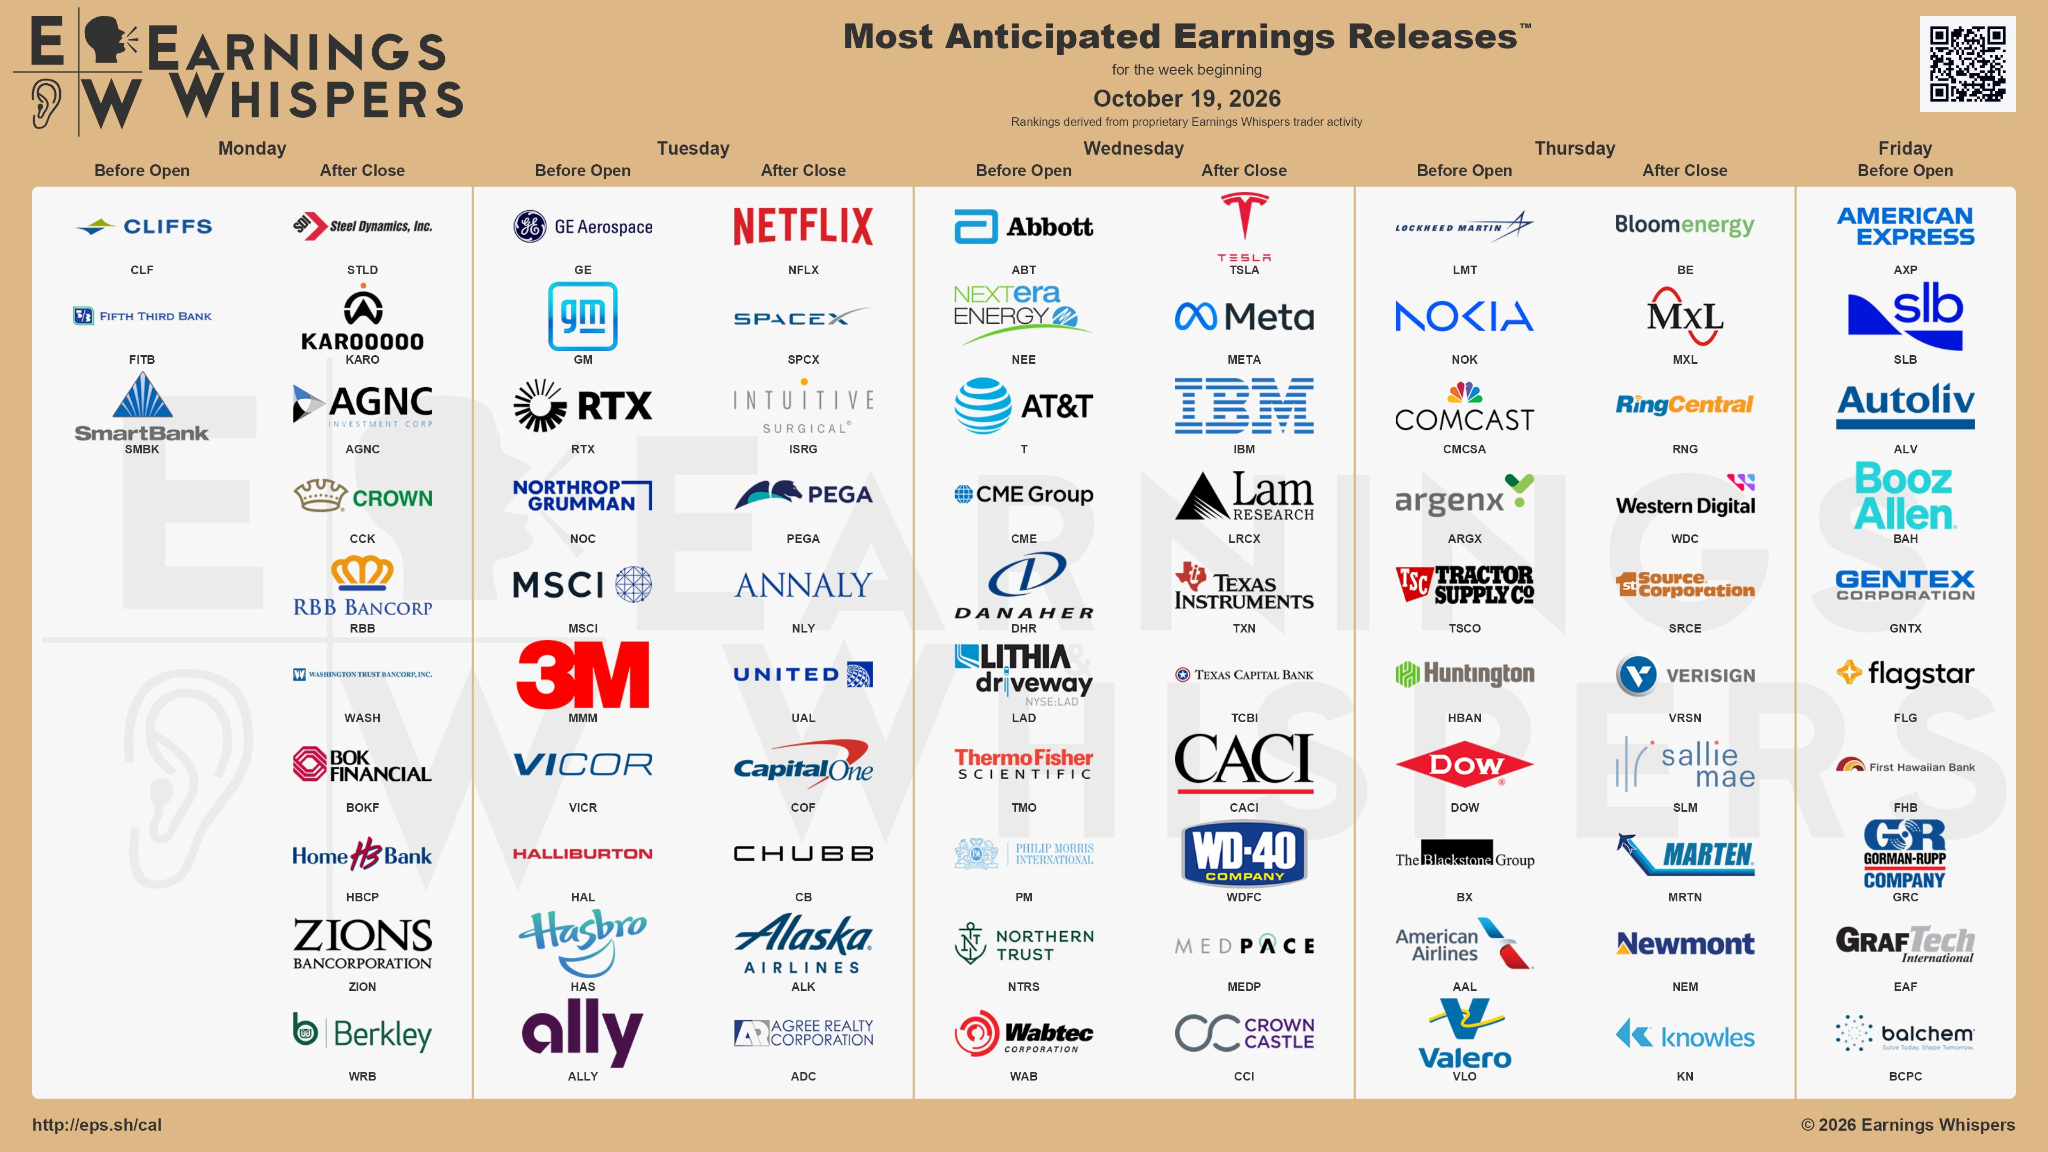
Risultati Aziendali, settimana 19-23 ottobre. Fonte: earningswhispers.com
Questa settimana entriamo nel clou della stagione dei risultati aziendali con 70 società dell'S&P500 che li presenteranno, ma soprattutto è la settimana delle prime Big Tech. Domani sera apre Netflix (ricavi attesi $12,87 mld, EPS $0,82). Mercoledì dopo la chiusura: Meta (ricavi attesi $63,35 mld, +23,6% a/a) dovrà convincere sul ritorno sulla spesa in AI; Tesla deve dimostrare la tenuta dei margini dopo l'EPS di $0,33 di luglio contro 0,55 atteso. Con loro IBM, SAP, Texas Instruments e Lam Research, test diretto per i chip. Oggi agenda leggera: indice NAHB sull'immobiliare USA e CPI canadese di settembre. Giovedì sussidi all disoccupazione in US, venerdì giornata PMI.
Fonti risultati aziendali attesi: LSEG, earningswhispers.com