
SpaceX batte. E non è più solo una società spaziale
Starlink macina utili ma la compagnia si sta spostando verso il cloud. E potrebbe essere questa la logica dietro la ventilata fusione con Tesla.
I conti del terzo trimestre di SpaceX, i secondi da quando l'azienda si è quotata al Nasdaq lo scorso giugno, confermano una cosa che il mercato sospettava da tempo: i razzi sono ancora l'immagine pubblica dell'azienda, ma a far crescere il fatturato oggi è l'intelligenza artificiale. Martedì sera il titolo è salito di circa l'8% negli scambi dopo la chiusura. I numeri sono stati nettamente migliori delle attese. I ricavi sono cresciuti del 161%, a 14,6 miliardi di dollari, contro i 12,7 previsti dagli analisti. L'utile netto è stato di 4,4 miliardi, contro una perdita di oltre un miliardo nello stesso periodo dell'anno scorso. Va detto però che l'utile operativo, cioè quello prodotto dalle attività dell'azienda, è stato di 2,8 miliardi: il resto viene da componenti non operative. A colpire di più è stata però la previsione per il primo trimestre del 2027: tra 33 e 37 miliardi di ricavi, più del 50% sopra il consenso. La società l'ha motivata con una «maggiore visibilità» sui contratti di calcolo che ha già in portafoglio.
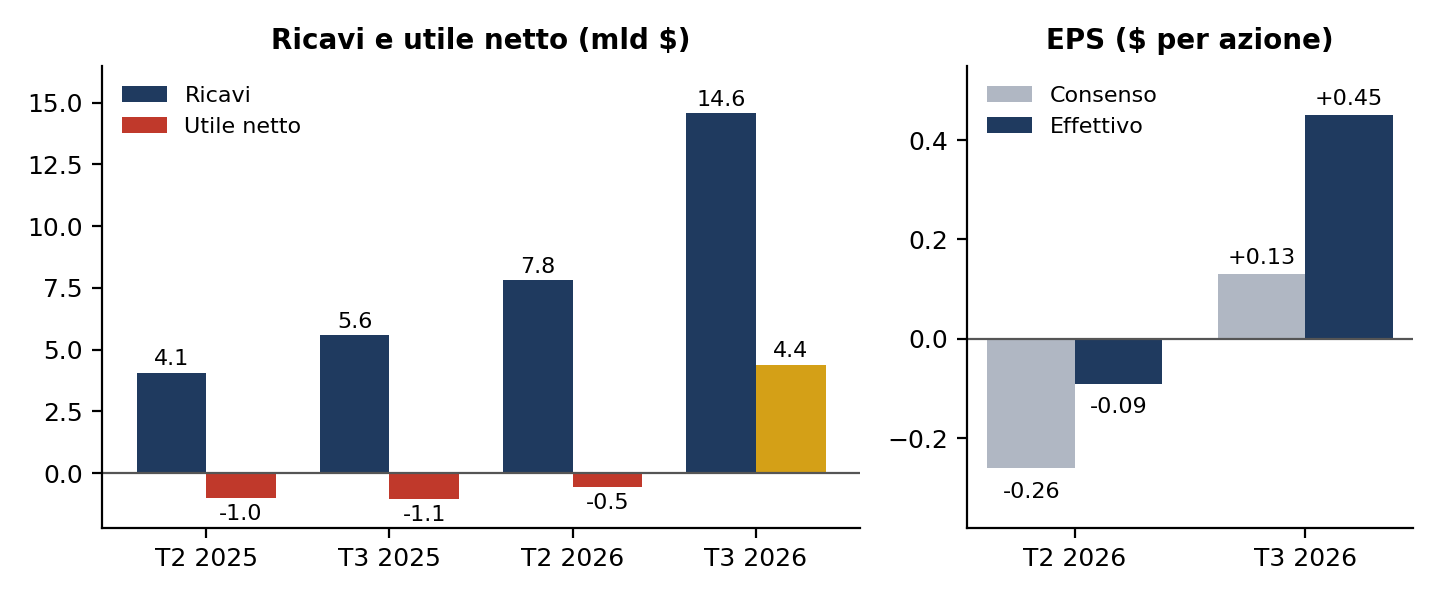
Fonte: comunicati SpaceX, LSEG, CNBC, AP. I ricavi 2025 sono ricavati dai tassi di crescita annua dichiarati. EPS T3 2026 rettificato; nel 2025 la società non era quotata.
Tre aziende in una
Oggi SpaceX ha tre attività molto diverse tra loro. La prima è Starlink, l'internet satellitare, che ha raggiunto 13,6 milioni di abbonati, con un ricavo medio per utente salito a 69 dollari. È ancora la parte che genera quasi tutto l'utile operativo: 2,37 miliardi sui 2,8 complessivi, con 5,25 miliardi di ricavi. Con l'acquisto di 800 MHz di spettro a bassa frequenza e l'autorizzazione per una costellazione da 15.000 satelliti, SpaceX si prepara a fare concorrenza diretta agli operatori di telefonia mobile statunitensi. La seconda è il lancio di razzi, che sta quasi ferma: 1,77 miliardi di ricavi e un piccolo passivo. Il suo futuro dipende da Starship, che ha raggiunto l'orbita ma non è ancora né affidabile né riutilizzabile. La terza, e ormai la più grande, è l'intelligenza artificiale.
Quanto pesa la scommessa sull'AI
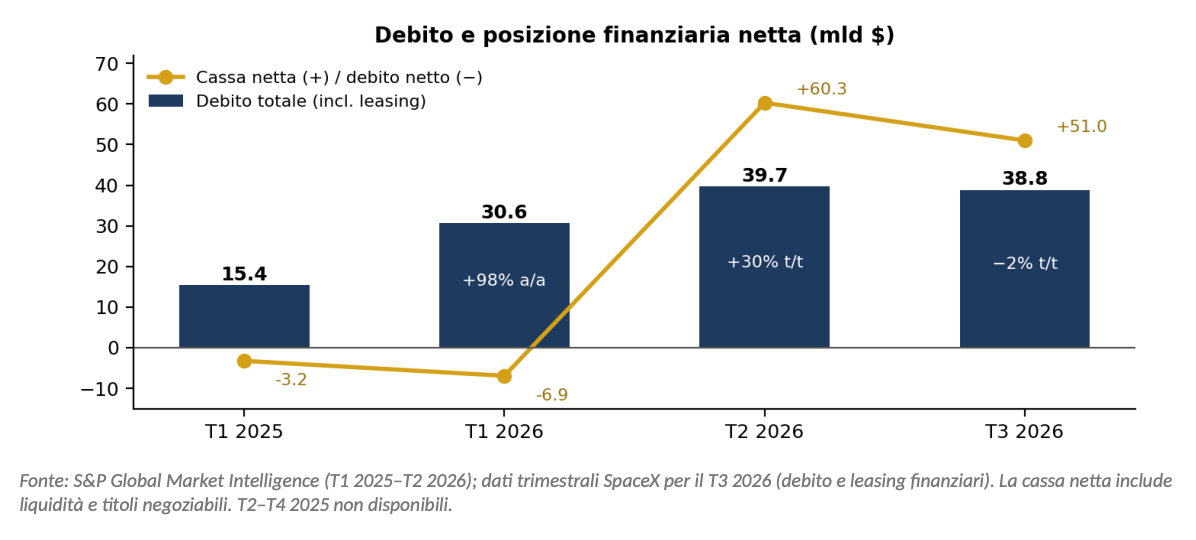
Dopo la fusione con xAI a febbraio e l'acquisto di Cursor per 60 miliardi, la divisione che SpaceX chiama "Super Intelligence" ha fatturato 7,56 miliardi in un trimestre, nove volte più di un anno fa, ed è passata in utile per la prima volta (431 milioni). Il modello di business ha però poco di spaziale: SpaceX costruisce data center, li riempie di chip Nvidia e affitta capacità di calcolo ad altre aziende di AI, tra cui Google e Anthropic. È lo stesso mestiere dei cosiddetti "neocloud" come CoreWeave e Nebius. Proprio qui sta il rischio principale. Nel trimestre SpaceX ha speso 19,6 miliardi in investimenti, più di quanto abbia fatturato, e oltre 16 miliardi sono andati all'AI. Il debito è quasi raddoppiato in un anno (da 15,4 miliardi a inizio 2025 a 30,6 a inizio 2026) ed è salito fino a circa 39 miliardi a fine giugno, per poi calare leggermente nel terzo trimestre. Per ora fa da cuscinetto la cassa raccolta con la quotazione: a fine settembre SpaceX aveva circa 51 miliardi di liquidità netta, ma erano 60 tre mesi prima, e al ritmo attuale di investimenti si consumano in fretta. Non a caso, secondo alcune ricostruzioni, la società starebbe trattando un nuovo prestito da circa 40 miliardi per comprare altri chip.
A ottobre i neocloud hanno perso tra il 28 e il 35% in Borsa, perché con tassi più alti costruire data center a debito costa di più. SpaceX ha un vantaggio che quelle società non hanno, cioè la cassa generata da Starlink, ma resta esposta allo stesso ciclo. A questo si aggiungono la causa per inquinamento sulle turbine a gas che alimentano i data center Colossus vicino a Memphis e il progetto Terafab per produrre chip in proprio, che entrerà in volume solo nel 2028. L'obiettivo di Musk, tra 500 e 1.000 miliardi di ricavi annui ricorrenti entro fine 2027, va considerato un'ambizione più che una previsione: gli analisti stimano per il 2027 circa 110 miliardi di ricavi complessivi. E Tesla? Durante la conference call Musk ha detto che i consigli di amministrazione di SpaceX e Tesla hanno formato comitati indipendenti per valutare una fusione, che secondo lui sarebbe «una buona idea». Il punto di contatto è sempre l'intelligenza artificiale, e qui conviene spostare lo sguardo su Tesla, che presenta i conti oggi. Il mercato tende ancora a valutare Tesla come una casa automobilistica, e su quel fronte le attese sono modeste: ricavi stabili intorno ai 28 miliardi e utili in calo. Ma il vero patrimonio di Tesla potrebbe essere un altro: i dati. Il sistema di guida assistita FSD ha circa 1,5 milioni di clienti paganti e ha accumulato oltre 15 miliardi di miglia percorse. In Nord America più della metà delle auto nuove viene consegnata con l'abbonamento FSD, e il servizio di robotaxi è attivo in sette città statunitensi, anche con Cybercab senza volante. Nessun concorrente dispone di un archivio di guida reale paragonabile, e ogni chilometro in più migliora il modello. Se la guida autonoma diventerà un servizio a pagamento su larga scala, i margini di Tesla dipenderanno più dal software che dalle auto. Ci sono però dei limiti. La guida senza supervisione sulle auto dei clienti non è ancora disponibile, e Tesla ha ammesso che i veicoli con hardware HW3 non potranno supportarla. Per una fusione, inoltre, servirebbe il voto favorevole della metà di tutte le azioni Tesla, non solo di quelle presenti in assemblea: un ostacolo che lo stesso Musk ha definito alto.