
Microsoft e l’arte di tenere il Capex sotto controllo.
Dopo alcuni mesi difficili seguiti i massimi di ottobre scorso, il buon equilibrio fra spesa per AI ed entrate ha riportato in alto il titolo.
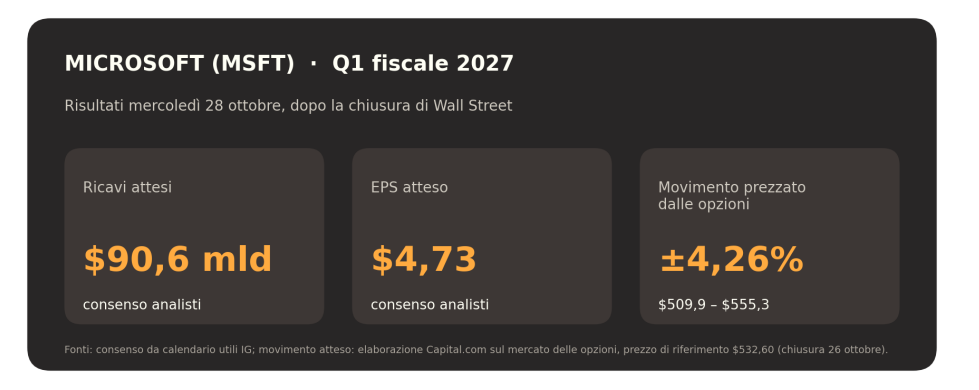
Domani sera, dopo la chiusura di Wall Street, Microsoft (MSFT) presenta i conti del primo trimestre dell'anno fiscale 2027. Il consenso degli analisti indica ricavi per $90,6 miliardi ed EPS di $4,73 (fonte: earningswhispers.com, IG), nella parte alta della forchetta indicata dalla società ($89,85-90,95 miliardi). Il titolo ci arriva in buona forma: ieri ha chiuso a $532,60, a pochi dollari dal record in chiusura di $543,45 del 13 ottobre e oltre il 50% sopra il minimo di $349,20 toccato il 25 giugno in intraday, quando era il peggiore dei "Magnifici Sette".
Perché il mercato è diventato più costruttivo
Microsoft è stata la prima tra i grandi costruttori di data center a non alzare le stime di spesa il 29 luglio scorso: circa $175-190 miliardi per il 2026, praticamente invariate, mentre Alphabet aveva appena portato le sue fino a $205 miliardi. Con Azure in crescita del 43% e oltre $100 miliardi di ricavi annui, il titolo è salito del 15,5% in una seduta. Secondo Bank of America (report del 16 ottobre), oggi Microsoft è l'unico tra i grandi del cloud che dovrebbe mantenere un flusso di cassa libero positivo nei prossimi dodici mesi.
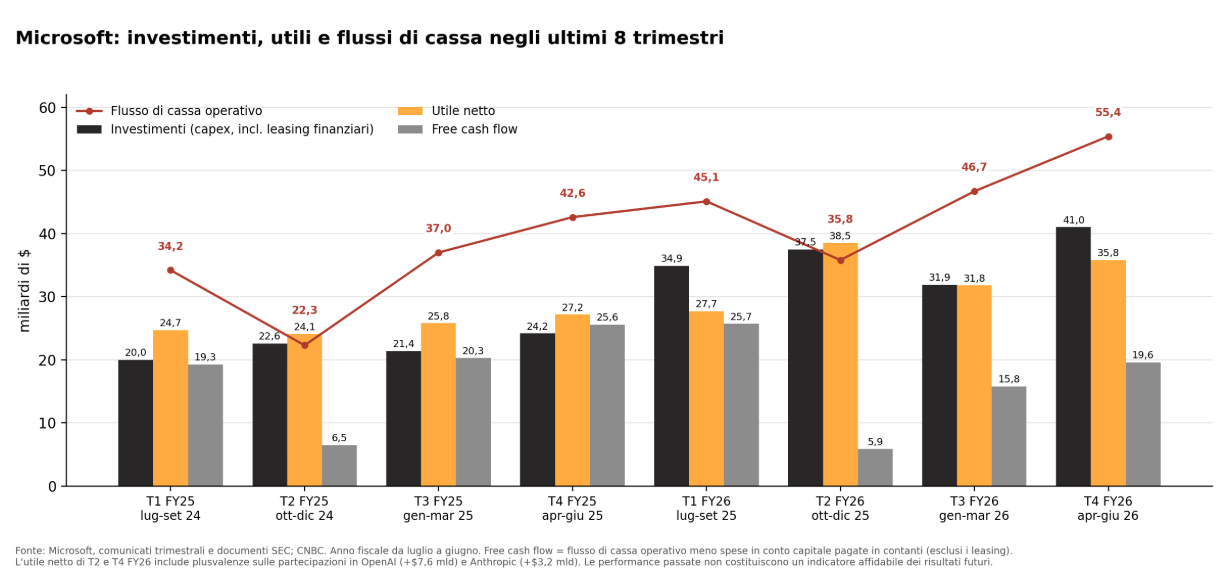
Una precisazione: Microsoft non spende poco. Solo in questo trimestre gli investimenti supereranno i $50 miliardi. Spende però senza bruciare cassa e mostra già ricavi dall'AI: oltre 30 milioni di licenze a pagamento di Microsoft 365 Copilot e GitHub Copilot cresciuto di oltre il 60% in un trimestre. Il caso Apple, un’altra Big Tech che tratta vicino ai massimi, è diverso e più estremo: ha semplicemente scelto di non partecipare alla corsa. Nel 2025 ha investito $12,7 miliardi in tutto, contro i $35,8 miliardi spesi da Microsoft in un solo trimestre. E il mercato la premia: il rapporto prezzo/utili attesi è salito a 37 volte, il livello più alto da almeno dieci anni (dati TIKR). Il filo comune è uno: in questa fase il mercato premia chi protegge la cassa.
Va letta in questa chiave anche la notizia di lunedì, che però fa discutere. Microsoft ha offerto un’uscita volontaria a circa 60.000 dipendenti negli Stati Uniti, in Canada, in India e nel Regno Unito: più di uno su quattro dei 223.000 totali. È il secondo programma dell’anno, dopo quello di primavera costato circa $900 milioni, e arriva dopo i 4.800 tagli di luglio. La logica industriale è chiara: meno costi fissi per proteggere i margini. Il contrasto però salta all’occhio. Mentre a un quarto dei dipendenti viene proposto di andarsene entro il 31 dicembre, per data center e chip i soldi non mancano: solo in questo trimestre gli investimenti supereranno i $50 miliardi. In altre parole, Microsoft non taglia perché è in difficoltà, ma per spostare risorse dalle persone ai server.
Cosa guarderanno gli investitori
Il numero chiave è quello relativo ad Azure, atteso intorno al +45% a valuta costante secondo le indicazioni della stessa Microsoft. Non basterà centrarlo: a gennaio Azure crebbe del 38%, sopra le indicazioni della società, ma sotto il 39,4% che il mercato si aspettava davvero (fonte: GeekWire), e il titolo perse il 10% in un giorno. Contano poi i margini, attesi stabili, e il calo di Windows, frenato dal mercato dei PC e dal caro memorie. Gli analisti restano quasi unanimi: 34 giudizi d'acquisto su 36, con un prezzo obiettivo medio di $611 (27 ottobre, https://www.tipranks.com/stocks/msft/forecast), anche se c'è chi invita a non inseguire il titolo vicino ai massimi.
Il mercato delle opzioni ed il grafico
Le opzioni prezzano un movimento massimo dopo il report di circa il 4,3% in entrambe le direzioni, pari a circa $28: con il prezzo a $532,60, la soglia superiore è in area $560 e quella inferiore vicino a $505 (dati Capital.com). È un movimento ampio, ma più contenuto delle ultime reazioni, dal -10% di gennaio al +15,5% di luglio.
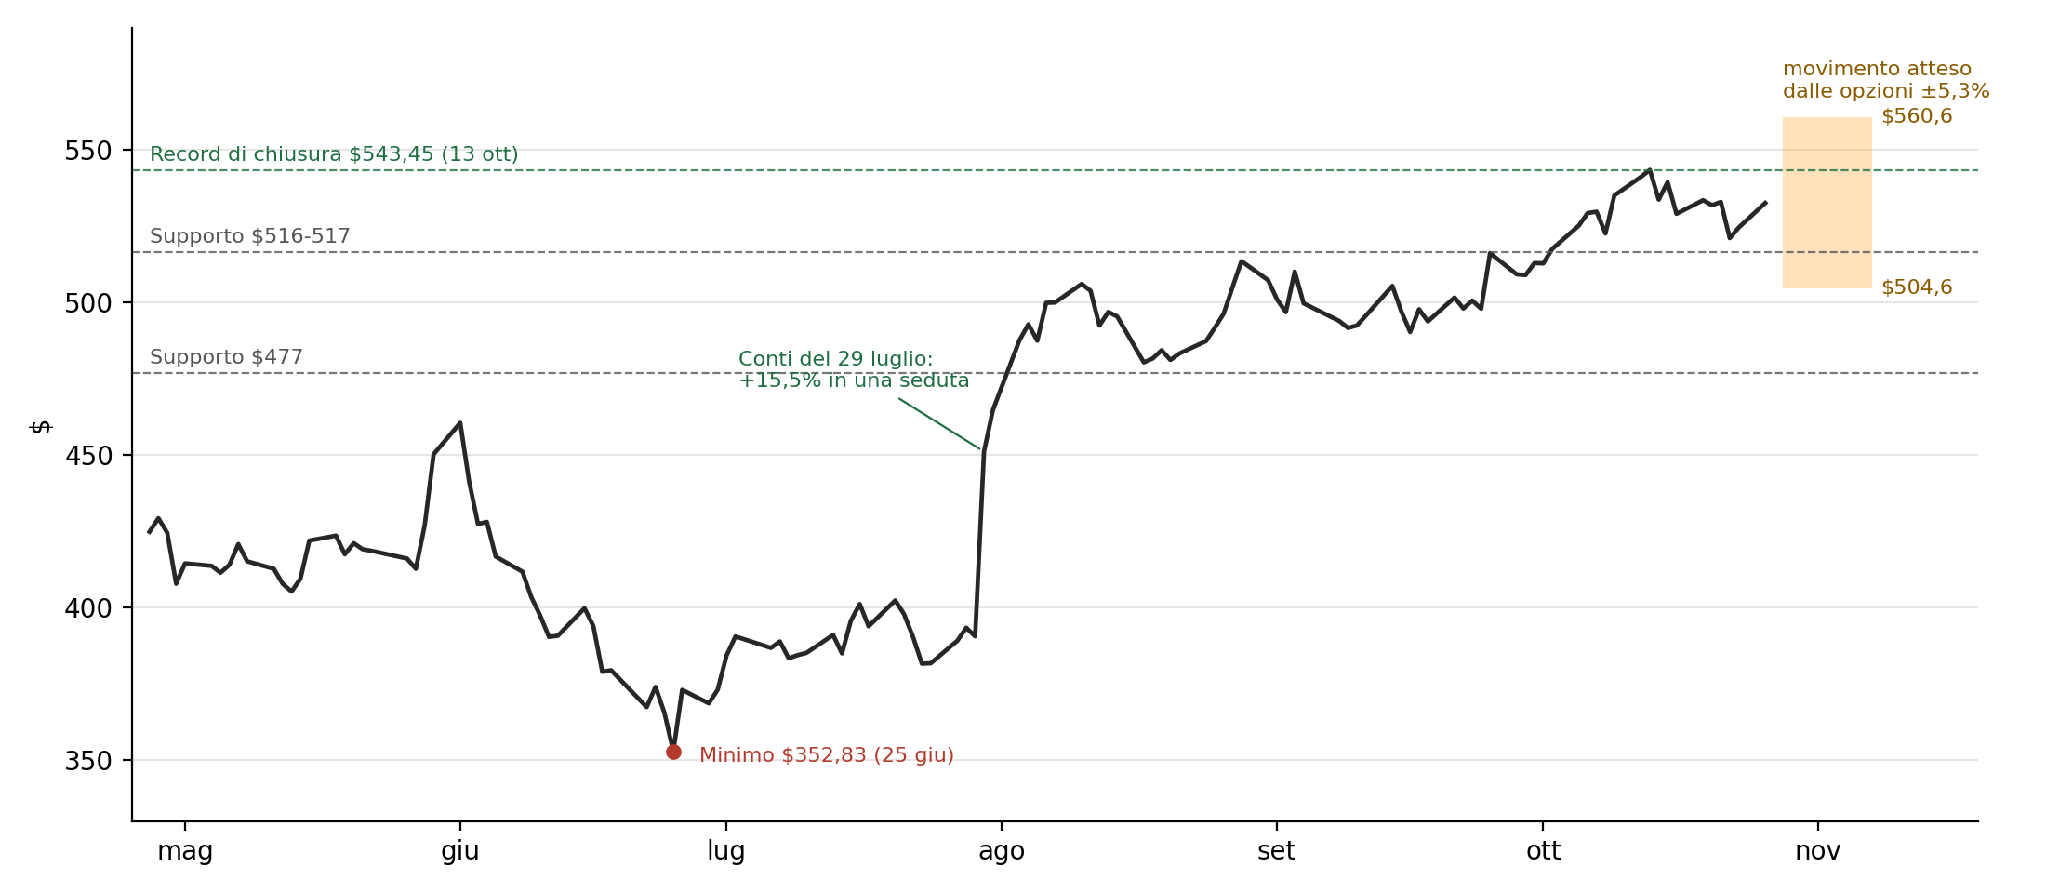
MSFT, Giornaliero, apr 2026 - oggi. Fonte: Nasdaq, IG. Le performance passate non costituiscono un indicatore affidabile dei risultati futuri.
Il rally di luglio 2026 è partito dopo che il titolo aveva perso oltre il 37% dai massimi precedenti e si era appoggiato su un livello evidentemente importante, quello dei $350. In quel momento le quotazioni erano sotto le medie mobili a 50 e a 100 giorni, mentre l’RSI mostrava una divergenza dopo il minimo in area 22 toccato ad aprile. Da lì è partito il recupero: superata la resistenza in zona $470, il titolo ha costruito una base laterale tra $485 e $515 circa, rotta al rialzo a fine settembre. L’ultimo ritracciamento, iniziato dopo il test dei $550 e concluso venerdì scorso, ha riportato il prezzo proprio verso i $515, la vecchia resistenza diventata supporto. Verso l’alto, l’area di $558-560 è quella dei massimi di fine 2025 e rappresenta una possibile resistenza tecnica. Il limite inferiore si trova invece intorno ai $510:, vicino al numero tondo dei $500 e a ridosso della media mobile a 50 giorni, che oggi passa a $509,50.
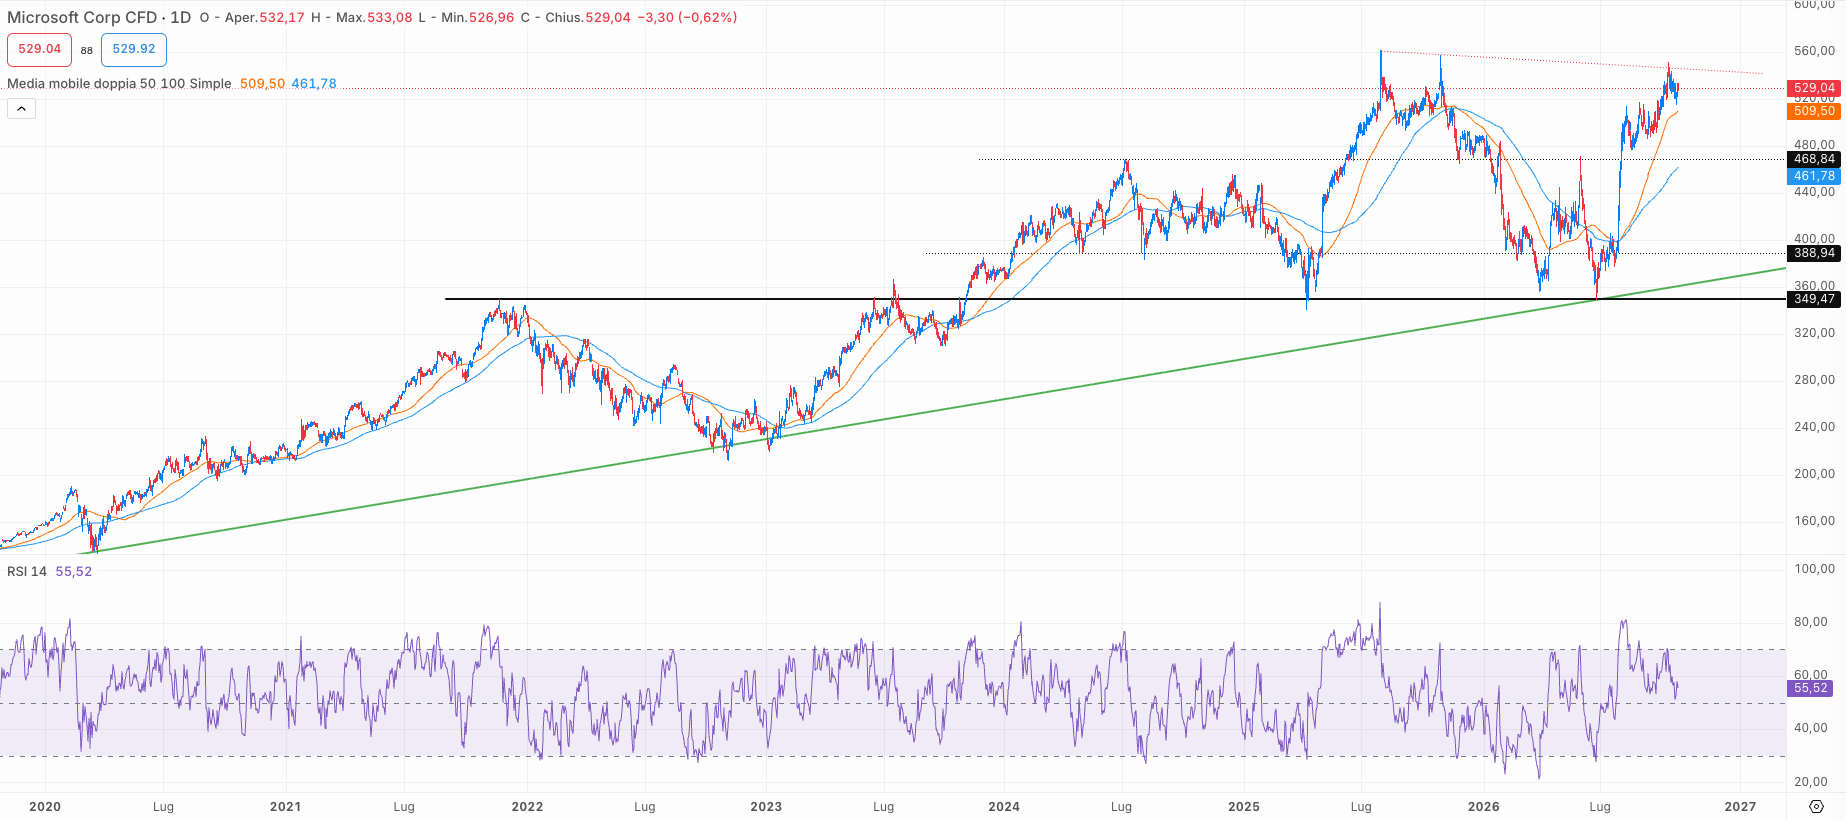
MSFT, Giornaliero, 2020- oggi. Le performance passate non sono un indicatore affidabile dei risultati futuri..