
Mercato Espresso - 30 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
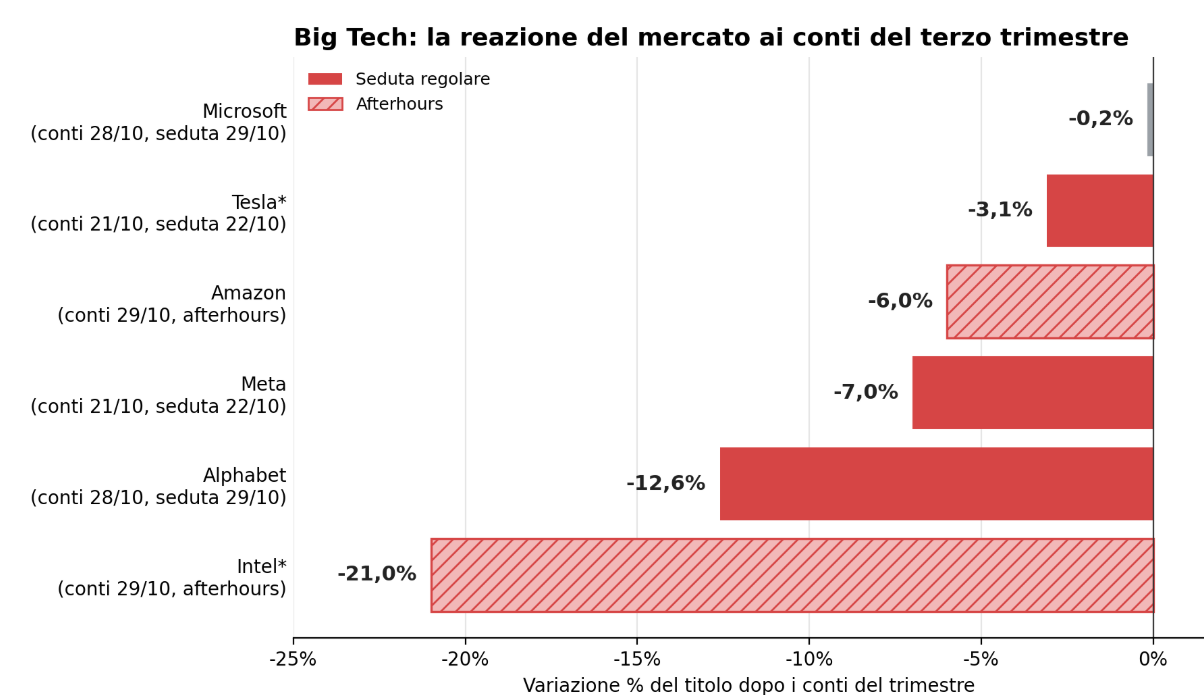
Milano, 30 ottobre, 08 am - Chiusura di mese in salita per il trade sull'intelligenza artificiale. Ieri Alphabet ha perso il 12,6%, peggior seduta dalla quotazione del 2004, bruciando circa $500 mld di capitalizzazione e formando una "death cross" (media a 50 giorni sotto quella a 200). Il Nasdaq ha ceduto l'1,4%, l'S&P500 lo 0,3% e il Dow lo 0,25%, zavorrato anche da Caterpillar (-9%, peggior giornata da marzo 2020). Dopo la chiusura sono arrivati i colpi di Amazon (-6%) e Intel (-21%), e stamattina i futures Nasdaq 100 hanno perso il 2,1% alle 08am, l'S&P500 l'1%, il Dow circa 100 punti. A ottobre il Nasdaq va verso un -2,5%, con CoreWeave a -30% nel mese.
Hyperscalers
Amazon ha mancato le stime (EPS $1,89 contro 1,96, ricavi $201,9 mld, fonte: earningswhispers.com) e ha chiuso il trimestre con un free cash flow negativo per $42,4 mld, confermando $220 mld di capex nel 2026. Il paradosso è che AWS corre come non faceva dal 2021: ricavi +39% a $46 mld e utile operativo +55% a $17,8 mld.
Con Amazon salgono a tre su quattro gli hyperscaler con cassa negativa, dopo Meta e Alphabet. Resta positiva solo Microsoft, che ieri ha comunque annunciato un'emissione obbligazionaria da $25 mld, sfruttando il suo rating AAA. Mercoledì Oracle aveva annunciato $10 mld di nuovo debito: il mercato obbligazionario e del credito continua a pagare la costruzione dei data center.
Intel è un caso diverso, ma il risultato è lo stesso. Il trimestre è stato buono (EPS rettificato 52 centesimi contro 40, data center e AI +78%), mentre la guidance ha deluso: ricavi a $15-16 mld contro 17,1 attesi ed EPS a 25 centesimi contro 43 (fonte: earningswhispers.com). Pesano il rallentamento dei PC, con i costi delle memorie alle stelle, e l'esplosione nello stabilimento in Israele, che costerà circa $600 mln di ricavi in due trimestri. Il titolo aveva guadagnato il 150% da inizio anno.
Le performance passate non sono un indicatore affidabile dei risultati futuri.
Crypto
Sul fronte crypto, bisogna affrontare il più grande furto della storia delle crypto. Binance stima un impatto di $6,3 mld: l'attacco sarebbe partito dal portatile compromesso di un ingegnere DevOps. Circa $3 mld sono già stati congelati, anche grazie a Circle e Tether, e l'exchange promette di coprire tutte le perdite con il proprio fondo di garanzia. Depositi e prelievi sono però sospesi. Bitcoin perde il 4% ed è sceso brevemente sotto $78.000, Ether -4,8% a $2.247.
Macro e Banche Centrali
Sul fronte macro, gli Stati Uniti hanno mostrato un'economia che corre ancora: PIL del terzo trimestre +3,4% annualizzato contro il 3,1% atteso, PCE al 3,6% annuo (3,7% atteso) e core al 3,1%. Il decennale è sceso di 8 pb al 4,96%; il mercato vede circa l'83% di probabilità di un rialzo della Fed a dicembre, e questo pesa sui preziosi: l'oro scende sotto $4.000 per la prima volta da luglio e l'argento va in area $51. Brent intorno a $115, WTI a $102.
La BCE ha lasciato il tasso sui depositi al 2,5%, ma Lagarde ha ammesso che il Consiglio ha discusso un rialzo, con l'inflazione al 3,8%. Per i mercati è una "pausa da falco": il rialzo di dicembre è prezzato al 67%. Eppure l'euro ha perso terreno, in zona 1,118. Tra le cause dell'aumento dei rendimenti lunghi, Lagarde ha citato anche le emissioni degli hyperscaler. La notizia del giorno però è un'altra: Lagarde lascerà la presidenza il 7 febbraio, otto mesi prima della scadenza, per avere più libertà di esprimersi in politica. Tra i nomi per la successione circolano Pablo Hernández de Cos e Klaas Knot.
Stanotte la BoJ ha lasciato i tassi all'1,25% con un voto 8-1, perché Takata avrebbe voluto l'1,5%. Per la prima volta dal 2013 la banca giudica l'inflazione di fondo "in linea" con il 2%: un segnale chiaro verso un rialzo a dicembre o gennaio. USD/JPY resta in area 157,5-158.
Futures e dati
In Asia pesano i semiconduttori: Kospi -4,7% con SK Hynix -6,4%, Nikkei -2,6% con SoftBank e Advantest sotto il 4%. In controtendenza l'Hang Seng (+1,6%). Europa attesa mista: Euro Stoxx 50 -0,5%, Dax -0,2%, Cac e Ftse 100 +0,2%, Ftse Mib piatto.
Oggi l'agenda. Alle 11 il PIL flash dell'Eurozona per il terzo trimestre e alle 13:30 l'indice del costo del lavoro (ECI) negli Stati Uniti. Prima dell'apertura di Wall Street i conti di ExxonMobil e Chevron, titoli vicini ai massimi con il WTI salito del 22% in tre mesi. Lunedì i conti di Apple, i primi con John Ternus alla guida.