
Mercato Espresso - 2 Novembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 2 novembre, 08.30 am - Il Nasdaq ha archiviato il mese di ottobre a -5,2%, il peggiore da marzo 2025, dopo una settimana a -2,51% e una seduta di venerdì in cui il ha ceduto il 3,5%. Meno pesanti i bilanci settimanali di S&P500 (-0,93%) e Dow (-1,12%), con quest'ultimo che ha chiuso comunque ottobre in rialzo di quasi il 2%. Le trimestrali hanno colpito il trade AI su due fronti. Da un lato gli hyperscaler: Alphabet (-12,6% giovedì, peggior seduta da oltre vent'anni) ha riportato un free cash flow di -$9,1 mld contro i -3,5 attesi, e Amazon ha mancato le stime confermando un capex 2026 di circa $220 mld. Dall'altro la filiera dei chip, penalizzata dalle previsioni di spesa di Alphabet e Microsoft inferiori alle attese e dalla guidance di Intel (-24% nella settimana), con l'indice dei semiconduttori a -7,2% venerdì e oltre -15% nel mese.
Il quadro generale
Il quadro settoriale indica una rotazione più che una riduzione generalizzata del rischio. L'energia ha fatto meglio di tutti, con Exxon (utile $15,4 mld, +104% a/a) e Chevron ai massimi storici grazie ai margini di raffinazione, mentre in ottobre l'healthcare ha raccolto i flussi difensivi che hanno sostenuto il Dow.
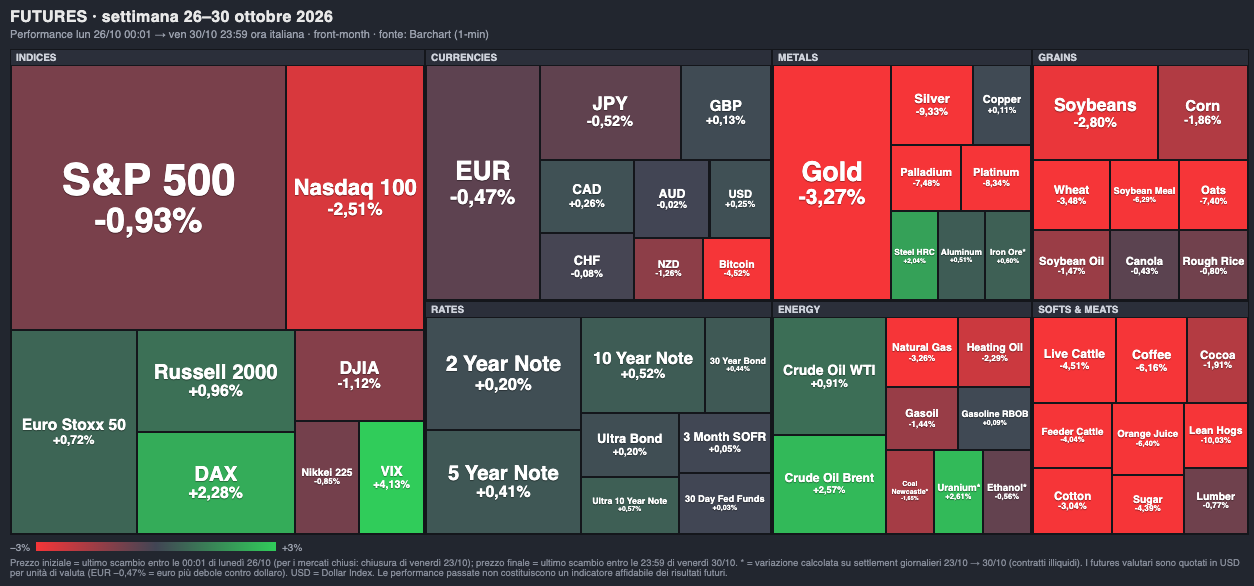
Heatmap dei rendimenti settimanali dei principali futures, settimana 26-30 ottobre
Le performance passate non costituiscono un indicatore affidabile dei risultati futuri.
Sul fronte macro, le banche centrali riunite la settimana scorsa hanno tutte lasciato il tasso di riferimento invariato. Il Treasury decennale US ha comunque chiuso al 4,93%, minimo da sette settimane e circa 40 pb sotto il picco di fine settembre, grazie a un PCE più morbido e alla domanda di duration nelle fasi di stress azionario. In settimana il Tesoro aggiornerà la guidance sulle emissioni, attesa come la revisione più rilevante dall'inizio del 2024. Il dollaro è rimasto in range: EURUSD a 1,1190, USDJPY a 157,78.
La volatilità in salita
Torniamo ad occuparci del VIX, che venerdì ha toccato il massimo intraday da aprile e ha chiuso in area 19,4 (+13%). Sono saliti anche i premi sulle put e le correlazioni tra titoli, tipici indicatori di stress, ma i livelli restano lontani da quelli di marzo e il mercato delle opzioni prezza un movimento contenuto, intorno allo 0,9%, per la seduta successiva al voto. La lettura prevalente, condivisa da Lombard Odier, è quella di un derating del settore tecnologico più che dell'inizio di un deterioramento generale.
Nella notte i futures USA hanno recuperato (Nasdaq 100 +0,72%, S&P500 +0,38%, Dow +0,23%) e l'Europa è attesa mista (Dax +0,13%, Ftse Mib -0,04%). In Asia hanno soraperformato Kospi e Cina, in vista di misure a sostegno della borsa. Il petrolio ha ceduto quasi il 3% alle 08.45am (Brent a $110,23, WTI a $100,8) dopo un ottobre a +10%: secondo indiscrezioni Trump intende dare più tempo alla diplomazia con l'Iran, anche se restano i report su possibili operazioni dopo le elezioni. L'oro ha recuperato lo 0,8% a $3.906 dalla chiusura più bassa da oltre un anno, mentre il Bitcoin è salito per la terza seduta dopo l'attacco hacker a Binance.
Dati e Macro
La settimana offre diversi catalizzatori. Stasera, a mercati chiusi, Apple, tornata prima per capitalizzazione, dovrà indicare la domanda attesa per l'iPhone Duo pieghevole, e Palantir (EPS attesi $0,41, ricavi $2,18 mld, fonte: LSEG) arriva con un movimento implicito massimodell'11,6% nelle due direzioni. Domani le elezioni di midterm, con i Democratici favoriti alla Camera e il Senato incerto. Venerdì i non-farm payrolls, attesi a +55 mila, saranno decisivi per le aspettative sulla Fed. Oggi i PMI manifatturieri finali di Germania (9:55), Eurozona (10:00) e Regno Unito (10:30).