
Mercato Espresso - 16 Novembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 16 novembre, 08 am - Una settimana da ricordare, per ragioni opposte. Il CPI di ottobre, più caldo delle attese, ha portato il mercato a prezzare almeno un rialzo Fed di 25 punti base a dicembre e buone probabilità di un secondo a gennaio, con il Treasury a 2 anni alla peggior settimana dal 2024. Giovedì le dimissioni di Jensen Huang hanno affondato Nvidia: -13% in cinque sedute, la peggior settimana da aprile 2025, con chiusura a 162,85 dollari. Eppure Wall Street archivia il miglior bilancio settimanale da agosto, con Dow, S&P500 e Nasdaq oltre il +2% e l'energia in testa (+5%). Il Bitcoin è sceso sotto 70.000 dollari per la prima volta da agosto e lo yen ha superato brevemente quota 160 per dollaro.
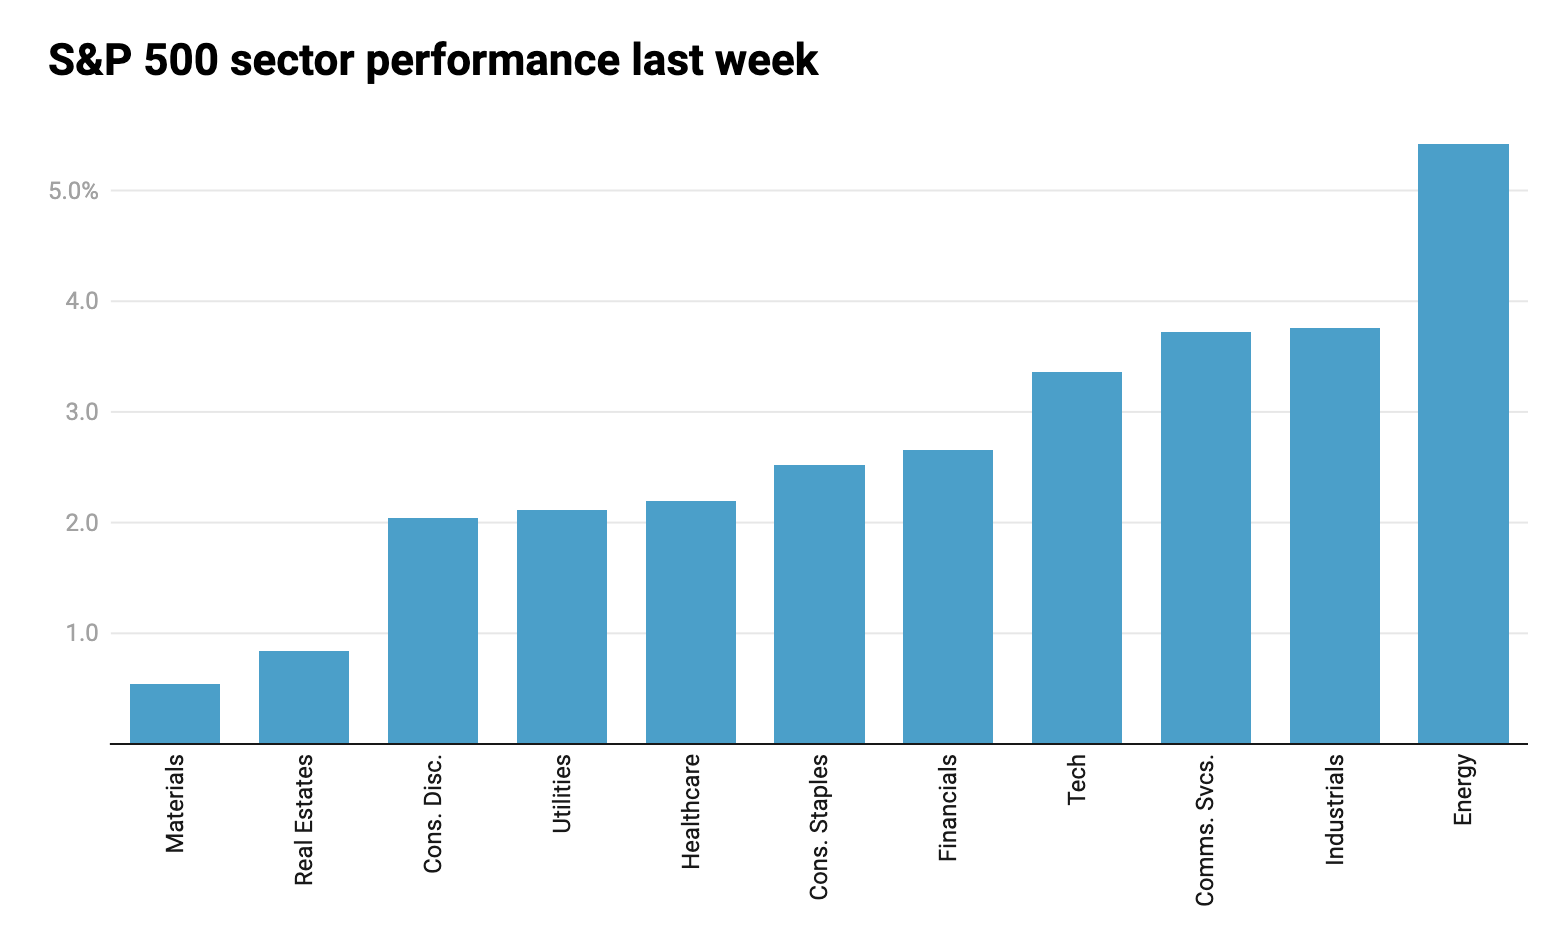
Settimana 09-13 novembre 2026, Fonte: Factset
La settimana di Nvidia e Anthropic
Domani sera, a mercati chiusi, Nvidia pubblica i conti del terzo trimestre fiscale. Il consenso (LSEG) ndica ricavi e utili quasi raddoppiati su base annua e il mercato si aspetta una guidance robusta: per Dan Ives (Yorkville Ives) gli indicatori di domanda sono «in chiara accelerazione» rispetto al trimestre scorso. Le opzioni prezzano un movimento massimo di circa il 7% in entrambe le direzioni, contro il 5,4% implicito ad agosto e una variazione effettiva media del 7,4% negli ultimi dodici trimestri. Dopo il -13% della scorsa settimana, la conference call servirà anche a misurare la tenuta del management. In settimana arriva poi il debutto di Anthropic: forchetta tra 70 e 78 dollari per azione, ticker «ANT» e una valutazione intorno ai 1.400 miliardi di dollari, potenzialmente da record. Due esami ravvicinati per il trade sull'intelligenza artificiale.
Huang può tornare?
La petizione «Stand with Jensen» ha superato le 160 mila firme, con il sostegno di Elon Musk, Tim Sweeney (Epic Games) e Garry Tan (Y Combinator). Secondo il Financial Times, Huang ha discusso un ritorno con persone vicine, e venerdì Altimeter e Atreides hanno chiesto al board di valutare tutte le opzioni. Intanto la ricostruzione dei fatti si complica. Pechino ha respinto due volte le accuse, il 30 ottobre e il 9 novembre, definendole per bocca del portavoce Guo Jiakun «diffamazioni contro la Cina». Megaspeed sostiene che Alice Huang abbia lasciato la società il 30 agosto 2025 e, secondo l'AP, anche i registri pubblici indicano un'uscita; il Wall Street Journal riporta però che ad agosto 2025 si presentava ancora come numero uno del gruppo. Gli ostacoli al ritorno restano: l'indagine interna è in corso, il Congresso prepara le sue inchieste e, secondo l'FT, il board ha già sondato il ceo di Arm, Rene Haas. «L'FBI non accetta petizioni», taglia corto Anthony Scaramucci. Sullo sfondo resta Lutnick: Cantor Fitzgerald, guidata dai figli del segretario al Commercio, ha quasi dimezzato le azioni Nvidia tra settembre 2025 e marzo 2026 mentre curava finanziamenti per partner del gruppo. Oggi è atteso il nuovo 13F.
Asia, doccia fredda dai dati
Il Pil giapponese del terzo trimestre si è contratto dello 0,1% annualizzato, contro il +0,3% atteso e dopo il +1,4% precedente. Pesano le importazioni di energia rincarate dalla guerra con l'Iran, che tolgono 0,6 punti alla crescita, e la fine dei sussidi alle famiglie. Le vendite finali reali cedono il 2,1%, il calo più ampio fuori dal Covid e dal primo trimestre 2022. Il mercato assegna comunque il 75,6% a una stretta della BoJ a dicembre. Dalla Cina arriva un ottobre sotto le stime su tutta la linea: vendite al dettaglio +0,4% (attese +0,8%), produzione industriale +4,8% (+5,3%) e investimenti fissi -8,1% da inizio anno (-7%), con la disoccupazione giovanile al 18%. Nikkei -2,04%, Kospi -3,48% e CSI 300 -0,83%; in controtendenza l'Hang Seng (+0,94%). Vendite sulla filiera Nvidia: SK Hynix -5,6%, Samsung e TSMC -3%, Advantest quasi -10%, Tokyo Electron -5,2%, SoftBank -4,2%.
Stamattina
Futures USA in calo alle ore 08:40 CET: Nasdaq 100 -0,55%, S&P500 -0,10%, Dow piatto. Europa attesa vicina alla parità: Euro Stoxx 50 -0,1%, CAC 40 -0,2% e Ftse Mib -0,1%, con Dax e Ftse 100 flat. Lo yen ha tratta a 159,35 per dollaro e l'EURUSD a 1,1015. L'oro è a $3.855 dollari dopo il rimbalzo di venerdì, che ha interrotto tre sedute di vendite che lo avevano spinto chiaramente sotto $4k. Il Brent è a $95,81 a quest’ora, -0,50%, dopo aver chiuso la settimana sotto i 96 dollari. Bitcoin ha toccato il rilevante supporto di 62.000 dollari, oltre l'11% sotto la soglia dei 70.000 persa venerdì.
Usa-Cina e Medio Oriente
In settimana Xi e Trump si incontrano al vertice APEC di Shenzhen. Il caso Huang ha riportato al centro l'export di chip, proprio mentre l'export cinese (+35,2% a ottobre) dipende sempre più dalla domanda legata all'AI. «Ora il rischio è diventato ancora più serio», avverte Zhiwei Zhang di Pinpoint Asset Management. Sul petrolio pesa lo Yemen. Le forze filo-saudite si sono ritirate dallo stretto di Bab el-Mandeb per difendere Aden, chiudendo di fatto la controffensiva durata sei settimane. Gli Houthi rivendicano attacchi all'aeroporto di Riad e a due stazioni di pompaggio dell'oleodotto Est-Ovest, che porta a Yanbu circa 4 milioni di barili al giorno (il 4% dell'offerta globale) per aggirare Hormuz. Il nodo è che da Yanbu, sul Mar Rosso, il greggio diretto in Asia deve comunque passare da Bab el-Mandeb. Intanto l'Iran ha lanciato sei droni contro una base americana in Bahrein e i Pasdaran segnalano due petroliere in fiamme su mine a Hormuz, notizia non verificata.
Oggi l'agenda
Oltre i già citati dati dall’Asia, produzione industriale in Europa ed inflazione in Canada. Domani Nvidia dopo la chiusura e il ministro degli Esteri iraniano Araghchi in Oman, mediatore nella crisi. Mercoledì i verbali della Fed di ottobre, poi in settimana l'IPO di Anthropic e il vertice APEC.