
Mercato Espresso - 09 Ottobre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 9 ottobre, 08 am - Venerdì che si e’ aperto con i futures USA in leggera risalita (Nasdaq 100 +0,5%, SP500 +0,3%, Dow +0,2%) dopo lo scossone sui titoli dell’'intelligenza artificiale provocato indirettamente da OpenAI: ha indicato un run rate (ricavi annualizzati) di soli $50 mld a fine settembre, contro le stime a $68 mld del mese scorso.
Indici e futures
Il Nasdaq ha così perso l'1,25%, peggior seduta da metà agosto, con CoreWeave -7%, Oracle -6%, AMD e Broadcom -4%, Nvidia -3%. L'SP500 ha ceduto lo 0,5%, il Dow ha chiuso piatto. In Asia Nikkei -1% (SoftBank -6%), Hang Seng +0,7%, Corea chiusa; il gruppo australiano Firmus ritira l'IPO da $5 mld citando la volatilità.
In Europa Piazza Affari si è confermata maglia nera: Ftse Mib -1,35% a 49.298, ancora zavorrato dalle banche, con il solo Eni (+2,7%) a fare da argine. Lo Stoxx 600 (-0,8%) ha toccato i minimi da quattro mesi, il comparto bancario europeo cede il 2%. Lagarde ha ricordato che la BCE "ha gli strumenti" contro movimenti di mercato ingiustificati, un messaggio rivolto agli spread sovrani.
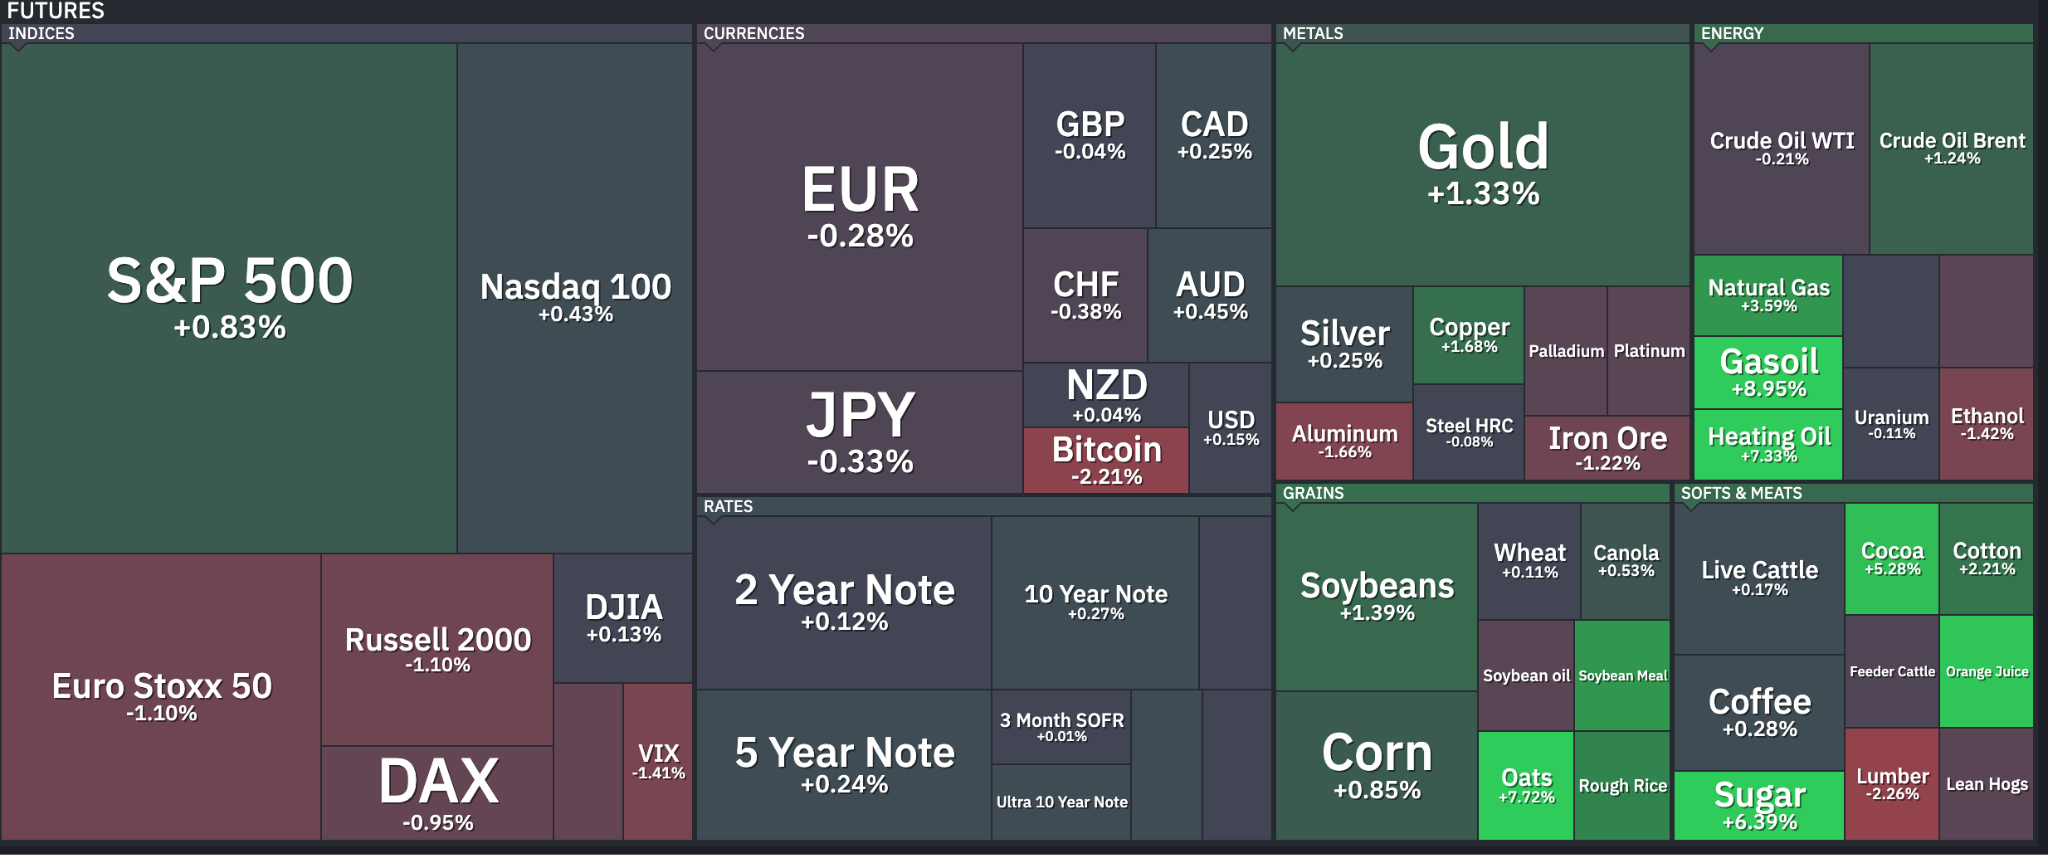
Heatmap Futures, performance settimanale. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Commodities e FX
Stamattina ritraccia il petrolio dopo il +4% di ieri: Brent a $103 (-1%), WTI a $90,9. Trump ha escluso attacchi all'Iran prima delle elezioni del 3 novembre parlando di "discussioni produttive", ma blocco navale e nuove sanzioni su 17 petroliere restano.
Nel FX il dollaro è arretrato questa mattina: EURUSD a 1,123 (+0,2%) dopo i minimi di ieri in area 1,118, USDJPY sotto 158 (157,8) e yuan in rafforzamento. Il ritracciamento dei rendimenti lunghi rilancia i preziosi: questa mattina oro +1,1% a circa $4.185, e argento di nuovo sopra $60 dopo aver toccato $59.
Societario e dati di oggi
After-hours SpaceX +2% sull'acquisto di frequenze 800 MHz da Grain Management per Starlink Mobile, mentre sono scesce AT&T (-7%), Verizon e T-Mobile (-6%). Humana +12% sui nuovi rating Medicare, Alignment Healthcare -23%.
L'agenda di oggi:. Alle 10:00 la produzione industriale italiana di agosto (attesa 0% m/m, dopo +0,7%), in parallelo l'asta BOT a 12 mesi da €8 mld e Lagarde all'Ecofin, dove Dombrovskis frena la richiesta di Italia e Grecia di maggiore flessibilità di bilancio. Prima di Wall Street apre la stagione delle trimestrali Delta Air Lines (EPS atteso tra $1,88 e $1,96), con il titolo a -14% dai massimi di luglio: guidance e impatto del carburante daranno il tono sul trasporto aereo. Il dato chiave arriva alle 16:00: la fiducia dell'Università del Michigan (attesa 47,6 da 48,1, minimo storico 44,8 a maggio). Il mercato guarderà soprattutto alle aspettative d'inflazione a un anno (4,6% a settembre): dopo Musalem (Fed St. Louis), che vede rialzi nei prossimi 6-9 mesi, un nuovo aumento rafforzerebbe le possibilità di una stretta a dicembre (circa 80% secondo futures CME). In chiusura, la seduta deciderà il bilancio settimanale: l’S&P500 a ieri sera era circa +0,6% sulle sessioni iniziate lunedì, Dow e Nasdaq sono prossimi alla parità.