
Mercato Espresso - 03 Novembre 2026
La tua guida a cosa sta succedendo sui mercati finanziari questa mattina.
Milano, 3 novembre, 08.30 am - Mercati americani prudenti alla vigilia del voto di metà mandato. Ieri è proseguita la rotazione fuori dalla tecnologia: il Nasdaq ha ceduto l'1,07% e l'S&P500 lo 0,51%, mentre il Dow ha guadagnato 214 punti (+0,41%). Il Nasdaq 100 è scivolato così del 10% sotto il massimo, in correzione tecnica, e l'indice dei semiconduttori accumula un -12% in tre sedute. Pesano Marvell (-12%) e Lumentum (-18%) dopo l'annuncio dell'acquisizione da $115 mld, e Oracle (-8%), che raccoglierà $20 mld sul mercato per finanziare gli investimenti in AI.
Futures
Stamattina negativo: S&P500 -0,46%, Dow -325 punti, Nasdaq 100 -0,48%. In Asia l'indice MSCI Asia Pacific ha ceduto l'1,2%: Kospi -3,6% con Samsung Electronics e SK Hynix oltre il -4%, Taiwan -3,6%. Contrastata la Cina: Hang Seng +0,5%, CSI 300 in lieve calo. Lo yuan ha interrotto la più lunga serie di rialzi dal 1996 dopo l'aumento della riserva obbligatoria in valuta estera. Tokyo chiusa per festività. Il Brent si è stabilizzato a $106,50 dopo il calo del 7,63% di ieri . Il Dollar Index è sceso alle 08.45 dello 0,13% in area 101,54 dopo il calo di ieri (EurUsd 1,12). Il rendimento del Treasury decennale ha guadagna circa 2 punti base al 4,91%, dopo essere sceso ieri sotto il 4,9% sulla scia del greggio; da inizio ottobre ha perso oltre 30 punti base, quando era al 5,24%. Più tasse e rialzi dei tassi attesi dalla Fed pesano sull’oro, che cede lo 0,85% in area $3.912 l’oncia.
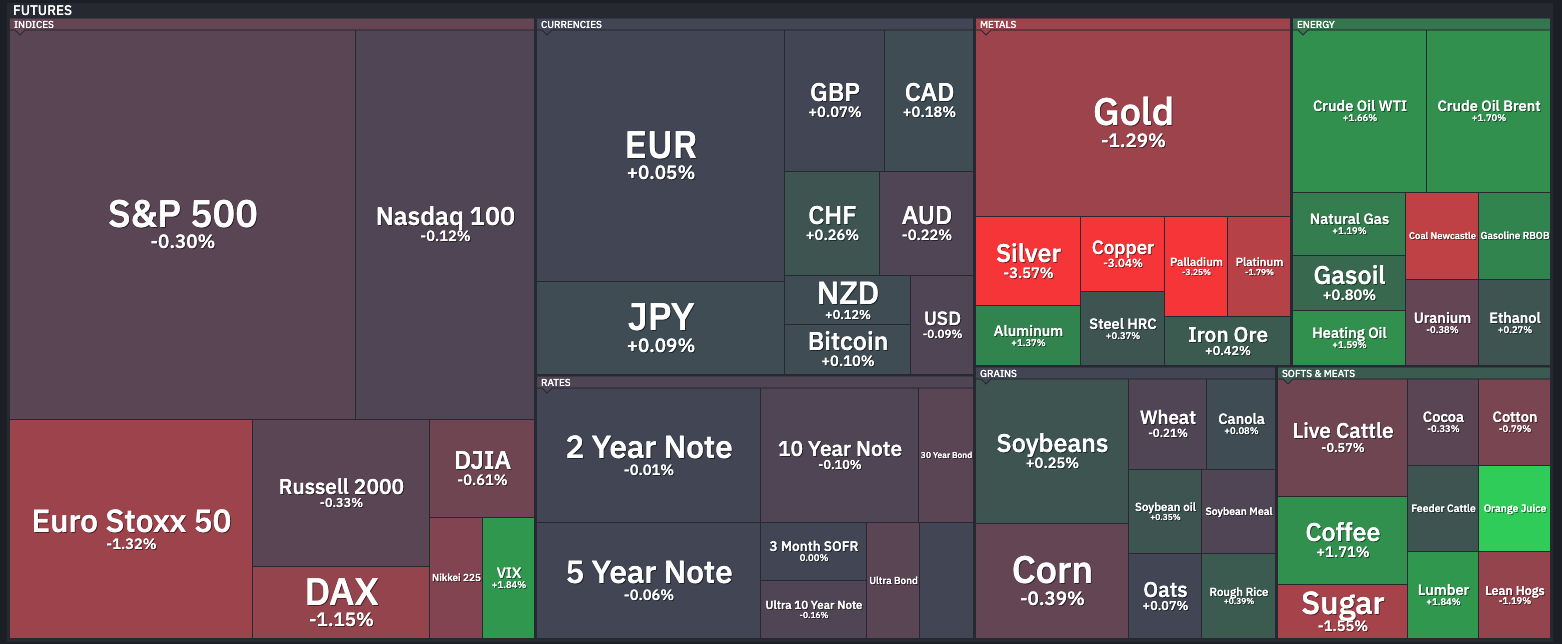
Heatmap futures, ultime 24h. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Midterm
I mercati di previsione (Kalshi) attribuiscono ai democratici una probabilità vicina al 75% di conquistare il Senato. Per JPMorgan un controllo democratico di entrambe le Camere potrebbe innescare vendite sui titoli legati all'AI, mentre i data center, osteggiati dal 63% degli elettori secondo un sondaggio CNBC, rischiano di vedersi addebitare i costi di potenziamento della rete elettrica. Sotto osservazione anche la difesa, con una richiesta di bilancio da $1.500 mld per il 2027, la sanità esposta ai tagli a Medicaid e le cripto, in attesa del Clarity Act. Storicamente il governo diviso ha premiato l'azionario: con un presidente repubblicano l'S&P500 ha guadagnato in media il 23% nell'anno successivo al voto con Congresso diviso, contro il 16% con entrambe le Camere ai democratici (Morgan Stanley). Per Carson Group, invece, un'ondata netta, rossa o blu, sarebbe accolta con meno favore.
Internazionale e geopolitica
Iran, raid e diplomazia. Secondo il Wall Street Journal gli Stati Uniti hanno colpito ieri l'isola di Qeshm, a ridosso dello Stretto di Hormuz, nell'ambito di "attacchi limitati" condotti da settimane lontano dai riflettori. Il vicepresidente Vance si dice comunque fiducioso in una "soluzione negoziata", mentre Trump non esclude un'operazione sul sito nucleare di Pickaxe Mountain. Il presidente iraniano Pezeshkian afferma di aver ricevuto dalla Guida suprema maggiori poteri per trattare.
Trimestrali
Apple cede il 2,81% in after hours su una guidance deludente per i margini e vendite di iPad sotto le attese. Stessa sorte per Palantir (-3% nel dopo mercato) nonostante conti superiori alle stime: ricavi quasi raddoppiati oltre i $2 mld e ricavi commerciali USA +148% a $984 mln, per la prima volta sopra quelli governativi ($953 mln). Il mercato legge però nella guidance ($2,65 mld nel quarto trimestre, $8,53 mld nel 2026) un possibile rallentamento della crescita. Oggi prima dell'apertura Pfizer, Shopify ed Eaton, in serata AMD e Super Micro.
Macro e dati
Banche centrali e macro. La RBA alza i tassi di 25 punti base al 4,85%, massimo da novembre 2008 e quinto rialzo dell'anno, con voto diviso (sei a tre). L'inflazione, al 4,3% a settembre, tornerà nel target del 2-3% solo a fine 2027, tre trimestri più tardi del previsto, spinta da carburanti e investimenti in AI. Alle 8:30 l'inflazione svizzera (attesa 1,2% annuo), alle 16 il JOLTS di settembre e gli ordini alle fabbriche USA.