
Lo Spread ora è un problema francese. Ed anche il CAC ne risente.
Un delicato equilibrio politico, deficit galoppanti e un'economia non così brillante: i titoli di stato francesi sono il nuovo malato d'Europa e il CAC soffre anche per questo.
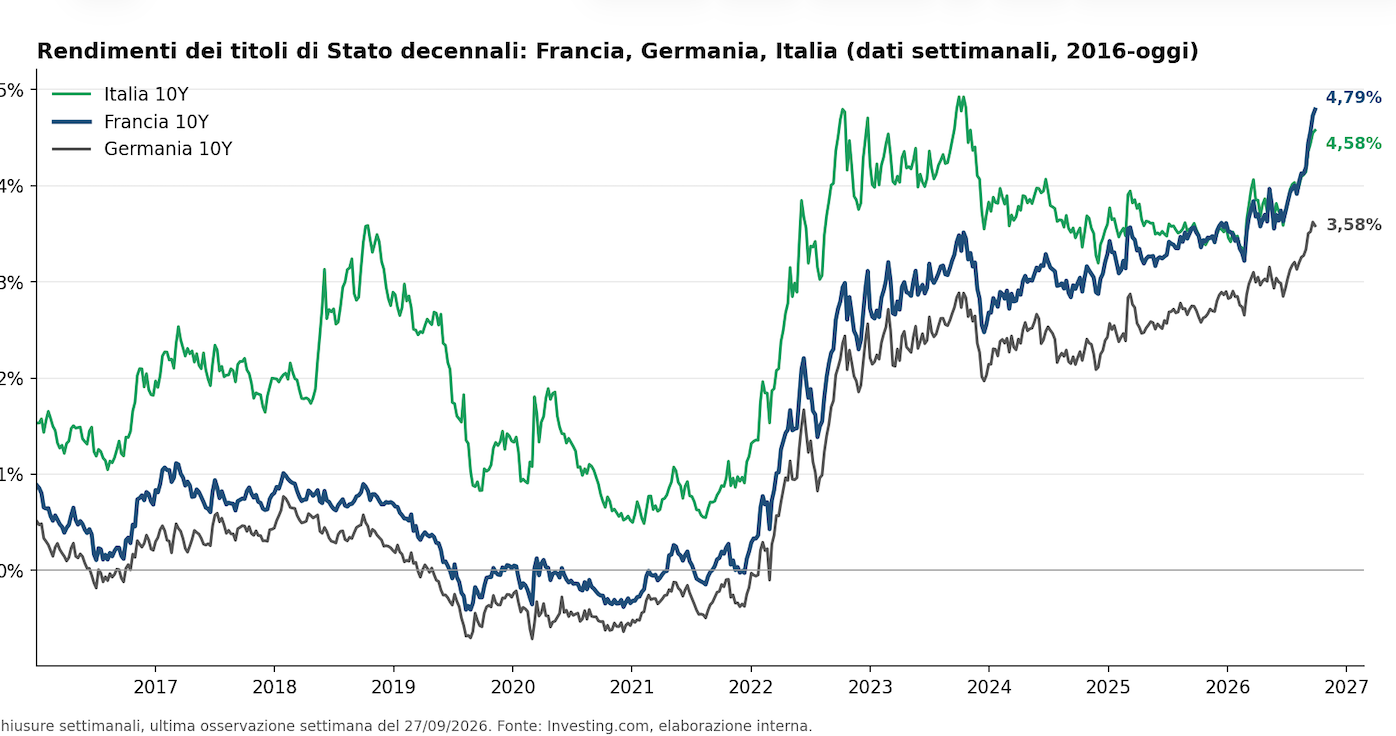
Da quasi due anni e mezzo la Francia vive una situazione delicata a livello di conti pubblici e i mercati le hanno presentato il conto. Questa mattina lo spread fra l'OAT (titoli di stato francesi) decennale e il Bund tedesco è appena sopra i 120 punti base, un livello che non si vedeva dalla crisi dei debiti sovrani del 2011-2012. Allora il differenziale francese arrivò vicino ai 190 punti base nel novembre 2011 e anche per questo Mario Draghi pronunciò il suo "whatever it takes", l'impegno della BCE a fare tutto il necessario per salvare l'euro Certamente, gli spread verso periferici come Italia, Spagna e Grecia preoccupavano di più e si situavano a livelli prossimi ai 600 punti base..
Oggi la gerarchia si è rovesciata: con un rendimento intorno al 4,78%, il decennale francese rende più di quello italiano (4,57%), greco (4,43%) e spagnolo(4,09%). Domani, 1° ottobre, il governo presenta il bilancio 2027: è il terzo anno consecutivo in cui la manovra si apre con il rischio concreto di far cadere l'esecutivo.
Due anni e mezzo di instabilità
Tutto inizia a giugno 2024, quando Macron scioglie l'Assemblea Nazionale dopo la sconfitta alle europee. Il voto anticipato di luglio produce un Parlamento diviso in tre blocchi (il Rassemblement National, la sinistra del Nouveau Front Populaire e il centro macroniano), senza una maggioranza. Da allora ogni legge di bilancio è diventata una prova di sopravvivenza. Il governo Barnier cade con una mozione di sfiducia nel dicembre 2024, quello di Bayrou nel settembre 2025. Sébastien Lecornu, quinto premier in due anni, si dimette dopo 27 giorni e viene richiamato da Macron pochi giorni dopo. Il bilancio 2026 passa solo a febbraio grazie all'articolo 49.3, che permette di approvare il testo senza voto ma espone il governo alla sfiducia. All'orizzonte ci sono le presidenziali del 18 aprile e 2 maggio 2027, con Marine Le Pen in testa ai sondaggi, e con ogni probabilità nuove legislative. Per gli OAT il tempo non gioca a favore: dopo il bilancio arrivano la campagna elettorale, il nuovo Parlamento e un altro governo da formare.
Deficit e debito: sempre più lontani dagli impegni europei
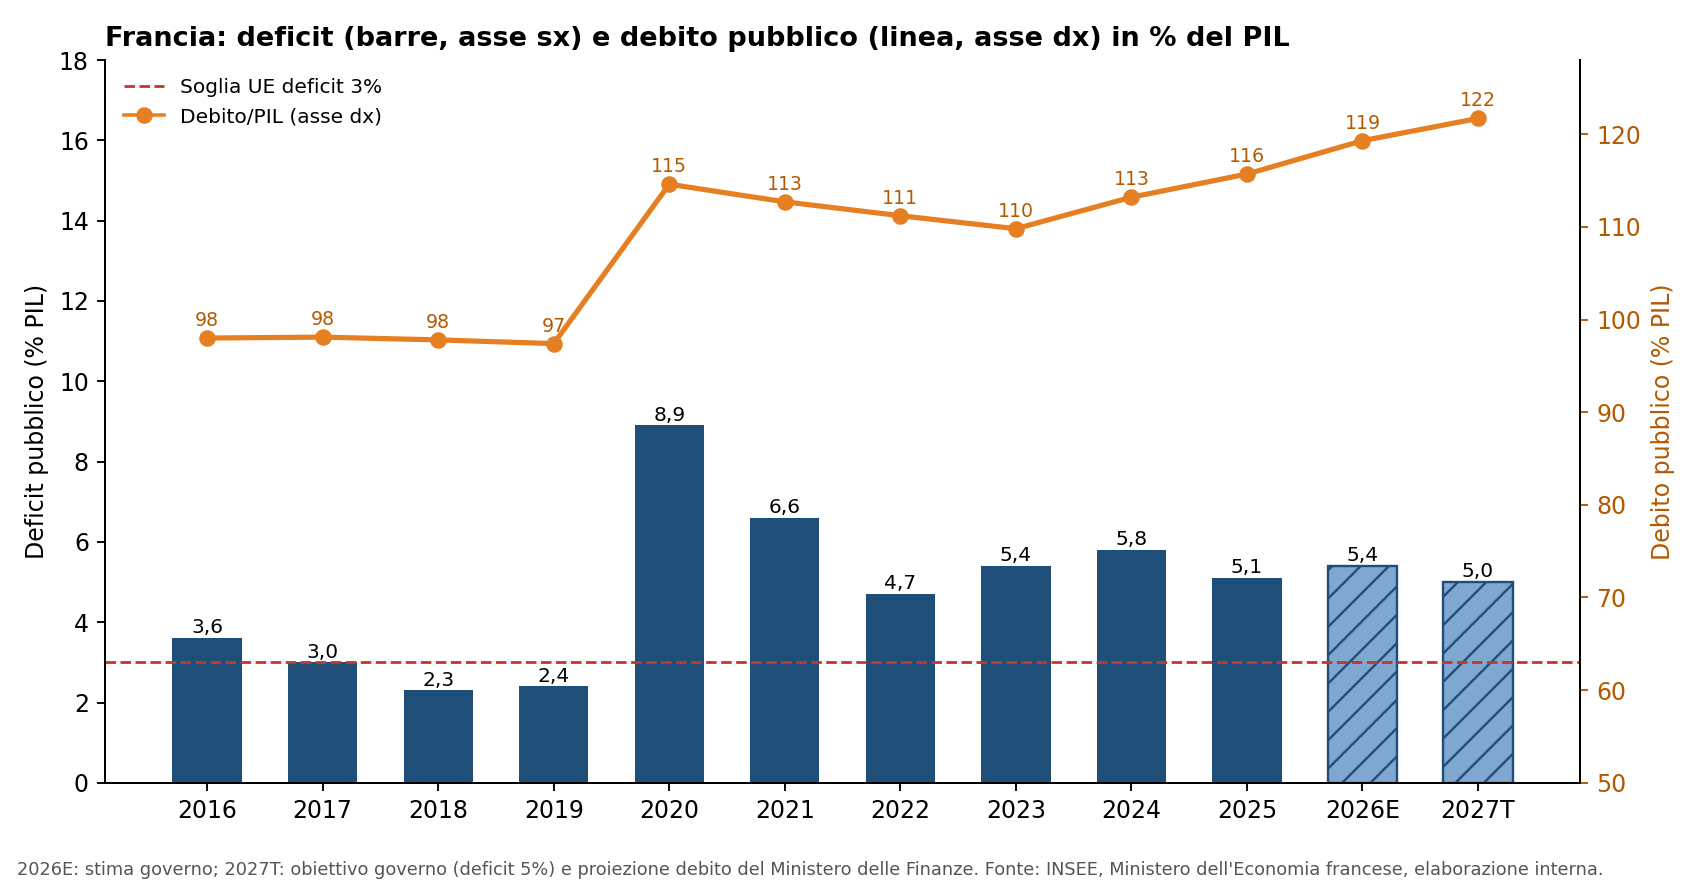
I Trattati europei fissano due soglie: 3% del PIL per il deficit e 60% per il debito. La Francia le supera entrambe in modo strutturale ed è in procedura per deficit eccessivo, con l'impegno di tornare sotto il 3% entro il 2029. Dopo lo shock del Covid (8,9% nel 2020) il deficit era sceso al 4,7% nel 2022, ma poi è risalito: 5,4% nel 2023, 5,8% nel 2024, 5,1% nel 2025. Per il 2026 il governo stima ora il 5,4%, contro il 4,6% previsto a inizio iter.
Francia, deficit e debito pubblico in % del PIL, 2016-2027
Il debito, poco sotto il 98% del PIL prima della pandemia, ha raggiunto a fine giugno 3.595 miliardi di euro (119% del PIL) e arriverà al 121,7% nel 2027, un record dal dopoguerra. Il vecchio piano di rientro prevedeva un deficit al 4,1% nel 2027 e al 3,4% nel 2028. Anche centrando il nuovo obiettivo del 5%, resterebbero più di due punti di PIL da recuperare in due anni: un aggiustamento che oggi quasi nessuno considera realistico. L'impegno europeo ha di fatto perso credibilità.
Il bilancio 2027: 54 miliardi di buone intenzioni
Senza correzioni, il deficit 2027 salirebbe al 6,5% del PIL, spinto dalla spesa per l'invecchiamento, dall'indicizzazione di pensioni e prestazioni, dalla scadenza di misure fiscali temporanee e dal costo del debito. Lecornu ha annunciato uno sforzo di 54 miliardi di euro per fermarsi al 5%, ma per ora si tratta più di un obiettivo politico che di un piano documentato. Tra le misure note ci sono il congelamento della spesa statale esclusa la difesa, un freno agli enti locali, il blocco degli stipendi pubblici, rivalutazioni limitate delle pensioni, 2 miliardi di risparmi sulle indennità di malattia e la proroga, ridotta, della sovrattassa sulle grandi imprese. I numeri sono però meno rigorosi dei titoli: la spesa netta crescerebbe ancora dello 0,7% e la pressione fiscale salirebbe dal 43,9% al 44,2%, senza chiarire da dove verrebbe gran parte del gettito.
Le probabilità di successo sono basse, per quattro ragioni. La prima è politica: senza maggioranza, in vista del voto del 17 novembre Lecornu dovrà negoziare o ricorrere al 49.3, e misure come il congelamento delle pensioni rischiano di far cadere il governo. La seconda è aritmetica: anche con tutti i 54 miliardi il debito continuerebbe a salire. La terza è la crescita, con la stima 2026 dimezzata allo 0,5% e la fiducia di imprese e famiglie ai minimi. La quarta è il costo del debito, che salirà da 62,6 a 72,9 miliardi nel 2027: circa un quinto della manovra se ne andrebbe solo in interessi.
OAT: la Francia paga più dell'Italia
Nell'ultimo anno lo spread OAT-Bund è passato da un minimo di 59 punti base a circa 80 a fine agosto. A settembre ha superato i 100 dopo la presentazione dei conti pubblici e oggi è -come detto a quota 120. Il rendimento decennale ha superato il 4,5% per la prima volta dal 2008. Il confronto con la periferia è eloquente: il mercato considera ormai la Francia più rischiosa di paesi con un debito più alto e rating più bassi, ma con una politica percepita come più stabile e una base di investitori più domestica.
Proprio la struttura degli investitori è un punto debole: oltre il 50% degli OAT è in mano a non residenti, tradizionalmente meno "fedeli" nei momenti di stress. Il mercato primario manda già segnali.
Anche le necessità di finanziamento pesano. Per il 2027 il Tesoro prevede un fabbisogno record di 339,7 miliardi e 340 miliardi di emissioni a medio e lungo termine (310 nel 2026), anche perché i titoli emessi durante le crisi del Covid e dell'energia stanno scadendo. La vita media del debito, circa 8 anni e mezzo, rallenta la trasmissione dei tassi più alti ma non la ferma. Il tasso implicito sul debito è salito dall'1,25% del 2020 a circa il 2% del 2025 e le emissioni del 2026 costano in media il 3,55%.
L'effetto si estende all'economia reale: i rendimenti sovrani fanno da base al costo del credito, per cui mutui, costruzioni e finanziamenti alle imprese diventano più cari. Anche le banche, grandi detentrici di titoli di Stato, vedono salire il proprio costo di raccolta. Fitch e S&P hanno la Francia in area A+, Scope l'ha appena declassata ad A+ e DBRS ha portato l'outlook a negativo. Il prossimo esame è la revisione di Moody's del 23 ottobre (oggi Aa3, outlook negativo).
Petrolio, Medio Oriente e BCE: è già tutto nei prezzi?
C'è poi un fattore che Parigi non controlla. Negli ultimi mesi lo spread francese si è mosso in stretta correlazione con il petrolio, diventato il termometro della guerra in Medio Oriente. Quando il Brent sale (è tornato sopra i 100 dollari), aumenta il rischio di nuovi rialzi della BCE, che ha già portato i tassi al 2,50% tra giugno e settembre, e a soffrire sono i Paesi con i conti più fragili. Lo scudo anti-spread della BCE (il TPI) esiste, ma con l'inflazione di nuovo al centro dell'attenzione la soglia per usarlo è più alta: Francoforte interverrebbe solo davanti a movimenti disordinati.
Lo scenario peggiore è già nei prezzi? Per Natixis sono già "pre-stressati" e circa 15 punti base sotto il loro valore teorico. Quello che non è ancora nei prezzi è il rischio politico estremo: la bocciatura del bilancio, la caduta del governo, un voto presidenziale che non produca una maggioranza o che metta da parte il risanamento, oltre a un possibile declassamento di Moody's o a un'escalation nel Golfo.
Il CAC 40: il grande malato d'Europa
La Borsa di Parigi riflette lo stesso disagio. Da inizio anno il CAC 40 perde circa l'1,7%, mentre lo Stoxx 600 guadagna l'8,1%, il DAX il 3,7%, l'IBEX il 13,4% e il FTSE MIB il 15,5%.
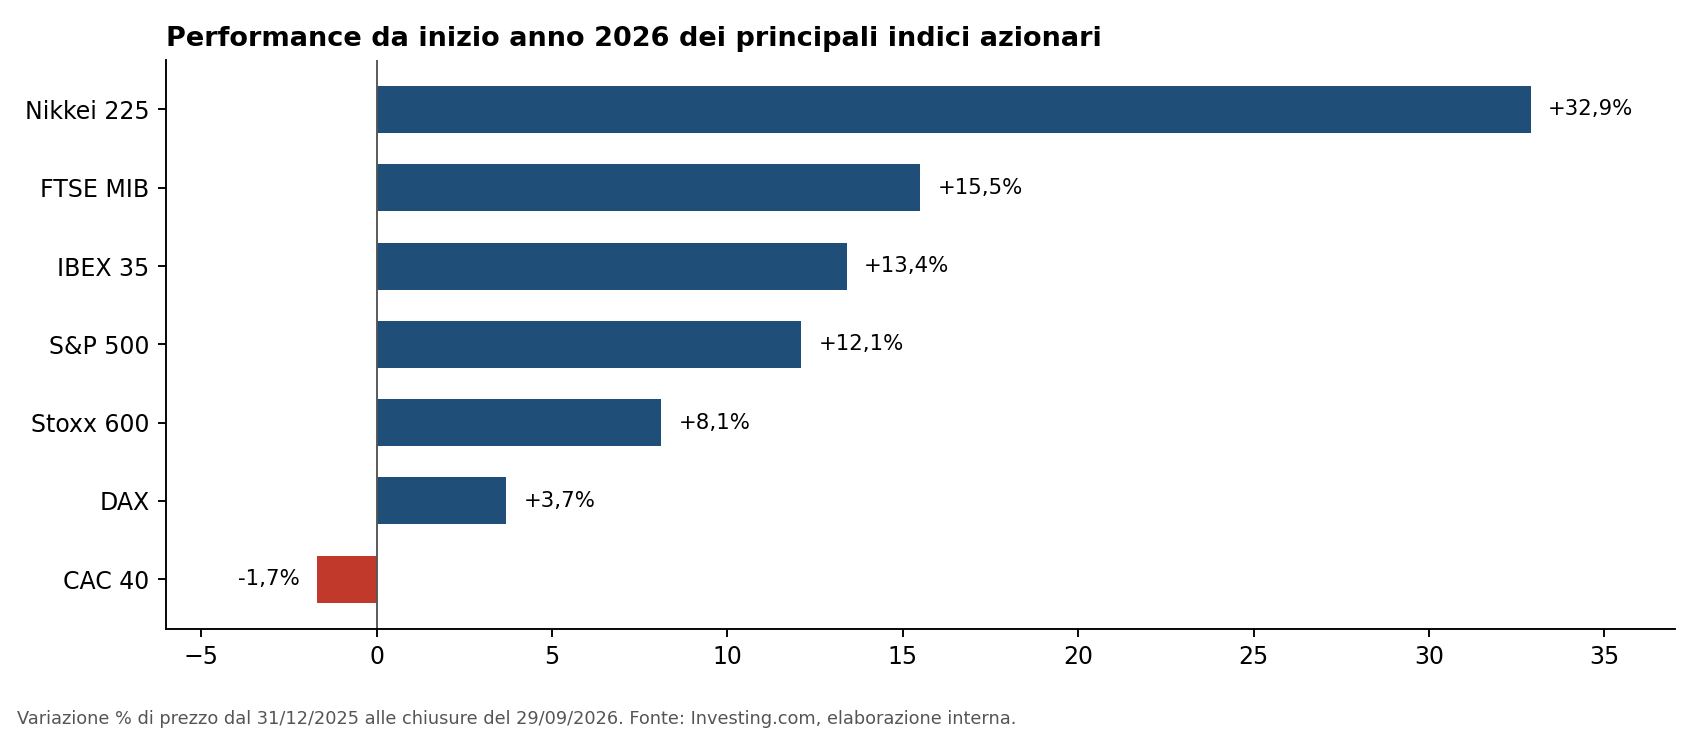
Performance da inizio anno dei principali indici azionari, al 29/09/2026
Le cause sono in parte domestiche e in parte strutturali. I rendimenti più alti colpiscono i titoli sensibili ai tassi e alla spesa pubblica: costruzioni e concessioni, banche esposte al debito sovrano e utility. Consumi deboli e fiducia ai minimi penalizzano poi i settori legati alla domanda interna.
Sul piano strutturale, il listino pesa poco in tecnologia e semiconduttori, i settori che hanno guidato i rialzi globali sull'intelligenza artificiale. Non a caso, quando Parigi sale lo fa spesso grazie ai titoli legati ai data center, come Legrand e Schneider Electric.
Il massimo storico e’ stato raggiunto il 7 Agosto a quota 8.757: da allora la discesa è stata costante ed il CAC40 (FR40) accumula oramai perdite vicine al 9% ed alla cosiddetta soglia di correzione (10%). Quello che salta all’occhio sul grafico è una configurazione a cuneo, in forma di wedge sul lungo termine, a partire dai minimi del 2020: con il retrocesso di oggi (-0,78% alla 12.12 CEST) il prezzo si sta avvicinando al lato inferiore, teoricamente una possibile zona di supporto. Finchè non rotta.
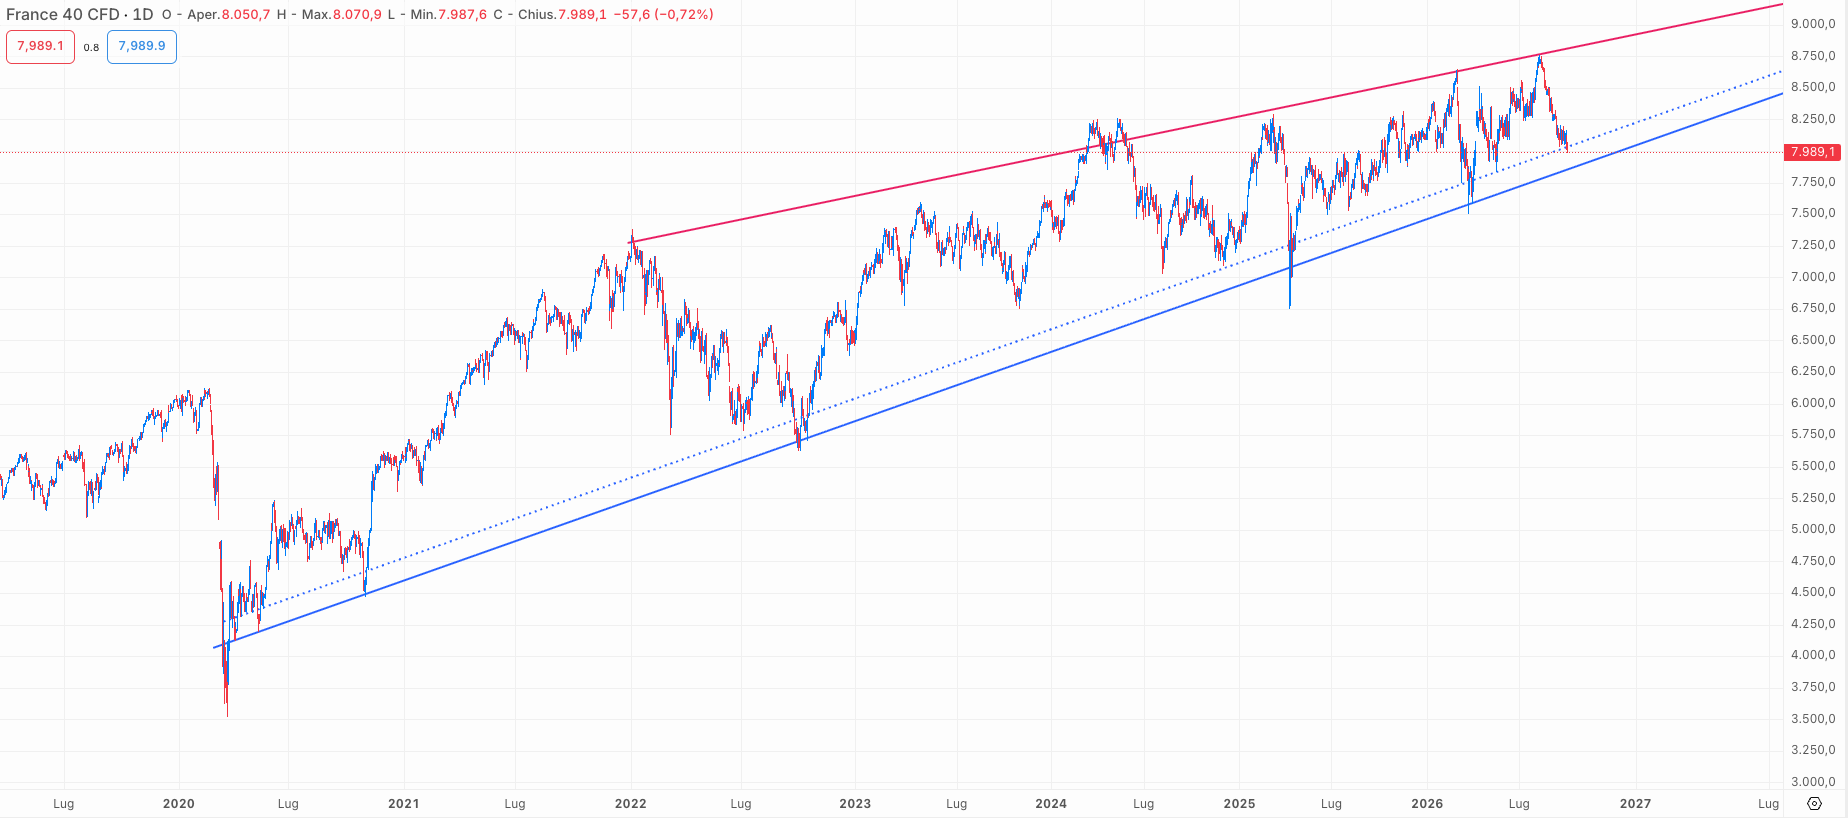
FR40, giornaliero, 2020, oggi
Conclusioni
La Francia non ha un problema a trovare chi le presti denaro: le aste continuano a essere coperte. Ha un problema di prezzo e di credibilità. Il deficit non scende, il debito corre verso il 122% del PIL, gli interessi crescono di oltre 10 miliardi l'anno e la politica non sembra in grado di approvare un piano pluriennale prima del 2027. Le prossime tappe (il bilancio del 1° ottobre, Moody's il 23 ottobre, il voto del 17 novembre), insieme al petrolio, diranno se lo spread si stabilizzerà “poco” sopra i 100 punti base o se tornerà a mettere alla prova la pazienza della BCE. L’indice nazionale, strettamente legato alle fortune del paese, non può che comportarsi di conseguenza.
Fonti: INSEE, Ministero dell'Economia francese, Agence France Trésor, Banque de France, Commissione europea, CNBC, Investing.com, Idéal Investisseur, FranceTransactions, AFP. Le performance passate non sono indicative di quelle future.