
IA, interdipendenze e CDS
Il costo per assicurarsi dal default di nomi legati all'IA sta salendo, in alcuni casi drammaticamente.
Forse vi state abituando a sentir parlare, sull'AI, di capex (la gigantesca spesa in conto capitale di nomi come GOOGL o META), di flussi di cassa in peggioramento proprio per questa spesa e del debito crescente e interconnesso che ne deriva.
Questa settimana entra nel vocabolario un nuovo termine: CDS, Credit Default Swap, il costo per assicurarsi contro il fallimento di una società. Per quelle più esposte all'AI hanno toccato livelli record, con il caso CoreWeave finito in prima pagina.
CDS: un'assicurazione sul debito
Un CDS è un derivato che funziona come una polizza: chi lo compra paga un premio periodico e, se la società non onora il debito, chi lo ha venduto copre la perdita. Il pagamento scatta solo con un «evento di credito» definito dai contratti standard: fallimento, mancato pagamento, a volte ristrutturazione.
Il prezzo si esprime in punti base annui. Un CDS a 100 punti base costa l'1% l'anno: per proteggere 10.000 dollari di obbligazioni si pagano 100 dollari l'anno, di solito per cinque anni, la scadenza più scambiata. A 1.000 punti base si paga il 10%. Il CDS è legato alle obbligazioni e non alle azioni: lo usano i detentori di bond, le banche per coprire i prestiti e chi scommette su un peggioramento del credito. Per questo lo spread è una misura in tempo reale della solidità di un emittente.
Un mercato piccolo e per pochi
I CDS si negoziano «over the counter», fuori dalle borse, tra banche d'investimento, hedge fund, gestori e assicurazioni. Secondo l'ISDA, l'associazione dei derivati, i CDS su singoli emittenti valgono circa 9.000 miliardi di dollari, contro oltre 150.000 miliardi di titoli di debito nel mondo. Anche su grandi società si contano poche transazioni al giorno, e pochi scambi muovono molto i prezzi: un termometro sensibile, a volte esagerato, ma difficile da ignorare.
CoreWeave: un canarino nella miniera?
Al centro dell'attenzione è finita CoreWeave, tra i principali operatori «neocloud», fornitori di infrastruttura cloud dedicata all'AI. Il modello è ad alta intensità di capitale: la società compra GPU Nvidia, le integra nei propri data center e vende capacità di calcolo, per lo più con contratti pluriennali, a laboratori di AI e hyperscaler come Microsoft, Meta e OpenAI. Ha così accumulato oltre 51 miliardi di dollari tra debiti e altre obbligazioni. Nel secondo trimestre ha speso 6,4 miliardi in impianti, a fronte di circa 680 milioni di flussi di cassa operativi.
La domanda non manca: il portafoglio ordini supera i 100 miliardi e, secondo Deutsche Bank, per due terzi fa capo a clienti investment grade come Microsoft e Meta. Il punto, spiega Gavan Nolan di S&P Global Market Intelligence, è se la cassa arriverà in tempo per giustificare la spesa.
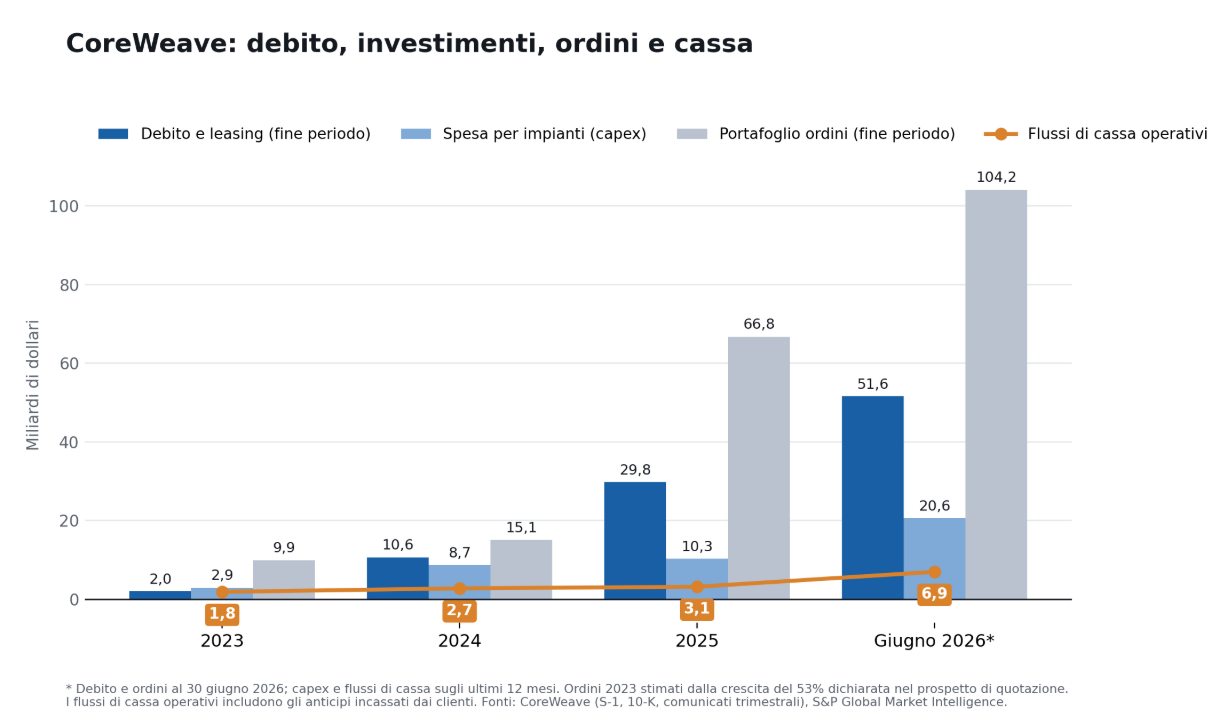
Fonti: Coreweave, S&P Global Market Intelligence, elaborazione interna
Mercoledì l'azione ha perso il 15,5% e le obbligazioni 2031 sono arrivate a rendere il 15,8%. I CDS a cinque anni hanno superato i 1.000 punti base, la soglia che gli operatori associano a una situazione di difficoltà, e giovedì hanno sfiorato i 1.200: per S&P implicano una probabilità di insolvenza del 63% in cinque anni, dal 30% di un anno fa. Ieri l'amministratore delegato di Nvidia, Jensen Huang, che possiede circa il 10% di CoreWeave, ne ha preso le difese: il titolo è rimbalzato, i CDS sono rimasti vicini ai massimi.
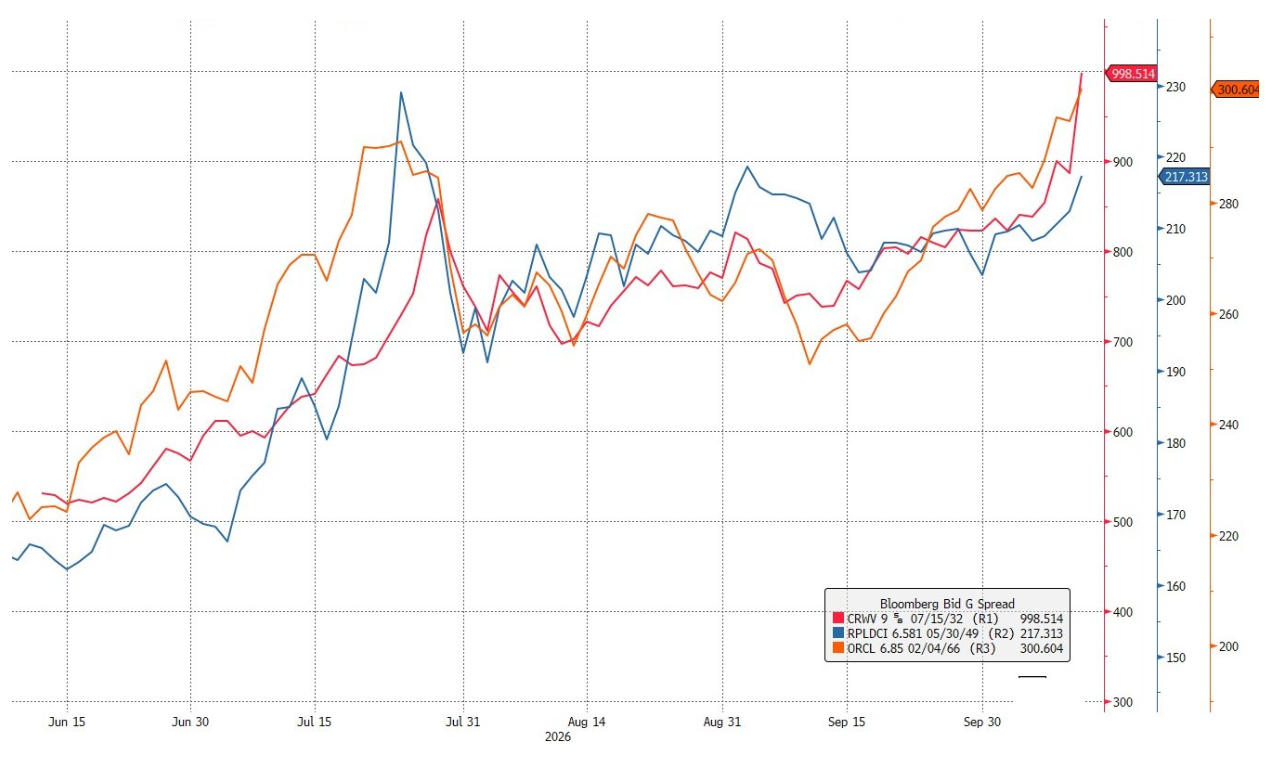
CDS a 5 anni CoreWeave, Oracle, Meta’s Project Beignet. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Ma la percezione di rischio si sta espandendo
CoreWeave non è un caso isolato. Secondo Reuters, giovedì i CDS di Amazon, Alphabet, Meta e Nvidia hanno toccato livelli record, pur restando bassi in assoluto: circa 104 punti base per Meta e 90 per Nvidia, contro i 60 di un indice di CDS investment grade. Si muovono di più i bilanci più tesi: SoftBank, grande investitore in OpenAI, è salita a 424 punti base, Oracle al record di 288.
Oracle è il caso più delicato. A luglio S&P ne ha abbassato il rating a BBB-, l'ultimo gradino prima della categoria speculativa, dopo un esercizio chiuso con un flusso di cassa libero negativo per 23,7 miliardi e debiti per circa 130 miliardi. Un ulteriore taglio, avverte Jim Reid di Deutsche Bank, costringerebbe a vendere i fondi che possono detenere solo titoli investment grade.
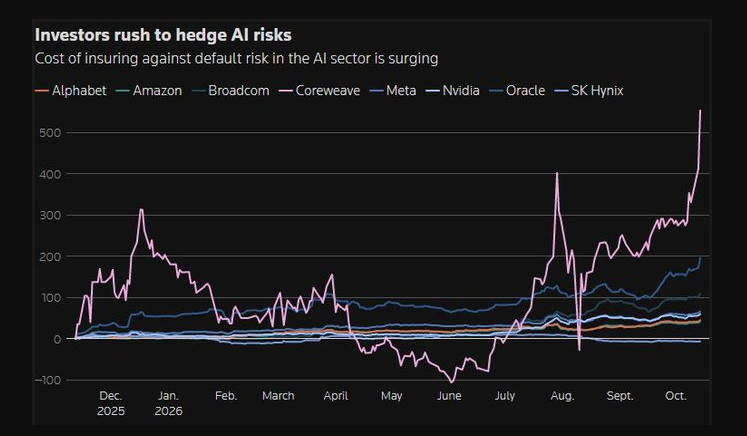
Fonte: Bloomberg. Le performance passate non sono un indicatore affidabile dei risultati futuri.
Un ciclo di investimenti senza precedenti e un castello di interdipendenze
Dietro c'è un ciclo di investimenti senza precedenti: secondo Goldman Sachs, Microsoft, Alphabet, Amazon e Meta spenderanno 700-730 miliardi di dollari nel 2026, contro 410 nel 2025, finanziandone una quota crescente con debito. Al 10 agosto i cinque grandi del cloud, Oracle compresa, avevano emesso circa 220 miliardi di obbligazioni, contro i 121 di tutto il 2025.
Il problema va oltre i singoli bilanci. Nvidia si è impegnata a investire fino a 100 miliardi in OpenAI; OpenAI compra capacità di calcolo da Oracle e CoreWeave; Oracle e CoreWeave comprano chip da Nvidia, che di CoreWeave è anche azionista. È il finanziamento che gli analisti chiamano «circolare»: i ricavi crescono, ma in parte grazie agli stessi capitali che il sistema mette in circolo.
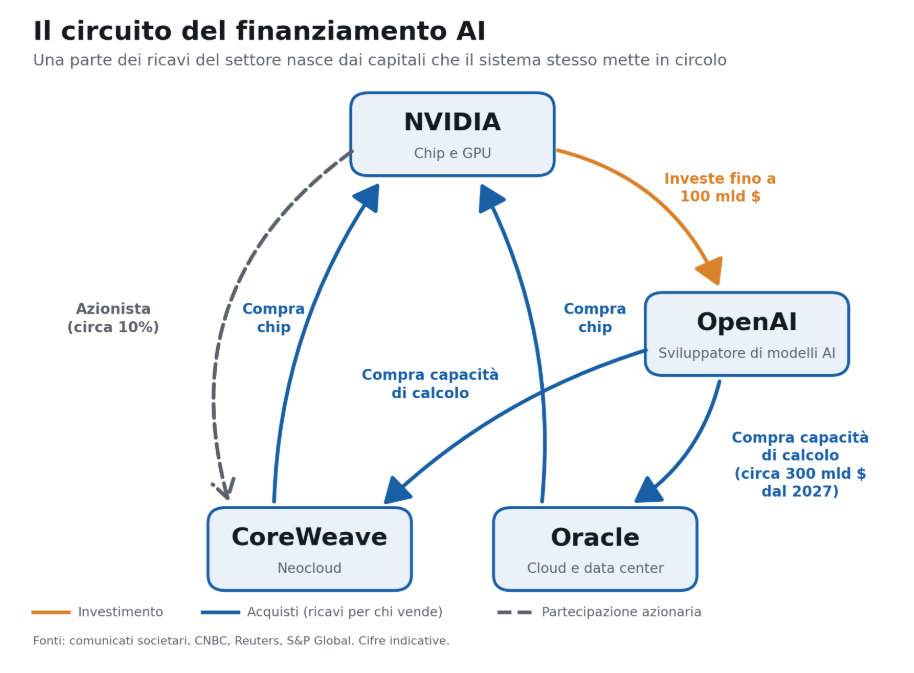
Poi ci sono i contratti di lungo periodo. Oracle dichiara ordini da evadere per circa 664 miliardi, per metà riconducibili a OpenAI, che pagherà in modo consistente solo dal 2027 e oggi ha ricavi annualizzati intorno ai 50 miliardi. Sono flussi futuri già scontati nei bilanci dei fornitori, ma legati alla capacità di pochi clienti di trovare i soldi. Infine c'è il debito che non si vede, nelle società veicolo che finanziano diversi data center. L'impianto Hyperion di Meta è controllato all'80% da Blue Owl Capital, e la garanzia di Meta, fino a circa 28 miliardi, compare solo nelle note al bilancio. Gran parte di questi progetti dipende dal credito privato, meno trasparente del mercato obbligazionario.
Conclusione
Alla domanda ormai classica sull'AI (quando renderanno questi investimenti?) gli investitori ne stanno aggiungendo una nuova: chi riuscirà a pagare quando i contratti di oggi dovranno diventare contanti? Clienti solidi e domanda reale non bastano, se la cassa arriva dopo le rate.
In un sistema tenuto insieme da così tanti legami, la tenuta dell'anello più debole può diventare decisiva.