
Ratio Riesgo-Beneficio: Conceptos Clave y Aplicación Práctica en Trading
Comprender y evaluar cuantitativamente el ratio riesgo-beneficio (risk-reward ratio o R:R) es uno de los cimientos indispensables dentro del trading de Contratos por Diferencia (CFDs) y la gestión de portafolios financieros.
Este concepto permite medir la relación numérica entre la pérdida potencial asumida en una operación si el mercado alcanza el nivel de stop-loss y la ganancia esperada si se ejecuta la orden de take-profit. Analizar esta proporción ayuda a determinar si una hipótesis operativa cuenta con una esperanza matemática favorable antes de comprometer capital.
¿Qué es el Riesgo y el Beneficio en los Mercados Financieros?
En la negociación de CFDs, los conceptos de riesgo y beneficio representan los dos escenarios hipotéticos del resultado de una posición:
- Riesgo: La magnitud monetaria o porcentual de pérdida en la que se incurre si la cotización evoluciona en sentido contrario a la posición abierta y la orden se cierra en el nivel predeterminado de stop-loss.
- Beneficio: La cantidad bruta de ganancia que se obtiene si el activo alcanza el objetivo de precio programado en el take-profit.
El equilibrio entre riesgo y beneficio es fundamental. Evaluar operaciones donde la recompensa potencial sea matemáticamente proporcional o superior al riesgo asumido permite compensar las pérdidas inevitables que ocurren durante el ejercicio del trading.
Cabe mencionar que también existen riesgos inherentes asociados a los CFDs (como el apalancamiento, el riesgo de mercado, la idoneidad, entre otros).
El apalancamiento amplifica tanto las ganancias como las pérdidas y aumenta el riesgo.
Fórmulas y Cálculo del Ratio Riesgo-Beneficio
El ratio riesgo-beneficio se calcula dividiendo la recompensa monetaria proyectada entre el riesgo monetario asumido:
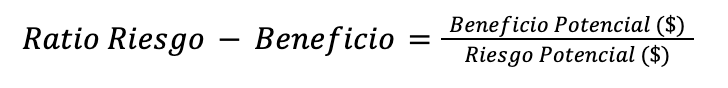
Para determinar ambos valores en una gráfica de precios: - Beneficio Potencial: Diferencia absoluta entre el Precio Objetivo (Take-Profit) y el Precio de Entrada. - Riesgo Potencial: Diferencia absoluta entre el Precio de Entrada y el Precio de Stop-Loss.
Ejemplo Práctico de Cálculo en Swing Trading:
Imaginemos una operación hipotética con CFDs sobre acciones en un escenario de swing trading: - Precio de Entrada (Compra / Long): $100.00 USD - Nivel de Stop-Loss (ubicado bajo soporte técnico): $95.00 USD - Nivel de Take-Profit (ubicado bajo resistencia técnica): $115.00 USD
Cálculo:
- Riesgo Potencial por Acción: $100.00−$95.00=$5.00 USD
- Beneficio Potencial por Acción: $115.00−$100.00=$15.00 USD
- Ratio Resultante: $15.00/$5.00=3 (expresado convencionalmente como 1:3 o 3.0x en términos de recompensa sobre riesgo).
Ratio R:R Planificado vs. Ratio R:R Realizado
Un aspecto crítico en la gestión analítica es distinguir entre el Ratio R:R Planificado (calculado teóricamente antes de abrir la orden) y el Ratio R:R Realizado (el resultado neta final obtenido tras la liquidación de la posición).
Factores que pueden alterar el ratio planificado: 1. Diferencial de Compra/Venta (Spread): La horquilla entre el precio de compra (ask) y venta (bid) reduce inmediatamente el margen de beneficio neto si no se descuenta previamente en el cálculo. 2. Deslizamiento de Precios (Slippage): Durante periodos de alta volatilidad o noticias macroeconómicas, la ejecución de la orden stop-loss puede realizarse a un precio peor que el especificado, incrementando el riesgo real asumido. 3. Costos de Financiamiento Nocturno (Swap / Overnight Rates): Si la posición en CFDs se mantiene abierta durante varios días o semanas, el devengo de tarifas de financiamiento reduce el beneficio neto real.
Los spreads son variables y pueden cambiar según las condiciones del mercado.
Las órdenes stop-loss no están garantizadas. Las órdenes stop-loss garantizadas conllevan el pago de una comisión si se activan.
Matriz de Tasa de Acierto (Win-Rate) vs. Ratio Riesgo-Beneficio
El ratio riesgo-beneficio nunca debe evaluarse de forma aislada sin considerar la tasa de acierto (win rate). La viabilidad de un sistema depende exclusivamente de la interacción entre ambas variables.
La Tasa de Acierto Mínima para el Punto de Equilibrio (Break-even Win Rate) se calcula mediante la fórmula:
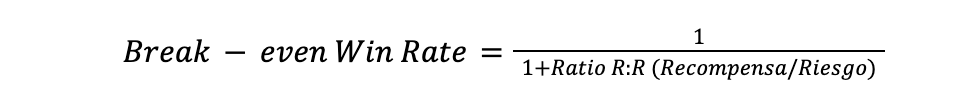
Para determinar ambos valores en una gráfica de precios: - Beneficio Potencial: Diferencia absoluta entre el Precio Objetivo (Take-Profit) y el Precio de Entrada. - Riesgo Potencial: Diferencia absoluta entre el Precio de Entrada y el Precio de Stop-Loss.
Ejemplo Práctico de Cálculo en Swing Trading:
Imaginemos una operación hipotética con CFDs sobre acciones en un escenario de swing trading: - Precio de Entrada (Compra / Long): $100.00 USD - Nivel de Stop-Loss (ubicado bajo soporte técnico): $95.00 USD - Nivel de Take-Profit (ubicado bajo resistencia técnica): $115.00 USD
Cálculo:
- Riesgo Potencial por Acción: $100.00−$95.00=$5.00 USD
- Beneficio Potencial por Acción: $115.00−$100.00=$15.00 USD
- Ratio Resultante: $15.00/$5.00=3 (expresado convencionalmente como 1:3 o 3.0x en términos de recompensa sobre riesgo).
Ratio R:R Planificado vs. Ratio R:R Realizado
Un aspecto crítico en la gestión analítica es distinguir entre el Ratio R:R Planificado (calculado teóricamente antes de abrir la orden) y el Ratio R:R Realizado (el resultado neta final obtenido tras la liquidación de la posición).
Factores que pueden alterar el ratio planificado: 1. Diferencial de Compra/Venta (Spread): La horquilla entre el precio de compra (ask) y venta (bid) reduce inmediatamente el margen de beneficio neto si no se descuenta previamente en el cálculo. 2. Deslizamiento de Precios (Slippage): Durante periodos de alta volatilidad o noticias macroeconómicas, la ejecución de la orden stop-loss puede realizarse a un precio peor que el especificado, incrementando el riesgo real asumido. 3. Costos de Financiamiento Nocturno (Swap / Overnight Rates): Si la posición en CFDs se mantiene abierta durante varios días o semanas, el devengo de tarifas de financiamiento reduce el beneficio neto real.
Los spreads son variables y pueden cambiar según las condiciones del mercado.
Las órdenes stop-loss no están garantizadas. Las órdenes stop-loss garantizadas conllevan el pago de una comisión si se activan.
Matriz de Tasa de Acierto (Win-Rate) vs. Ratio Riesgo-Beneficio
El ratio riesgo-beneficio nunca debe evaluarse de forma aislada sin considerar la tasa de acierto (win rate). La viabilidad de un sistema depende exclusivamente de la interacción entre ambas variables.
La Tasa de Acierto Mínima para el Punto de Equilibrio (Break-even Win Rate) se calcula mediante la fórmula:
Break-even Win Rate=11+Ratio R:R (Recompensa/Riesgo)
La siguiente tabla ilustra las consecuencias matemáticas de combinar distintos ratios con su tasa de acierto correspondiente en una muestra teórica de 10 operaciones de $100 USD de riesgo por orden:
| Ratio R:R (Riesgo : Recompensa) | Factor de Recompensa | Tasa Mínima de Acierto para Breakeven | Resultado Teórico en 10 Operaciones ($100 Riesgo/Trade) |
|---|---|---|---|
| 1 : 0.5 | 0.5x | 66.7% | Requiere 7 victorias de 10 para obtener beneficio |
| 1 : 1.0 | 1.0x | 50.0% | 5 victorias de 10 igualan pérdidas y ganancias |
| 1 : 1.5 | 1.5x | 40.0% | 4 victorias de 10 entregan beneficio neto (+$100 USD) |
| 1 : 2.0 | 2.0x | 33.3% | 4 victorias de 10 generan +$200 USD netos |
| 1 : 3.0 | 3.0x | 25.0% | Solo 3 victorias de 10 producen +$200 USD netos |
| 1 : 5.0 | 5.0x | 16.7% | Solo 2 victorias de 10 producen +$200 USD netos |
Esta relación demuestra cuantitativamente que no existe un ratio superior por definición: un sistema con un ratio bajo (ej. 1:1) puede ser matemáticamente viable si mantiene una alta tasa de acierto, mientras que un ratio elevado (ej. 1:3) permite rentabilidad con una tasa de acierto más reducida.
El rendimiento pasado no es un indicador fiable de los resultados futuros.
Consecuencias Matemáticas de Distintos Ratios en la Operativa
- Ratios Estrechos o Conservadores (1:1 a 1:1.5): Comunes en estrategias de scalping o day trading de alta frecuencia. Ofrecen una mayor probabilidad de ejecución del take-profit, pero requieren una tasa de acierto constante superior al 50-60%.
- Ratios Amplios (1:2 a 1:4): Frecuentes en swing trading o estrategias seguidoras de tendencia. Tolera rachas perdedoras más extensas sin erosionar el patrimonio general.
- Ratios Invertidos (ej. 2:1 o 3:1 - Arriesgar $3 para buscar $1): Utilizados en ocasiones por operadores institucionales en entornos de rango muy definidos, pero exigen tasas de acierto superiores al 75-80% para evitar grandes retrocesos patrimoniales (drawdowns).
Gestión Dinámica: Órdenes Parciales y Trailing Stop
Los analistas suelen emplear herramientas de ejecución mecánica para gestionar el ratio R:R a medida que evoluciona la cotización:
- Cierre Parcial de Posición (Partial Take-Profit): Liquida un porcentaje del volumen contratado (ej. 50%) al alcanzar un primer nivel técnico (ej. ratio 1:1), desplazando simultáneamente el stop-loss del volumen restante al nivel de entrada (breakeven). Esto asegura parte del beneficio reduciendo el riesgo residual.
- Orden de Parada Rastreadora (Trailing Stop): Modifica mecánicamente el nivel de stop-loss de forma automática a medida que el precio avanza en sentido favorable. Protege las ganancias acumuladas sin fijar un techo rígido al beneficio potencial.
Preguntas Frecuentes (FAQs)
¿Existe un ratio riesgo-beneficio “perfecto” para operar?
No. Ningún ratio es óptimo por sí solo. El ratio debe ajustarse a la tasa de acierto comprobada de la estrategia, la temporalidad del gráfico y la volatilidad del activo negociado.
¿Cómo afecta el spread al cálculo del ratio R:R?
El spread es un costo de entrada implícito. Si se busca arriesgar $10 y ganar $20, pero el spread de entrada es de $2, el riesgo real efectivo aumenta a $12 y el beneficio neto proyectado se reduce a $18, alterando el ratio de 1:2 inicial a un 1:1.5 real.
¿Se puede mantener un ratio riesgo-beneficio elevado durante periodos de alta volatilidad?
Durante picos de volatilidad, los niveles lógicos de stop-loss suelen requerir una distancia mayor para evitar expulsiones prematuras por el ruido de mercado. Esto exige ajustar proporcionalmente la distancia del take-profit o reducir el tamaño del lote.
Conclusión
El ratio riesgo-beneficio es una herramienta indispensable para estructurar hipótesis analíticas con expectativa matemática controlada. Comprender cómo interactúa la relación R:R con la tasa de acierto, descontar los costos operativos de spread y swap, y utilizar herramientas de parada adaptativas permite analizar las cotizaciones en los mercados de manera rigurosa y profesional.
Aviso: Este contenido es exclusivamente para fines educativos e informativos y no debe considerarse como asesoramiento financiero ni recomendación de trading. El rendimiento pasado no es indicativo de resultados futuros.

