
Fundamentos de la Gestión de Riesgo y Tamaño de Posición en Trading
La gestión de riesgo es la columna vertebral de cualquier actividad de análisis u operación en los mercados financieros. Mientras que el análisis técnico y el análisis fundamental buscan evaluar direcciones probables en las cotizaciones, la gestión de riesgo se dedica a estructurar cuantitativamente el capital para proteger la cuenta operativa de variaciones adversas del mercado.
Sin un protocolo matemático riguroso para controlar el tamaño de cada posición y limitar el riesgo máximo por operación, incluso los modelos analíticos con una elevada tasa de acierto (win rate) pueden sufrir deterioros patrimoniales severos durante rachas perdedoras inevitables.
Conceptos Financieros Fundamentales: Balance, Equity y Margin
Antes de calcular la exposición por operación, es esencial comprender cómo interactúan las variables del saldo en la plataforma de trading:
- Balance (Balance): Es el capital monetario total depositado en la cuenta, reflejando únicamente las operaciones cerradas. No varía mientras existan posiciones abiertas.
- Patrimonio (Equity): Es el saldo en tiempo real de la cuenta. Se calcula sumando o restando las ganancias o pérdidas flotantes de las posiciones abiertas al Balance actual:
Equity = Balance + Ganancias/Pérdidas Flotantes
- Margen Requerido (Margin): Es el depósito de garantía que la plataforma retiene para mantener una posición abierta.
- Margen Libre (Free Margin): La cantidad de capital disponible para abrir nuevas operaciones o absorber fluctuaciones negativas:
Free Margin = Equity − Margin
Ejemplos Matemáticos de Exposición Porcentual (Reglas Ilustrativas del 1% y 2%)
En el ámbito del trading profesional se citan habitualmente modelos de control porcentual como guías teóricas para ilustrar la preservación del capital. Estas cifras se presentan a continuación como modelos ilustrativos y no constituyen recomendaciones de inversión ni niveles de riesgo aconsejados para ningún perfil en particular.
1. Modelo del 1% (Perfil Conservador Ilustrativo)
Bajo este modelo ilustrativo, el participante limita la pérdida monetaria máxima en una sola transacción al 1% del patrimonio total de la cuenta (Equity). - Ejemplo: En una cuenta con un Equity de $10,000 USD, la pérdida máxima tolerada por operación se fija en $10,0000.01=$100 USD.
2. Modelo del 2% (Perfil Moderado Ilustrativo)
Bajo este enfoque, se establece la pérdida máxima en el 2% del Equity. - Ejemplo: En la misma cuenta de $10,000 USD, la exposición máxima por transacción sería de $10,0000.02=$200 USD.
Mantener la exposición calculada como un porcentaje del Equity (en lugar de un monto monetario fijo) permite que el riesgo se ajuste automáticamente: si la cuenta sufre pérdidas, el monto arriesgado en la siguiente orden disminuye de forma proporcional, desacelerando el deterioro patrimonial.
Fórmula y Cálculo del Tamaño de Posición (Position Sizing)
El tamaño de la posición o volumen de contratos (lot size) nunca debe seleccionarse de forma arbitraria. Debe ser la consecuencia matemática directa de combinar el riesgo monetario definido con la distancia técnica hacia la orden de stop-loss.
Fórmula General:
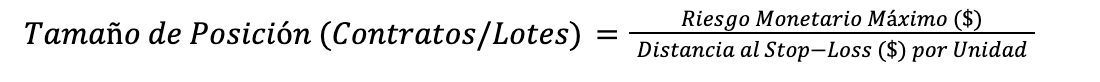
Ejemplo Numérico Hipotético en CFDs sobre Acciones:
- Capital de la Cuenta (Equity): $15,000 USD
- Riesgo Máximo Definido (1%): $150 USD
- Precio de Entrada Seleccionado: $100.00 USD
- Nivel Técnico de Stop-Loss: $95.00 USD
- Distancia al Stop-Loss por Acción: $100.00−$95.00=$5.00 USD
Cálculo:
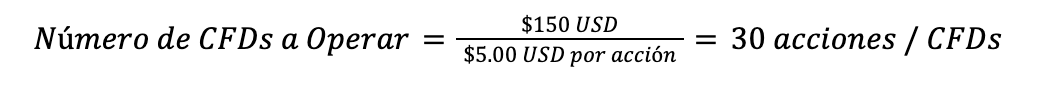
Este cálculo garantiza que si el precio cae a $95.00 USD y se ejecuta la orden de stop-loss, la pérdida exacta será de $150 USD (el 1% del capital), respetando el plan predeterminado.
Las órdenes stop-loss no están garantizadas. Las órdenes stop-loss garantizadas conllevan el pago de una comisión si se activan.
Esperanza Matemática y su Relación con la Tasa de Acierto (Win Rate)
La viabilidad a largo plazo de cualquier sistema operativo se evalúa mediante el concepto estadístico de Esperanza Matemática (E). Mide el resultado promedio esperado por cada dólar arriesgado:
E = (WA) − (LB)
Donde: - W: Tasa de acierto (Win Rate o porcentaje de operaciones ganadoras). - A: Ganancia promedio por operación exitosa en unidades de riesgo (R). - L: Tasa de fallo (1−W o porcentaje de operaciones perdedoras). - B: Pérdida promedio por operación perdedora (normalmente 1R).
Ejemplo de Interpretación:
Si una estrategia tiene una tasa de acierto del 40% (W=0.40), pero busca un ratio riesgo-beneficio de 1:2 (A=2 y B=1):
E = (0.402) − (0.601) = 0.80 − 0.60 =+0.20 R por operación
Una esperanza matemática positiva indica que, estadísticamente, el sistema tiende a generar valor a lo largo de una muestra representativa de transacciones, incluso si más del 50% de las operaciones individuales resultan perdedoras.
El rendimiento pasado no es un indicador fiable de resultados futuros.
La Matriz de Drawdown y la Matemática de Recuperación
El drawdown es la reducción porcentual desde un pico máximo en el patrimonio de la cuenta hasta un valle posterior. Un error común es subestimar el esfuerzo matemático necesario para recuperar el capital perdido.
La relación entre la pérdida porcentual y el rendimiento requerido para volver al punto de equilibrio (breakeven) es asimétrica y no lineal:
| Pérdida Patrimonial (Drawdown) | Equity Restante (Base $10,000 USD) | Rendimiento Requerido para Breakeven |
|---|---|---|
| 5% | $9,500 USD | 5.26% |
| 10% | $9,000 USD | 11.11% |
| 20% | $8,000 USD | 25.00% |
| 30% | $7,000 USD | 42.86% |
| 50% | $5,000 USD | 100.00% |
| 70% | $3,000 USD | 233.33% |
Esta tabla demuestra cuantitativamente por qué limitar las pérdidas en etapas tempranas mediante órdenes de protección es esencial: una pérdida del 50% exige duplicar el capital restante (100% de rentabilidad) solo para recuperar la cifra inicial.
Apalancamiento Efectivo vs. Apalancamiento Máximo Regulatorio
En el trading de Contratos por Diferencia (CFDs), es crucial diferenciar entre dos conceptos de apalancamiento:
- Apalancamiento Máximo Regulatorio: El límite de apalancamiento ofrecido por la entidad bajo su marco legal (por ejemplo, los límites de la Securities Commission of the Bahamas - SCB).
- Apalancamiento Efectivo: El nivel real de exposición que el operador asume en la práctica al calcular el valor nocional total de sus posiciones abiertas dividido entre el Equity disponible:
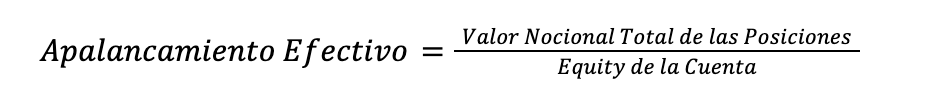
Un operador puede tener un apalancamiento permitido de 20x (1:20), pero mantener un apalancamiento efectivo de sólo 3x o 5x si sus cálculos de position sizing limitan el riesgo monetario adecuadamente.
El apalancamiento amplifica tanto las ganancias como las pérdidas y aumenta el riesgo.
Cabe mencionar que también existen riesgos inherentes asociados a los CFDs (como el apalancamiento, el riesgo de mercado, la idoneidad, entre otros).
Riesgo Agregado, Correlación de Activos y Deslizamiento (Slippage)
Una gestión de riesgo completa debe ir más allá de la evaluación individual de cada operación:
- Riesgo Agregado y Correlación: Abrir simultáneamente posiciones compradoras en EUR/USD, GBP/USD y AUD/USD no constituye una diversificación real, ya que los tres pares comparten una alta correlación positiva frente al dólar estadounidense (USD). Si el dólar se aprecia repentinamente, las tres posiciones sufrirán pérdidas simultáneas, multiplicando el riesgo acumulado de la cuenta.
- Riesgo de Deslizamiento (Slippage) y Huecos de Mercado (Gaps): Durante el fin de semana o en momentos de noticias de impacto extremo, los precios pueden “saltar” los niveles fijados para las órdenes stop-loss. Contemplar el impacto de los gaps es fundamental para no incrementar excesivamente la exposición de la cuenta en activos volátiles.
Los spreads son variables y pueden cambiar según las condiciones del mercado.
Preguntas Sobre Variables de Riesgo Pre-Operativo
Antes de enviar cualquier orden al mercado, el operador puede verificar la siguiente lista de control analítico:
- ¿Está definido el nivel técnico lógico para la orden de stop-loss?
- ¿Se ha calculado el volumen (lot size) en función de la pérdida máxima fijada?
- ¿El apalancamiento efectivo de la cuenta se mantiene en niveles controlados?
- ¿Existe una alta correlación con otras posiciones abiertas en la plataforma?
- ¿Se han descontado los costos de spread y las tarifas de financiamiento nocturno (swap)?
Conclusión
La gestión de riesgo y la determinación del tamaño de la posición no son conceptos opcionales, sino disciplinas matemáticas esenciales para interactuar con los mercados financieros. Tratar las cifras como modelos cuantitativos rigurosos, comprender la matemática del drawdown y mantener un control estricto sobre el apalancamiento permite evaluar la operativa con un enfoque profesional e informado.
Aviso: Este contenido es exclusivamente para fines educativos e informativos y no debe considerarse como asesoramiento financiero ni recomendación de trading. El rendimiento pasado no es indicativo de resultados futuros.

