
Meta Platforms Aktienprognose: Q2-Wachstum, Margendruck
Meta Platforms hat am 8. September 2026 seinen KI-Agenten Muse eingeführt – ein neues KI-Produkt für Verbraucher, das Aufgaben wie das Versenden von E-Mails und das Buchen von Reisen erledigen soll. Ein Blick auf externe Kursziele für META.
Die bisherige Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.
Meta Platforms, Inc. (META) notierte am 9. September 2026 um 11:19 Uhr UTC bei 639,95 USD, innerhalb einer Tagesspanne von 608,45–644,38 USD und nahe dem oberen Ende. Die bisherige Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.
Der Kursanstieg folgte auf die Einführung des KI-Agenten Muse durch Meta am 8. September, intern als Hatch bekannt, der Aufgaben wie das Versenden von E-Mails und das Buchen von Reisen für Nutzer übernehmen soll (Reuters, 8. September 2026). Der Markteinführung ging am 2. September die Veröffentlichung von Muse Spark 1.3 für Programmier- und agentenbasierte Aufgaben voraus (Yahoo Finance, 4. September 2026), während die Prüfung von Datenschutz- und Sicherheitsfragen rund um KI-Agenten, die auf persönliche Informationen zugreifen, weiter anhält (CNBC, 8. September 2026).
Externer Meta-Ausblick: Einführung des KI-Agenten Muse und Datenschutzprüfung
Stand 9. September 2026 zeigen externe Kursprognosen für die Meta-Platforms-Aktie eine Bandbreite an 12-Monats-Schätzungen, die unterschiedliche Annahmen zu KI-Investitionen, Werbewachstum, rechtlichen Entwicklungen und Investitionsausgaben widerspiegeln.
Wedbush
Wedbush setzt ein 12-Monats-Kursziel von 595 USD und bestätigt eine neutrale Einstufung. Das Haus verweist auf die erhöhten Ausgaben für KI-Infrastruktur und deren mögliche Auswirkungen auf die kurzfristigen Gewinne (MarketBeat, 1. September 2026).
Truist Securities
Truist Securities setzt ein 12-Monats-Kursziel von 763 USD, herabgesetzt von 770 USD, und bestätigt eine Kaufempfehlung. Analyst Youssef Squali führt die Senkung auf überarbeitete Annahmen zu den KI-Ausgaben zurück (Intellectia.ai, 27. August 2026).
Rosenblatt Securities
Rosenblatt Securities hob sein 12-Monats-Kursziel von 883 USD auf 886 USD an und bestätigte eine Kaufempfehlung. Analyst Barton Crockett verweist auf Metas Beilegung eines bundesstaatenübergreifenden Vergleichs über 18 Mrd. USD sowie auf einen überarbeiteten Bewertungsrahmen (Investing.com, 27. August 2026).
MarketBeat
MarketBeat weist ein durchschnittliches 12-Monats-Kursziel von 785,22 USD von 47 Wall-Street-Analysten aus, mit einer Konsens-Einstufung „moderater Kauf“ und Schätzungen zwischen 595 und 1.000 USD. Die Spanne spiegelt unterschiedliche Erwartungen an das KI-Wachstum und die Investitionsausgaben wider (MarketBeat, 28. August 2026).
Ticker Nerd
Ticker Nerd berichtet von einem mittleren 12-Monats-Kursziel von 750 USD von 62 Wall-Street-Analysten, mit Schätzungen zwischen 580 und 1.000 USD. Die Prognosen spiegeln die Erwartungen an Metas Werbegeschäft und die KI-Produktstrategie wider (Ticker Nerd, 4. September 2026).
Prognosen und externe Vorhersagen sind naturgemäß mit Unsicherheiten behaftet, da sie unerwartete Marktentwicklungen nicht vollständig berücksichtigen können. Die bisherige Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.
Meta Platforms: jüngste und bevorstehende Quartalszahlen
Meta Platforms legte am 29. Juli 2026 die Quartalsergebnisse für den Zeitraum bis zum 30. Juni vor. Der Umsatz stieg gegenüber dem Vorjahr um 28 % auf 60,80 Mrd. USD, während der Nettogewinn 15,85 Mrd. USD erreichte und der verwässerte Gewinn je Aktie von 7,14 USD auf 6,18 USD fiel.
Die operative Marge verringerte sich von 43 % auf 31 %, was Meta auf Belastungen aus Rechtsstreitigkeiten in Höhe von 2,40 Mrd. USD sowie Abfindungskosten von 1,18 Mrd. USD infolge eines Stellenabbaus im Mai zurückführte.
Für das dritte Quartal stellte Meta einen Umsatz von 61 bis 64 Mrd. USD in Aussicht und bekräftigte die Pläne für weitere Investitionsausgaben in die KI-Infrastruktur. Ein höherer Umsatz könnte die Gewinnerwartungen stützen, während anhaltende Ausgaben die Margen unter Druck setzen könnten (Meta Platforms, 29. Juli 2026).
Metas nächste Quartalsergebnisse werden laut Yahoo Finance für den 28. Oktober erwartet. Stand 9. September hatte Meta das Datum auf seiner Investor-Relations-Website noch nicht bestätigt (Yahoo Finance, 8. September 2026).
META Aktienkurs: technischer Überblick
Stand 9. September 2026 um 11:19 Uhr UTC notiert der META-Aktienkurs laut TradingView über seinem 20-, 50-, 100- und 200-Tage-einfachen gleitenden Durchschnitt bei rund 578, 597, 605 bzw. 622 USD. Der 20-Tage-Durchschnitt liegt jedoch weiterhin unter dem 50-Tage-Durchschnitt, sodass die kürzerfristigen Durchschnitte kein klares Richtungssignal liefern.
Der 14-Tage-Relative-Strength-Index (RSI) steht bei nahezu 61, im oberen neutralen Bereich, während der Average Directional Index (ADX) nahe 13 auf eine relativ begrenzte Trendstärke hindeutet.
Oberhalb des aktuellen Kurses liegt der nächste klassische Pivot nahe 649,17 USD. Zu den tieferen Referenzen zählen der 200-Tage-Durchschnitt nahe 622 USD, R1 bei 610,76 USD sowie der 100- und 50-Tage-Durchschnitt nahe 605 bzw. 597 USD.
Ein Anstieg könnte 649,17 USD in den Fokus rücken, während eine Abwärtsbewegung die Aufmerksamkeit auf das Cluster gleitender Durchschnitte lenken könnte (TradingView, 9. September 2026).
Hierbei handelt es sich um eine technische Analyse, die ausschließlich zu Informationszwecken dient und keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf eines Instruments darstellt.
Meta Platforms Kurshistorie (2024–2026)
Der META-Aktienkurs schloss am 10. September 2024 bei 504,80 USD, bevor er inmitten einer breiteren Marktvolatilität am 21. April 2025 auf ein Zweijahrestief von 486,55 USD fiel. Die Aktie erholte sich anschließend und erreichte am 28. Oktober 2025 einen Stand von 754,55 USD, bevor sie bis Monatsende auf 650,50 USD zurückfiel.
Im Jahr 2026 erreichte META am 29. Januar rund um die Ergebnisse des vierten Quartals 732,04 USD, bevor sie im Sommer nachgab. Die Aktie fiel nach den Quartalszahlen am 29. Juli auf 542,57 USD, erholte sich dann im August und bis in den September hinein und notierte am 9. September bei rund 639,95 USD.

Die bisherige Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die Aktienkurse sind indikativ und können von den Live-Marktpreisen abweichen.
Meta Platforms (META): Einschätzung der Capital.com-Analysten
Die Aktien von Meta Platforms haben sich in beide Richtungen deutlich bewegt, da sich die Erwartungen an KI-Investitionen, Werbewachstum und Profitabilität verändert haben.
Höhere KI-Investitionen könnten neue Produkte und künftige Umsätze stützen, sofern sich die Akzeptanz wie erwartet entwickelt, während erhöhte Ausgaben die Margen oder Gewinne belasten könnten, falls sich die Renditen länger hinziehen. Ebenso könnten ein stärkeres Werbewachstum oder erfolgreiche KI-Produkte die Stimmung stützen, während Umsetzungs-, Datenschutz- oder Regulierungsbedenken die Aktien unter Druck setzen könnten.
Dies sind mögliche Kurseinflüsse und keine Prognose der künftigen Richtung. Die bisherige oder simulierte Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse, und dieser Kommentar stellt keine Anlageberatung oder persönliche Empfehlung dar.
Kundenstimmung bei Capital.com zu Meta Platforms CFDs
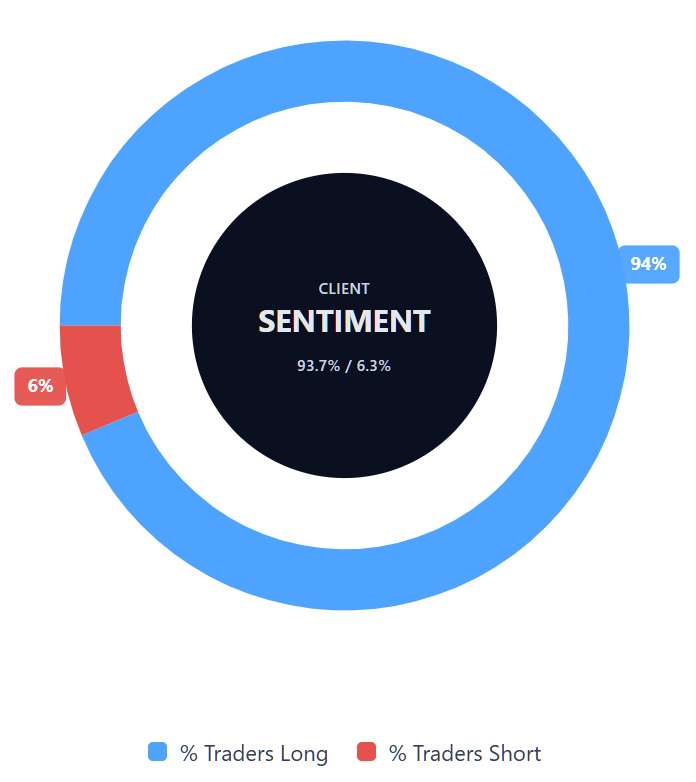
Stand 9. September 2026 ist die Positionierung der Capital.com-Kunden in Meta Platforms CFDs zugunsten von Long-Positionen gewichtet, mit 93,7 % Long und 6,3 % Short. Dies spiegelt die offenen Positionen bei Capital.com zum Zeitpunkt der Messung wider und nicht die künftige Kursrichtung; es kann sich ändern.
Zusammenfassung – Meta Platforms 2026
- Stand 9. September 2026 um 11:19 Uhr UTC notierte META nahe 639,95 USD, innerhalb einer Tagesspanne von 608,45–644,38 USD.
- Laut Daten von TradingView lag der Aktienkurs über seinem 20-, 50-, 100- und 200-Tage-Durchschnitt, mit einem RSI nahe 61 und einem ADX nahe 13.
- Zu den wesentlichen Einflussfaktoren zählen KI-Investitionen, Werbewachstum, rechtliche Entwicklungen und Investitionsausgaben.
- Eine stärkere KI-Akzeptanz oder ein stärkeres Werbewachstum könnten die Aktien stützen, während höhere Kosten, Umsetzungsprobleme oder regulatorischer Druck sie belasten könnten.
- Die jüngste Aufmerksamkeit richtet sich auf die Einführung des KI-Agenten Muse sowie auf die Prüfung von Datenschutz- und Sicherheitsfragen rund um KI-Agenten.
Die bisherige Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.