
美元兌日圓反彈:聯準會與日本央行以截然不同的方式升息
聯準會與日本央行雙雙升息,但市場對兩者的解讀截然不同,推動美元兌日圓反彈。
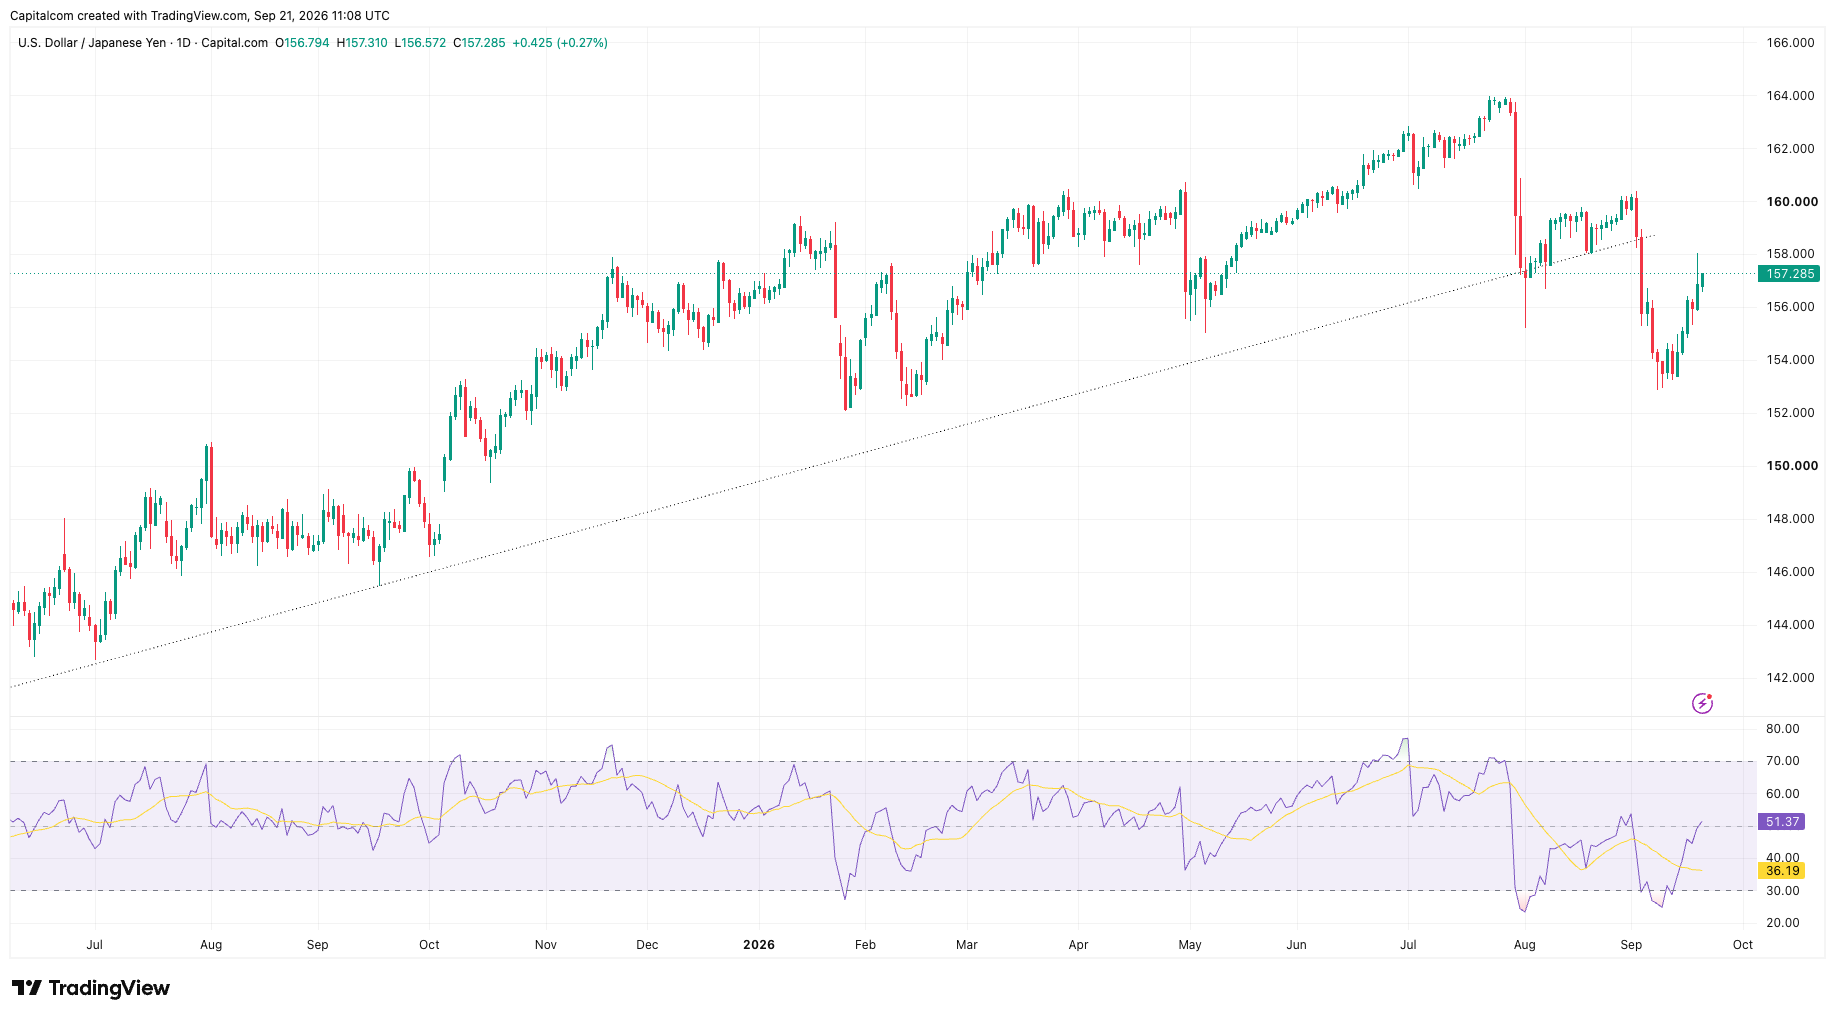
美元兌日圓本週開盤重返 157 上方,自 9 月低點約 153 大幅反彈。值得注意的是,聯準會與日本央行上週均升息。理論上,兩國同步收緊貨幣政策,理應使該貨幣對相對維持平衡。但實際上,市場對兩次升息的解讀大相逕庭,令美日利差及其未來走向的預期繼續成為主導因素。
美元兌日圓日線圖
過往表現並非未來結果的可靠指標。
聯準會政策繼續為美元提供支撐
聯準會將聯邦基金利率目標區間上調 25 個基點至 3.75%–4.00%,為三年來首次升息。此次升息本身幾乎已完全反映在市場定價中,但 Kevin Warsh 的表態及最新預測所帶來的影響更為顯著。聯準會繼續將通膨形容為處於高位,而 9 月預測則將 2026 年底聯邦基金利率的中位數預期,由 6 月的 3.8% 上調至 4.1%。
這足以令進一步收緊貨幣政策的可能性持續存在。市場未有將 9 月升息視為一次性的政策調整,反而需要考慮:若通膨持續具有黏性,聯準會或有必要再次升息,尤其是在能源價格維持高位的情況下。
日本央行升息,日圓卻下跌
日本央行週五亦如預期升息 25 個基點,將政策利率上調至 1.25%,創 31 年來最高水平。然而,日圓在決議公布後不升反跌,美元兌日圓一度升穿 158。箇中原因在於此次升息所伴隨的政策訊號。市場早已消化升息預期,並期待日本央行釋出更明確的訊號,顯示其準備加快貨幣政策正常化步伐。然而,此次決議出現兩張反對票,決策者亦未有提供太多明確指引,表明下一次升息即將來臨。這令投資者得以將客觀上的升息行動解讀為相對鴿派。
這項差異主導了美元兌日圓的走勢。日本央行或正收緊政策,但如果市場認為聯準會亦將繼續升息,而且步伐可能更快,利差便可能維持在足以支撐美元的寬闊水平。這實際上與日圓實現持續復甦所需的條件背道而馳。日本所需要的不只是提高利率,而是日本利率相對於美國利率上升。
干預風險再度升溫
目前還有另一項重要因素正在限制美元兌日圓的上行空間:匯市干預風險。據報,美元兌日圓在日本央行決議後迅速上升,促使日本當局於週五進行匯率詢價。市場通常將此舉視為警告,意味著若日圓貶值走勢變得失序,當局可能直接干預外匯市場。其後,美元兌日圓由 158 上方回落至接近 157。
這令該貨幣對再次處於市場熟悉的局面。基本面的利率因素繼續有利於美元,但日本當局已發出訊號,表明其對匯價再度迅速逼近 160 的容忍度有限。匯價所處水平與升跌速度之間的差異仍然重要。從過往情況來看,東京方面似乎特別關注日圓是否出現失序貶值,而非機械式地針對某個特定匯率水平作出反應。這意味著美元兌日圓仍可能逐步走高,但若上升動能加速,亦可能面臨急劇逆轉的風險。
美元兌日圓技術面展望
圖表反映出基本面因素日益呈現雙向拉鋸的局面。美元兌日圓從 153–154 的支撐區域強勁反彈,相對強弱指數(RSI)亦從嚴重超賣區域回升至略高於 50。這顯示本月較早時出現的極端看跌動能已經減弱。
該貨幣對目前正測試 157–158 區域,這裡已成為短期內的重要爭奪區。若持續升穿 158,市場焦點可能重新轉向 159–160;不過,匯價越接近該區域,市場對干預風險的憂慮便越可能開始限制上升動能。
下行方面,156 是首個值得關注的區域,其後為 154–155。若再次跌穿 153,將代表技術結構出現更明顯的惡化,並可能顯示收窄中的利差終於開始主導走勢。
Capital.com 是一家僅提供交易執行服務的經紀平台。Capital.com 網站所提供的內容僅供參考,不應被視為出售相關產品或證券的要約,亦不構成購買相關產品或證券的要約邀請。Capital.com 不對所提供資訊的準確性或完整性作出任何陳述或保證。
所提供的資訊不構成投資建議,亦未考慮任何投資者的個人財務狀況或投資目標。任何涉及過往表現的資訊,均不應被視為未來業績或表現的可靠指標。
在法律允許的範圍內,Capital.com(或其任何關聯公司或僱員)在任何情況下,均不對因使用所提供資訊而產生的任何損失承擔責任。任何人士根據該等資訊採取行動,均須自行承擔全部風險。
任何可能被解讀為「投資研究」的資訊,均未按照旨在促進投資研究獨立性的法律規定編製,因此應被視為營銷傳訊。