
美國通脹料再度加速,油價走高令聯儲局前景更趨複雜
市場正等待美國 9 月消費者物價指數(CPI)數據,以判斷近期通脹壓力主要來自能源價格上漲,還是反映更持久的基礎通脹。
本週,美國通脹再度成為市場焦點。週三公布的 CPI 報告預計將顯示,隨著高企的能源成本持續傳導至整體經濟,物價壓力進一步加劇。這份數據公布之際,金融市場正面對美國國債收益率上升、美元走強,以及聯儲局未來需要在多大程度上收緊貨幣政策等不確定因素。
經濟學家預計,9 月整體通脹率將從 8 月的 3.4% 升至約 3.7%。核心通脹率預計由 2.4% 微升至 2.5%,但按月升幅料從 0.3% 放緩至 0.2%。數據的細項將十分關鍵,因為投資者需要判斷近期通脹壓力主要源於能源價格上漲,還是更持久的基礎通脹正在形成。
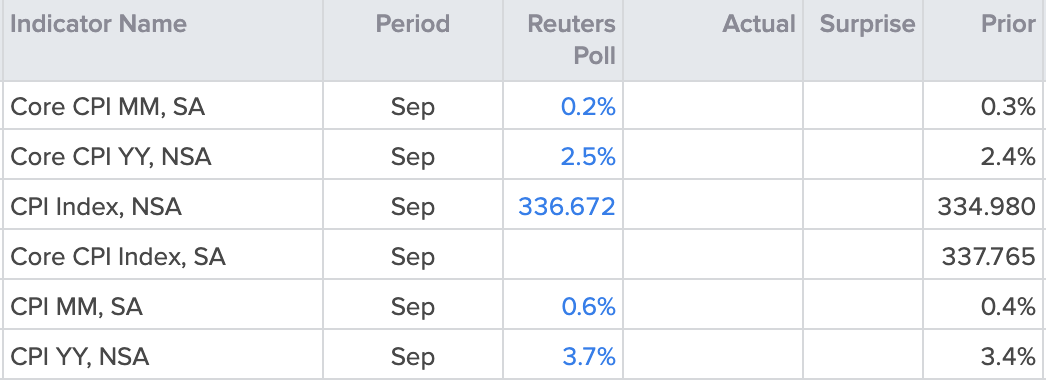
資料來源:Refinitiv
原油價格上漲已推高汽油及運輸成本,直接帶動整體通脹。8 月 CPI 報告已反映這一影響:汽油價格按月上升 3.9%,佔當月消費者物價整體升幅的三分之一以上。預計 9 月數據將顯示相關壓力持續,可能令整體通脹率進一步偏離聯儲局 2% 的目標。
不過,市場更關注能源成本上升是否開始蔓延至經濟其他領域。運輸和生產成本增加,最終可能傳導至消費品及服務價格;即使油價其後企穩,通脹仍可能持續。這種第二輪效應將是政策制定者特別關注的問題。因此,核心 CPI 數據對金融市場的影響,最終可能比整體通脹數字更大。
繼上月加息 25 個基點後,聯儲局的措辭轉趨審慎,顯示進一步收緊政策未必迫在眉睫。市場因而降低了對 10 月會議再次加息的預期,目前期貨價格反映的加息機率約為 20%。在此背景下,週三的通脹報告可能成為關鍵。若數據高於預期,尤其是核心通脹偏高,市場可能重新預期聯儲局在年底前再度加息,並質疑其能否繼續保持耐心。相反,若核心通脹低於預期,則有助支持聯儲局已充分遏制基礎物價壓力的看法,讓政策制定者可以淡化能源價格上漲帶來的部分暫時性通脹影響。
這對美元、黃金及美股意味著甚麼?
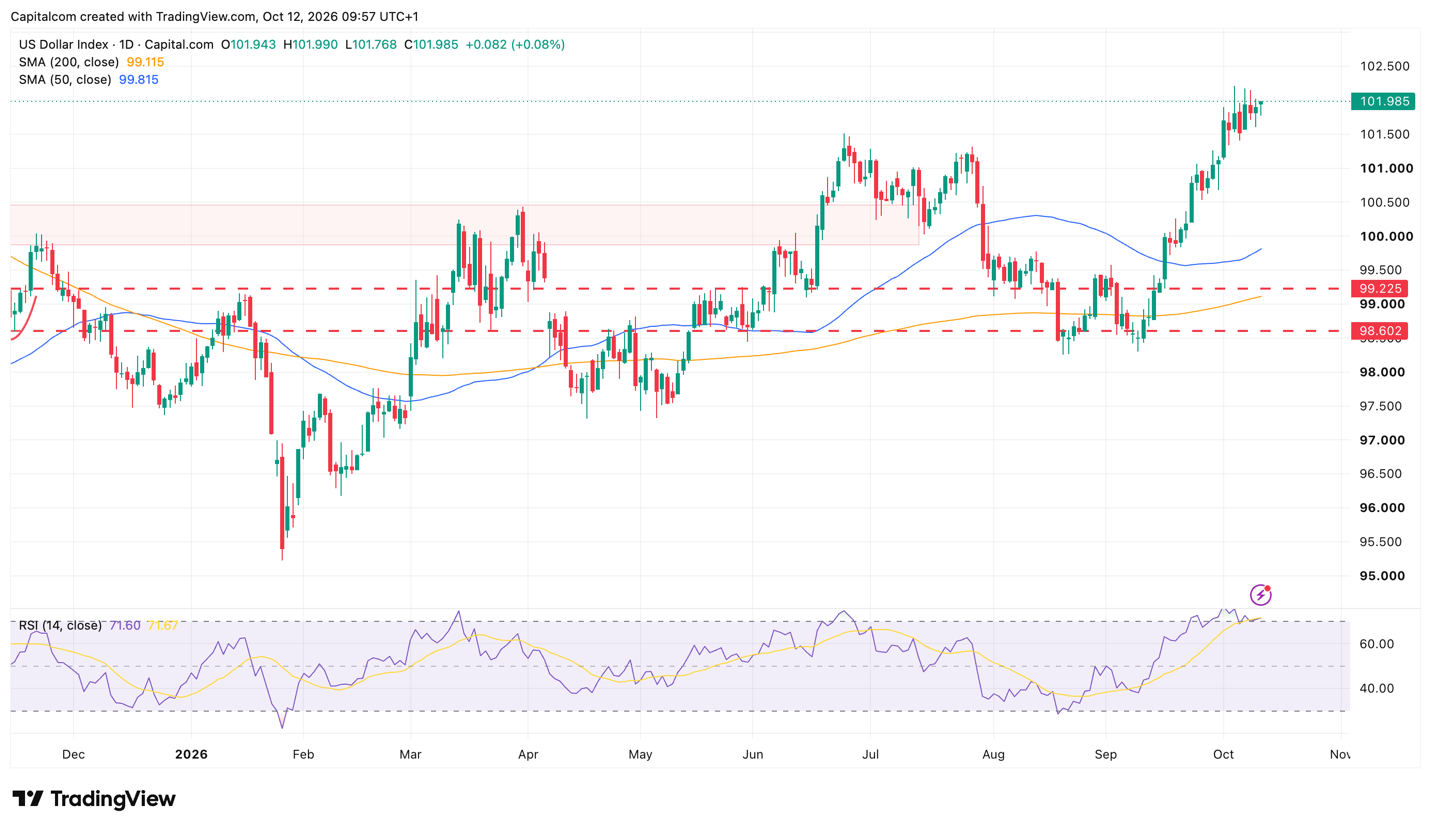
美元指數(DXY)日線圖
過往表現並非未來結果的可靠指標。
**美元:**美國國債收益率上升,以及市場預期美國貨幣政策將維持緊縮,均為美元帶來支持。若 CPI 高於預期,尤其是投資者上調對聯儲局進一步加息的預期,美元可能再獲提振。相反,若通脹放緩,部分投資者可能獲利了結,讓歐元和日圓等貨幣有機會回升。
**黃金:**金價仍受到多股相反力量牽動。地緣政治不確定性繼續支撐黃金的長期吸引力,但實際收益率上升及美元走強,已成為顯著的短期阻力。若核心通脹意外走高,金價可能再度承壓;若數據顯示基礎物價壓力減弱,收益率回落則可能為金價帶來喘息空間。
**美股:**儘管宏觀經濟環境充滿挑戰,股市仍相對穩健。人工智能前景帶來的樂觀情緒,以及第三季業績期展開,繼續支持科技股。不過,收益率上升對增長股尤其不利,因為這類股票的估值高度依賴未來盈利預期。因此,若 CPI 高於預期,納斯達克指數及標普 500 指數可能再度出現波動,尤其是在兩者近期已錄得強勁升幅的情況下。
Capital.com 是一家僅提供交易執行服務的經紀平台。Capital.com 網站提供的內容僅供參考,不應視為出售或邀請購買相關產品或證券的要約。我們不對所提供資料的準確性或完整性作出任何陳述或保證。
所提供資料並不構成投資建議,亦未考慮任何投資者的個別財務狀況或投資目標。任何有關過往表現的資料,均不能作為未來業績或表現的可靠指標。
在法律允許的範圍內,Capital.com(或其任何關聯公司或僱員)概不對因使用所提供資料而產生的任何損失承擔責任。任何人根據該等資料採取行動,須自行承擔全部風險。
任何可能被視為「投資研究」的資料,均未按照旨在促進投資研究獨立性的法律規定編製,因此應視為營銷通訊。