
微軟股價預測 | Azure 營收與財報分部調整
微軟是一家美國科技公司。2026 財年,Azure 營收達 1,019 億美元,公司亦宣布將於 2027 財年採用新的財報分部架構。了解第三方 MSFT 目標價及技術分析。過往表現並非未來業績的可靠指標。
截至 2026 年 9 月 10 日上午 10:28(UTC),微軟(Microsoft Corp.,MSFT)報 491.80 美元,當日交易區間為 490.30–494.07 美元。過往表現並非未來業績的可靠指標。
近期市場關注微軟進一步披露的 Azure 財務數據。Azure 季度營收達 294 億美元,2026 財年全年營收為 1,019 億美元。微軟同時計劃自 2027 財年起,將財報分部重組為「Agents and Infra」(代理與基礎設施)及「Devices and Consumer」(裝置與消費者)(TradingView,2026 年 9 月 8 日)。財務總監 Amy Hood 亦於 9 月 9 日提到 Azure 硬體部署速度加快,以及 Agent 365 和 Copilot 等代理式 AI 產品(Yahoo Finance,2026 年 9 月 9 日)。
第三方微軟股價展望:Azure 財報披露與 AI 支出
截至 2026 年 9 月 10 日,第三方微軟股價預測反映了對 Azure 增長、AI 變現及資本支出的不同假設。以下整理部分券商的 12 個月目標價及市場共識預測。
Stifel
截至 2026 年 9 月 4 日,Stifel 將 12 個月目標價定為 530 美元,並維持「持有」評級。該目標價反映其對 2027 年盈利的假設,部分與 Copilot 採用情況及整體 AI 需求有關(MarketScreener,2026 年 9 月 4 日)。
MarketBeat
截至 2026 年 9 月 6 日,MarketBeat 彙整的 47 位分析師預測顯示,平均 12 個月目標價為 564.27 美元,共識評級為「適度買入」。其中,Oppenheimer、Wolfe Research、Benchmark 及 Goldman Sachs 的預測介乎 515–640 美元(MarketBeat,2026 年 9 月 6 日)。
TipRanks
TipRanks 公布的華爾街分析師平均 12 個月目標價為 568.31 美元,其 9 月 3 日更新所引用的收市價則為 496.82 美元。「強力買入」的共識評級反映分析師預期雲端及 AI 相關營收將持續增長(TipRanks,2026 年 9 月 3 日)。
美國銀行
截至 2026 年 9 月 1 日,美銀證券將 12 個月目標價定為 600 美元,評級為「買入」。該券商採用 2027 曆年預期盈利的 28 倍市盈率估值,並提及對 Azure 持續增長的預期(Investing.com,2026 年 9 月 1 日)。
摩根士丹利
截至 2026 年 9 月 3 日,摩根士丹利分析師 Adam Wood 將目標價定為 600 美元,評級為「增持」。他預期微軟調整後的分部披露方式,將有助市場更清楚掌握 Azure 使用量及雲端業務利潤率(TipRanks,2026 年 9 月 3 日)。
預測及第三方預估本身存在不確定性,因為它們無法充分涵蓋突發的市場變化。過往表現並非未來業績的可靠指標。
微軟(MSFT)盈利展望
微軟於 7 月 29 日公布 2026 財年第四季業績。營收達 900 億美元,按年增長 18%;營業利潤亦增長 18%,至 406 億美元。按美國公認會計原則(GAAP)計算,攤薄每股盈利為 4.81 美元,增長 32%;剔除微軟對 OpenAI 投資的影響後,非 GAAP 攤薄每股盈利為 4.74 美元,增長 23%(Microsoft IR,2026 年 7 月 29 日)。
Microsoft Cloud 營收達 593 億美元,增長 27%,Azure 營收則增長 43%。Azure 全年營收首次突破 1,000 億美元(Yahoo Finance,2026 年 7 月 30 日)。
財務總監 Amy Hood 表示,微軟預期 2027 財年第一季營收為 898.5 億至 909.5 億美元,相當於按年增長 16%–17%。管理層亦預期,2027 財年的自由現金流將維持正值,但持續的資本投入可能影響其水平(The Globe and Mail,2026 年 8 月 4 日)。
微軟尚未正式確認下一次業績公布日期。根據過往財報發布時間,MarketBeat 估計公司可能於 2026 年 10 月 28 日收市後公布 2027 財年第一季業績(MarketBeat,2026 年 7 月 29 日)。
公司指引及第三方預估均基於可能改變的假設。過往表現並非未來業績的可靠指標。
MSFT 股價技術分析概覽
截至 2026 年 9 月 10 日上午 10:28(UTC),TradingView 數據顯示,MSFT 股價為 491.80 美元,低於約 494 美元的 20 日簡單移動平均線,但高於 50 日、100 日及 200 日均線,後三者分別約為 449 美元、430 美元及 431 美元。20 日指數移動平均線位於約 491 美元附近,而 20 日簡單移動平均線仍高於 50 日均線。
14 日相對強弱指數(RSI)為 54.62,處於中性區域。平均趨向指數(ADX)為 36.25,顯示趨勢已形成,但單憑此指標無法判斷趨勢方向。
在最新股價上方,約 494 美元的 20 日均線及約 500 美元的傳統樞紐點,可作為較近的參考水平;其後為約 525 美元的第一阻力位(R1)及約 543 美元的第二阻力位(R2)。股價下方的第一支持位(S1)約為 482 美元,其後為約 449 美元的 50 日均線,以及約 430–431 美元的 100 日及 200 日均線。
若股價上行,市場可能先關注 494 美元及 500 美元,再看 525 美元;若股價下跌,焦點則可能轉向 482 美元及 449 美元(TradingView,2026 年 9 月 10 日)。
本技術分析僅供參考,不構成投資建議,亦不構成買賣任何金融工具的推薦。
微軟歷史股價(2024–2026 年)
過去兩年,MSFT 股價波動明顯,從 2024 年 9 月約 423 美元升至 2026 年 9 月的 491.80 美元,累計升幅約 16%。
股價在 2024 年末持續走高,隨後於 2025 年初回落。在關稅相關消息引發的市場波動下,股價由 1 月接近 448 美元的高位,跌至 4 月 7 日的 341.55 美元低位。其後股價在夏季回升,並於季度業績公布後,在 7 月 31 日觸及 562.58 美元的日內高位,最終以 483.72 美元結束 2025 年。
微軟股價在 2026 年再次下跌,6 月跌至約 355 美元。其後,隨着投資者重新評估 Azure 增長及 AI 相關需求,股價於 7 月和 8 月回升。截至 9 月 10 日上午 10:28(UTC),股價約為 491.80 美元,年初至今上升約 1.7%,但較 2025 年 9 月 10 日的收市價 500.51 美元低約 1.7%。

過往表現並非未來業績的可靠指標。所列股價僅供參考,可能與即時市價不同。
微軟(MSFT):Capital.com 分析師觀點
過去兩年,隨着市場對雲端增長、AI 投資及資本支出的預期改變,微軟股價經歷了較大幅度的升跌。2025 年 4 月,股價在關稅相關消息引發的整體市場波動中下跌,其後於年內回升;2026 年則再度出現先跌後反彈的走勢。
若需求符合或超出預期,Azure 及 AI 相關營收增長可能支持盈利預期。不過,若營收增長未能跟上投入步伐,微軟在數據中心及 AI 基礎設施方面的龐大支出,可能令自由現金流或利潤率受壓。雲端增長放緩或 AI 變現能力弱於預期,也可能拖累估值;相反,採用率提高或投資回報改善,則可能帶來支持。
Capital.com 客戶對微軟差價合約的交易情緒
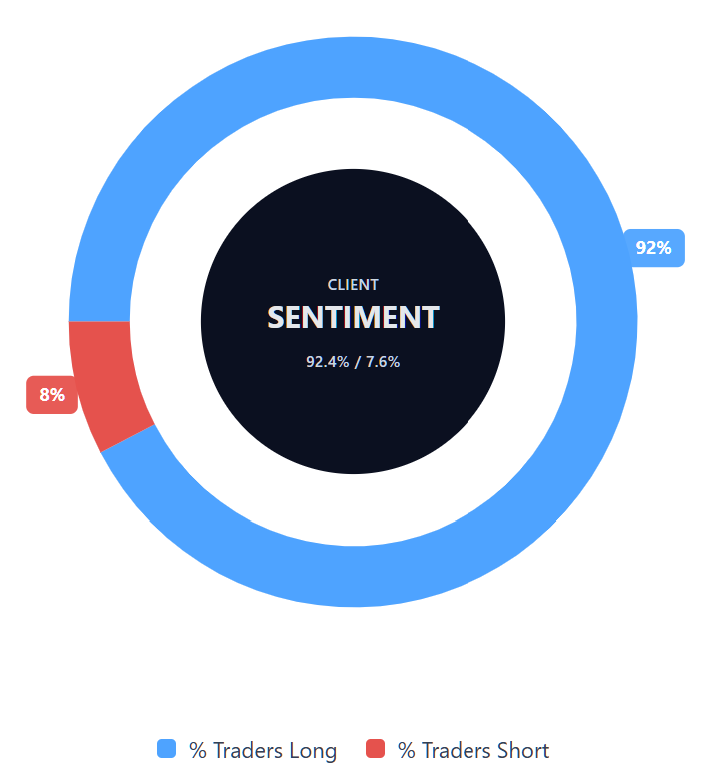
截至 2026 年 9 月 10 日,Capital.com 客戶的微軟差價合約持倉偏向多頭,其中多頭佔 92.4%,空頭佔 7.6%。這反映的是統計當刻 Capital.com 平台上的未平倉部位,並不代表未來價格走向,而且可能隨時改變。
微軟 2026 年重點摘要
- 截至 2026 年 9 月 10 日上午 10:28(UTC),微軟股價約為 491.80 美元,日內交易區間為 490.30–494.07 美元。
- 根據 TradingView 數據,股價低於 20 日均線,但高於 50 日、100 日及 200 日均線;RSI 約為 55,ADX 則為 36.25。
- 主要影響因素包括 Azure 增長、AI 變現、基礎設施支出,以及整體科技板塊的估值。
- 雲端增長加快、AI 採用率提高或投資回報改善,可能支持股價;增長放緩、資本支出上升或利潤率受壓,則可能拖累股價。
- 近期消息主要圍繞微軟擴大 Azure 財務數據披露、調整分部架構,以及財務總監對 AI 與基礎設施投資的評論。
過往表現並非未來業績的可靠指標。