
市場迎來關鍵一週:聯準會、日銀決策與科技巨頭財報成焦點
下週市場將面臨重大考驗,多家央行將公布最新貨幣政策決議,科技巨頭財報亦將同步登場。
在全球金融市場又經歷動盪的一週後,投資人正為一段異常繁忙的時期做準備,這段時期可能決定股市、匯市與債市邁入十一月的走向。央行決議、科技巨頭財報與重要經濟數據都將爭奪市場目光。對投資人而言,挑戰在於整體經濟環境已變得愈來愈難以駕馭。通膨壓力重新浮現,地緣政治緊張使能源價格居高不下,而對人工智慧驅動的股市漲勢能否持續的疑慮也愈發難以忽視。儘管企業獲利大致維持韌性,市場卻愈來愈質疑,在利率長期處於高檔的情況下,估值是否還能撐得住。
本週市場回顧:科技股疲弱與能源價格上揚主導走勢
美股難以延續升勢,科技股再度首當其衝承受賣壓。那斯達克指數週四下跌 3%,標普 500 指數則下跌 1.2%,創下自七月以來最大單日跌幅。這波賣壓反映出市場對科技股估值偏高的疑慮再起,尤其是在借貸成本上升挑戰日益昂貴的人工智慧基礎設施投資經濟效益之際。不過,這波疲弱走勢並不一致,小型股展現出較強韌性,顯示投資人或許是在調整配置,而非全面撤離股市。
能源市場仍持續帶來不確定性。布蘭特原油已攀升至每桶接近 114 美元,創下自五月以來的最高水準,起因是涉及伊朗的緊張局勢再起,以及區域能源基礎設施中斷,引發市場對全球供應的擔憂。雖然價格走高支撐了能源類股,但也可能在各國央行正期待物價壓力趨穩之際,使通膨前景更加複雜。
在歐洲,情勢同樣複雜。政治與財政的不確定性持續拖累市場情緒,尤其是在法國,而居高不下的能源價格則為該地區本已脆弱的成長前景帶來另一項挑戰。英國則面臨自身的難題,九月通膨加速至 3.5%,高於預期,強化了英格蘭銀行進一步緊縮的理由。然而,週五公布的零售銷售數據卻顯示月度萎縮 0.4%,凸顯出通膨居高不下與家庭需求轉弱之間日益加劇的矛盾。
展望未來:央行與科技股的決定性一週
聯準會:決策者還能繼續保持耐心嗎?
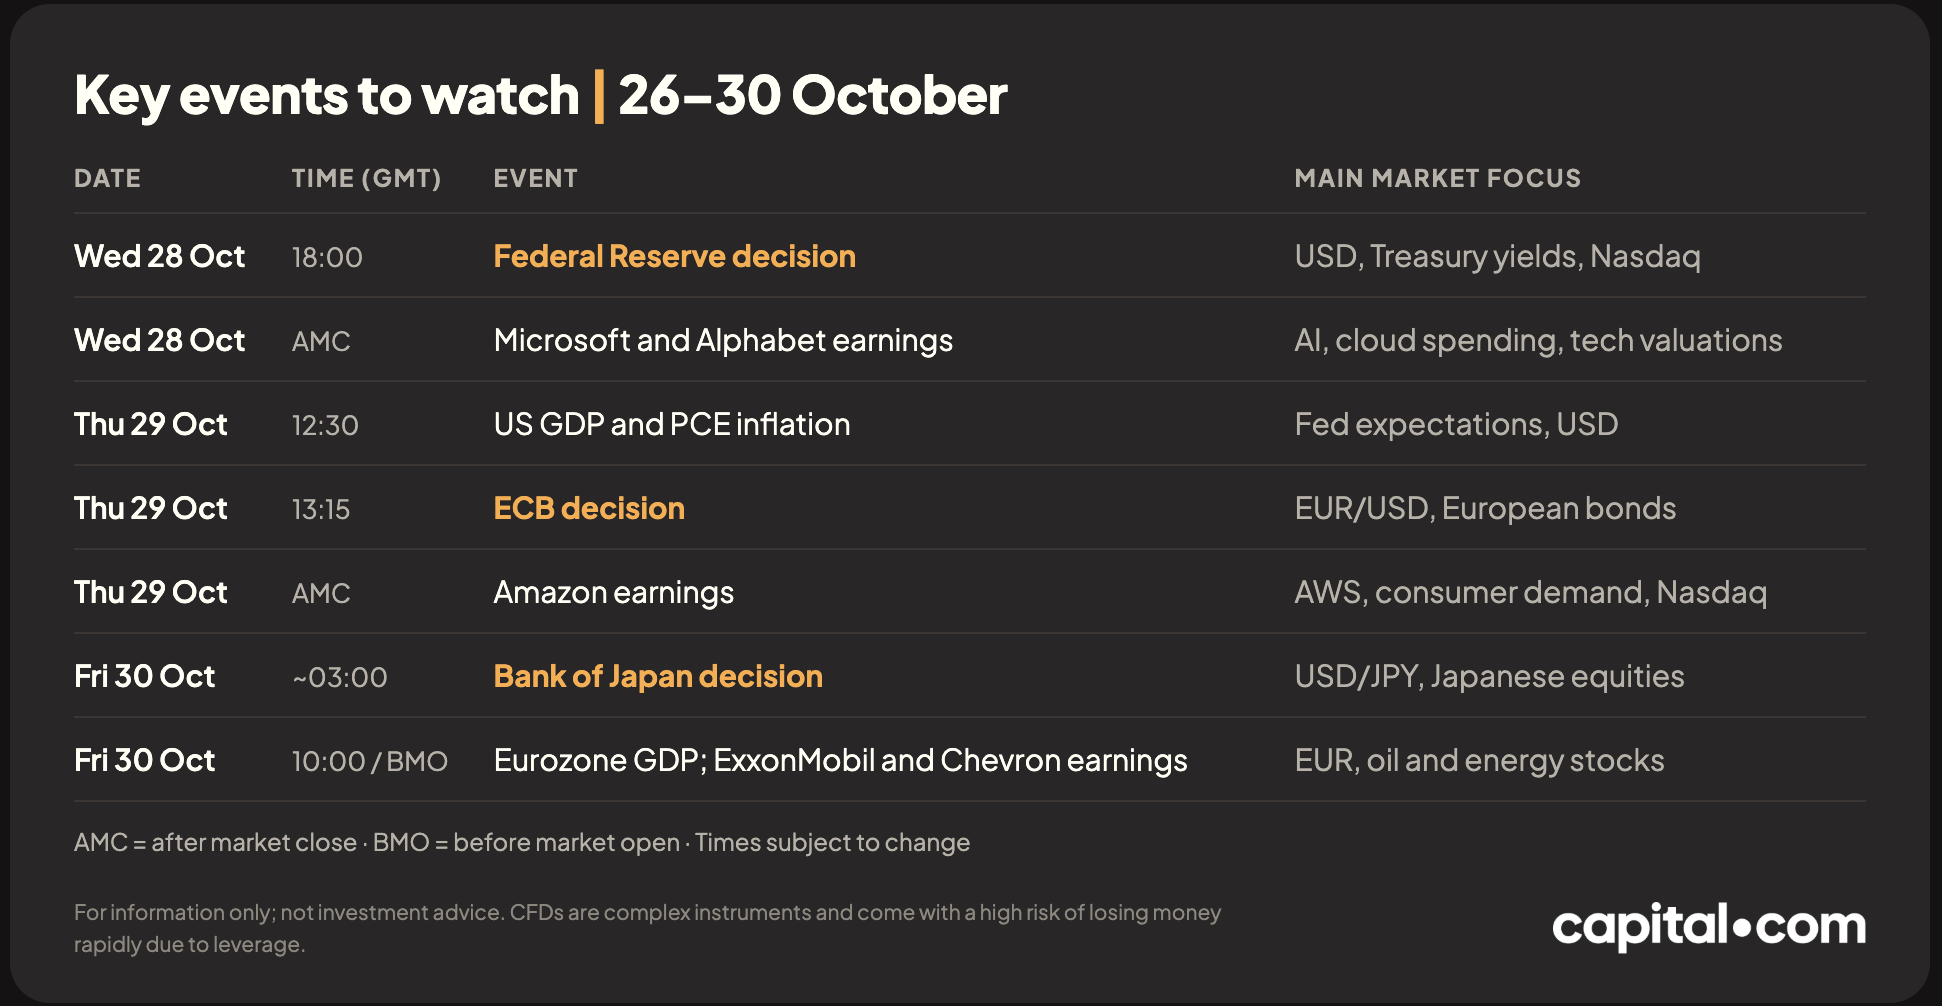
聯準會將於 10 月 28 日週三做出決議,這將是本週最受矚目的事件之一。在九月升息之後,市場普遍預期決策者將把利率維持在 3.75%–4.00% 不變。然而,焦點將落在隨附的政策指引上,特別是官員是否認為近期通膨加速的情況,足以在年底前再度進行緊縮。
聯準會正面臨艱難的平衡難題。能源價格走高與通膨居高不下支持維持限制性貨幣政策,但消費轉弱的跡象以及股市再度波動,顯示經濟對高借貸成本可能愈來愈敏感。偏鷹派的訊息可能推升美國公債殖利率與美元,進而對成長股構成更大壓力。反之,若有任何跡象顯示決策者對經濟活動的憂慮加深,則可能為股市與債市帶來喘息空間,不過投資人也可能將此解讀為對美國經濟實力的警訊。
日本銀行:決策者會釋出進一步緊縮的訊號嗎?
日本銀行將於 10 月 29 日至 30 日召開會議,這將是另一項重要催化劑,尤其對美元/日圓而言。繼九月升息至 1.25% 之後,市場預期決策者將維持利率不變,但焦點將轉向更新後的經濟展望,以及任何在年底前進一步緊縮的跡象。
日圓對日本與美國貨幣政策分歧仍格外敏感。通膨居高不下與匯率疲弱,可能促使日銀維持鷹派立場,尤其是在決策者對進口成本上升感到憂慮的情況下。不過,國內需求轉弱以及全球成長放緩的風險,則可能為更漸進的做法提供理由。
歐洲央行:財政疑慮與成長風險仍是焦點
歐洲央行將於 10 月 29 日週四召開會議,同樣備受關注,不過市場普遍預期決策者將維持利率不變。
歐元區面臨與美國不同的挑戰,相對疲弱的成長以及政治不確定性使通膨前景更加複雜。法國的財政困境以及對南歐部分地區債務可持續性的憂慮,加深了市場對政府借貸成本的關注。與此同時,居高不下的能源價格可能同時削弱經濟活動,並使通膨維持在理想水準之上。
對歐元/美元而言,聯準會與歐洲央行的相對基調將格外關鍵。聯準會態度更趨鷹派可能強化美元走勢,而任何顯示歐洲央行對成長愈發憂慮的跡象則可能壓抑歐元。然而,若聯準會釋出更審慎的訊號,而歐洲決策者維持穩定立場,該貨幣對或可獲得一些支撐。
科技巨頭財報:人工智慧支出還能繼續支撐估值嗎?
對股市而言,最大的考驗或許來自企業財報,微軟與 Alphabet 將於 10 月 28 日週三公布業績,亞馬遜則於週四接棒。這些財報登場的時間點對科技股而言格外敏感,因為市場賣壓再起,加上對人工智慧投資熱潮融資成本的憂慮日益升高。
在人工智慧相關支出方面,投資人變得愈來愈挑剔。僅靠強勁的營收成長,可能已不足以支撐偏高的估值,尤其是當企業持續宣布資本支出大幅增加,卻未能展現獲利或現金流相應改善之際。
微軟的業績將為企業對人工智慧服務的需求,以及其 Azure 雲端業務的表現提供重要線索。投資人將關注雲端營收成長是否跟得上為擴充運算能力所需的龐大投資。任何需求放緩或利潤率轉弱的跡象,都可能強化市場的憂慮,即人工智慧投資的回報可能比先前預期更久才會顯現。
Alphabet 也將面臨類似的審視,尤其是在 Google Cloud、廣告營收,以及公司在管理基礎設施成本上升的同時,將人工智慧產品變現的能力等方面。與此同時,亞馬遜的業績將為消費支出趨勢,以及透過 AWS 對雲端運算的需求提供洞見,使其展望對評估更廣泛的經濟環境格外重要。
問題在於市場的預期仍然偏高。即便是交出亮眼獲利的企業,若財測令人失望或支出計畫超出市場假設,仍可能面臨賣壓。反之,若有證據顯示人工智慧投資正轉化為更強的獲利能力,則有助於恢復市場對科技板塊的信心,並支撐更廣泛的市場回升。
由於多家大型科技公司將在短時間內密集公布財報,其整體表現可能對那斯達克指數與標普 500 指數產生重大影響。這些公司市值高度集中,意味著即便是相對輕微的令人失望表現,都可能對大盤指數造成過度放大的衝擊。