
Oracle 股价预测 | 2027 财年第一季业绩即将公布
Oracle 是一家美国云端服务及软件公司。随着 2027 财年第一季业绩即将公布,其 6,380 亿美元的已签约待履行订单,以及 950 亿美元的计划资本开支成为市场焦点。本文整理第三方 ORCL 目标价及技术分析。过往表现并非未来业绩的可靠指标。
截至 2026 年 9 月 10 日世界协调时间(UTC)下午 1 时 14 分,Oracle Corporation(ORCL)报 159.12 美元,日内交易区间为 158.78–164.23 美元。过往表现并非未来业绩的可靠指标。
本次业绩公布将使 Oracle 的云端基础设施扩张成为焦点。值得关注的因素包括:其 6,380 亿美元的剩余履约义务转化为营收的速度(Reuters,2026 年 6 月 10 日),以及 2027 财年计划投入的 950 亿美元资本开支,后者高于分析师此前预期的约 677 亿美元(Investing.com UK,2026 年 6 月 10 日)。Oracle 此前亦提出透过债务及股权融资筹集约 400 亿美元的计划,因此,在公司扩充 AI 基础设施容量之际,融资需求也成为一项考量(Yahoo Finance,2026 年 9 月 9 日)。
第三方 Oracle 展望:第一季业绩与 AI 支出
截至 2026 年 9 月 10 日,在业绩公布前,第三方对 Oracle 股价的预测存在较大差异,反映各方对云端业务增长、AI 需求、资本需求、融资及执行能力采用了不同假设。
Guggenheim
Guggenheim 维持「买入」评级及 400 美元目标价。其展望部分反映了 Oracle 股权融资计划的进展,公司正借此为进一步扩张基础设施筹措资金(Investing.com,2026 年 9 月 8 日)。
Mizuho
Mizuho 重申「跑赢大市」评级及 320 美元目标价。该机构认为,Oracle 的估值尚未充分反映其对公司云端基础设施业务增长的预期(Investing.com,2026 年 9 月 8 日)。
Citi
Citi 维持「买入」评级及 330 美元目标价,并将 Oracle 列入为期 90 天的上行催化因素观察名单。该行认为,此前股价走弱的部分原因在于市场持仓及技术因素,而非基本需求转弱(StocksToTrade,2026 年 9 月 8 日)。
Jefferies
Jefferies 将 Oracle 目标价由 320 美元下调至 290 美元,同时维持「买入」评级。分析师 Brent Thill 的调整反映了其在业绩公布前对短期估值的重新评估(StockAnalysis.com,2026 年 9 月 8 日)。
RBC Capital Markets
RBC 维持「与行业表现一致」评级及 190 美元目标价。该机构在认同 AI 相关云端需求的同时,亦指出 Oracle 数据中心扩张所涉及的执行及融资风险(StocksToTrade,2026 年 9 月 8 日)。
预测及第三方展望本身存在不确定性,因为它们无法充分涵盖突如其来的市场变化。过往表现并非未来业绩的可靠指标。
Oracle 即将公布的业绩报告
Oracle 已确认,将于 2026 年 9 月 10 日美股收市后公布 2027 财年第一季业绩,并于美国中部时间下午 4 时举行电话会议及网络直播(Oracle IR,2026 年 9 月 2 日)。
公司上一季业绩显示,剩余履约义务达 6,380 亿美元,因此,已签约业务转化为营收的速度将是重要观察点。市场亦关注云端基础设施业务增长、利润率、扩充数据中心容量所需的投资,以及 Oracle 透过发债和发行股份筹集资金的计划(InvestingLive,2026 年 9 月 10 日)。
Investing.com 报道,根据截至 2026 年 9 月 10 日的数据,期权定价所反映的业绩公布后潜在股价波动幅度约为 5%–15%,方向可能向上或向下(Investing.com,2026 年 9 月 10 日)。期权隐含波幅反映市场定价,并非对最终走势的预测。
本次业绩公布适逢市场广泛关注 AI 基础设施支出。云端业务增长或利润率若表现较强,可能支持市场对 Oracle 扩张的预期;若待履行订单转化为营收的速度较慢,或成本高于预期,市场则可能更关注其投资计划的规模及融资安排。
ORCL 股价技术分析概览
截至 2026 年 9 月 10 日世界协调时间(UTC)下午 1 时 14 分,ORCL 股价徘徊于 159.12 美元附近,高于约 150 美元及 140 美元的 20 日和 50 日简单移动平均线,但低于分别约 164 美元及 168 美元的 100 日和 200 日平均线。这意味着股价处于短期与长期移动平均线参考水平之间。根据 TradingView,200 日指数移动平均线的位置更高,约为 170 美元。
14 日相对强弱指数(RSI)为 62.39,处于中性区域但接近其上端;平均趋向指数(ADX)为 17.09,显示趋势强度有限。
在最新股价上方,约 162.18 美元的 R1 是最接近的传统枢轴阻力参考位,其次为约 175.25 美元的 R2。在股价下方,约 146.20 美元的传统枢轴点提供较低的参考水平,其次为约 140 美元的 50 日简单移动平均线(SMA),以及约 133.13 美元的 S1。
若股价上升,162.18 美元及 175.25 美元可能成为焦点;若股价下跌,市场注意力则可能转向 146.20 美元、140 美元及 133.13 美元(TradingView,2026 年 9 月 10 日)。
本技术分析仅供参考,不构成投资建议,亦不构成买入或卖出任何金融工具的推荐。
Oracle 历史股价走势(2024–2026 年)
ORCL 股价于 2024 年 9 月约为 157 美元,随后一年在云端基础设施需求增长的带动下上升。公司公布的 2026 财年第一季业绩显示已签约营收增加后,股价于 2025 年 9 月 11 日创下 335.89 美元的历史新高。
此后,股价在 2025 年末至 2026 年期间回落。随着市场对 AI 基础设施支出提出疑问,股价于 1 月初跌至约 195 美元,并于 7 月 24 日跌至约 115 美元。其后,市场焦点重新转向业绩及云端基础设施需求,股价于 8 月至 9 月初回升。
截至 2026 年 9 月 10 日世界协调时间(UTC)下午 1 时 14 分,Oracle 报 159.12 美元,年初至今下跌约 19%,较一年前的水平低约 52%。

过往表现并非未来业绩的可靠指标。股价仅供参考,可能与即时市场价格不同。
Oracle(ORCL):Capital.com 分析师观点
Oracle 股价由 2025 年 9 月的 335 美元以上,下跌至一年后的约 159 美元,反映已签约云端业务快速增长的同时,公司亦面临基础设施扩张所带来的成本及融资需求。其 6,380 亿美元的剩余履约义务代表庞大的已签约业务量,但 Oracle 能以多快的速度、以何种盈利水平将其转化为营收,仍是展望的核心。
云端业务增长加快、利润率改善或待履行订单更快转化为营收,可能支持盈利预期及股价。相反,资本开支增加、融资成本上升、转化速度放缓或执行困难,则可能带来压力。
Oracle 计划于 2027 财年投入 950 亿美元资本开支,并可能透过债务及股权融资筹集 400 亿美元,正好体现了这种取舍。如果客户需求按预期发展,增加投资可能扩大容量并支持营收。然而,借贷需求增加、发行股份带来的股权摊薄,或相关支出的回报较弱,则可能对估值造成压力。
上述因素均可能推动 Oracle 股价向任一方向变动,并不代表未来较可能出现某种结果。
Capital.com 客户对 Oracle 差价合约的交易情绪
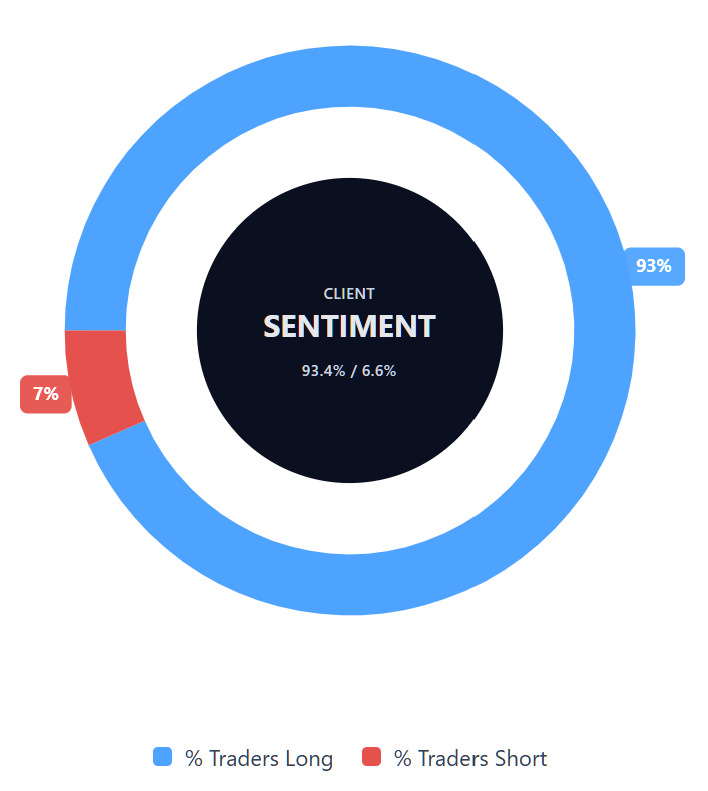
截至 2026 年 9 月 10 日,Capital.com 客户的 Oracle 差价合约持仓以好仓为主:未平仓持仓中,93.4% 为好仓,6.6% 为淡仓。两者相差 86.8 个百分点,显示持仓客户在业绩公布前有明显的方向偏好,但这并不代表 Oracle 股价在公布业绩后会上升或下跌。客户持仓分布可能改变。
Oracle 2026 年展望总结
- 截至 2026 年 9 月 10 日世界协调时间(UTC)下午 1 时 14 分,Oracle 报约 159.12 美元,日内交易区间为 158.78–164.23 美元。
- 根据 TradingView,股价高于 20 日和 50 日移动平均线,但低于 100 日和 200 日平均线;RSI 为 62.39,ADX 为 17.09。
- 关键因素包括云端基础设施业务增长、Oracle 的 6,380 亿美元已签约待履行订单转化为营收的进度,以及数据中心扩张的成本与融资安排。
- 云端业务增长加快、利润率改善或待履行订单转化为营收,可能支持市场情绪;支出增加、融资需求上升或执行风险,则可能令股价承压。
过往表现并非未来业绩的可靠指标。
常见问题
谁持有最多 Oracle 股份?
本文并未列明 Oracle 的最大股东,亦未提供完整的股权分布,而是聚焦于业绩、云端基础设施业务增长、剩余履约义务、资本开支、融资计划及第三方分析师预测。机构及其他投资者调整持仓时,股权分布亦可能改变。因此,要确认谁持有最多 Oracle 股份,需要另行查阅最新的公司申报文件或股东披露资料。
Oracle 未来五年的股价预测如何?
本文未提供 ORCL 未来五年的股价预测。文中涵盖的第三方估计聚焦于 12 个月目标价,范围为 190–400 美元。长期预测的不确定性更高,因为云端业务增长、待履行订单转化为营收的进度、利润率、资本开支、融资成本及 AI 基础设施需求,都可能在数年间出现重大变化。因此,这些目标价应视为分析师的估计,而非对 Oracle 未来股价的可靠长期预测。
Oracle 是值得买入的股票吗?
本文并未判断 Oracle 是否值得买入。云端业务增长加快、利润率改善,或其 6,380 亿美元的已签约待履行订单更快转化为营收,可能支持盈利预期及市场情绪。相反,资本开支增加、融资成本上升、发行股份造成股权摊薄,或执行困难,则可能令股价承压。分析师目标价亦存在较大差异,反映各方对增长及融资采用了不同假设。这些因素提供分析背景,但不构成投资推荐。
Oracle 股价可能上升或下跌吗?
可能。随着业绩、云端需求及融资环境变化,Oracle 股价可向任一方向变动。待履行订单更快转化为营收、云端业务增长加强或利润率改善,可能支持股价;支出增加、营收转化放缓、执行问题或基础设施投资回报较弱,则可能令股价承压。Oracle 计划于 2027 财年投入 950 亿美元资本开支,并可能透过债务及股权融资筹集 400 亿美元,使增长及融资成为展望中尤为重要的因素。
我应该投资 Oracle 股票吗?
Oracle 股票是否适合你,取决于你的个人情况、目标及风险承受能力;本文不提供投资建议或个人化推荐。可考虑的因素包括云端基础设施业务增长、待履行订单转化为营收的速度、利润率、资本开支、融资需求及潜在股权摊薄。每项因素都可能对股价产生正面或负面影响,而公司、行业或整体市场的突发变化亦可能改变前景。
我可以在 Capital.com 交易 Oracle 差价合约吗?
可以,你可以在 Capital.com 交易 Oracle 差价合约。股票差价合约让你无需持有相关资产,即可就价格变动进行交易,并可建立好仓或淡仓。不过,差价合约(CFD)以保证金方式交易,杠杆会同时放大盈利及亏损。你应确保了解差价合约交易的运作方式,评估自己的风险承受能力,并认识到亏损可能迅速发生。