
美国通胀料再度加速,油价上涨令美联储政策前景更趋复杂
市场正等待美国 9 月消费者价格指数(CPI)数据,以判断近期通胀压力主要来自能源价格上涨,还是反映更持久的潜在通胀。
本周,美国通胀再度成为市场焦点。周三公布的 CPI 报告预计将显示,随着高企的能源成本持续传导至整体经济,物价压力进一步加剧。这份数据公布之际,金融市场正面临美国国债收益率上升、美元走强,以及美联储未来需要在多大程度上收紧货币政策等不确定因素。
经济学家预计,9 月整体通胀率将从 8 月的 3.4% 升至约 3.7%。核心通胀率预计由 2.4% 小幅升至 2.5%,但环比涨幅料从 0.3% 放缓至 0.2%。数据的细项将十分关键,因为投资者需要判断近期通胀压力主要源于能源价格上涨,还是更持久的潜在通胀正在形成。
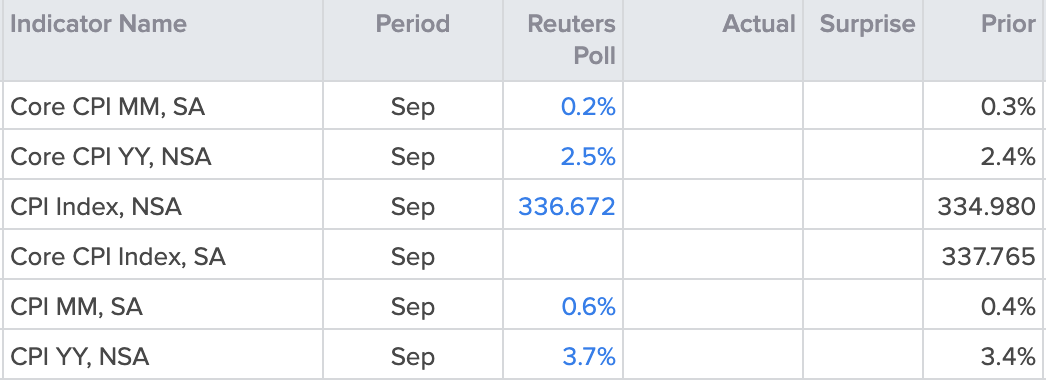
数据来源:Refinitiv
原油价格上涨已推高汽油和运输成本,直接带动整体通胀。8 月 CPI 报告已反映这一影响:汽油价格环比上涨 3.9%,占当月消费者价格整体涨幅的三分之一以上。预计 9 月数据将显示相关压力持续,可能令整体通胀率进一步偏离美联储 2% 的目标。
不过,市场更关注能源成本上升是否开始蔓延至经济其他领域。运输和生产成本增加,最终可能传导至消费品及服务价格;即使油价随后企稳,通胀仍可能持续。这种第二轮效应将是政策制定者特别关注的问题。因此,核心 CPI 数据对金融市场的影响,最终可能比整体通胀数据更大。
继上月加息 25 个基点后,美联储的措辞转趋谨慎,显示进一步收紧政策未必迫在眉睫。市场因此降低了对 10 月会议再次加息的预期,目前期货价格反映的加息概率约为 20%。在此背景下,周三的通胀报告可能成为关键。若数据高于预期,尤其是核心通胀偏高,市场可能重新预期美联储在年底前再次加息,并质疑其能否继续保持耐心。相反,若核心通胀低于预期,则有助于支持美联储已充分遏制潜在物价压力的看法,让政策制定者可以淡化能源价格上涨带来的部分暂时性通胀影响。
这对美元、黄金和美股意味着什么?
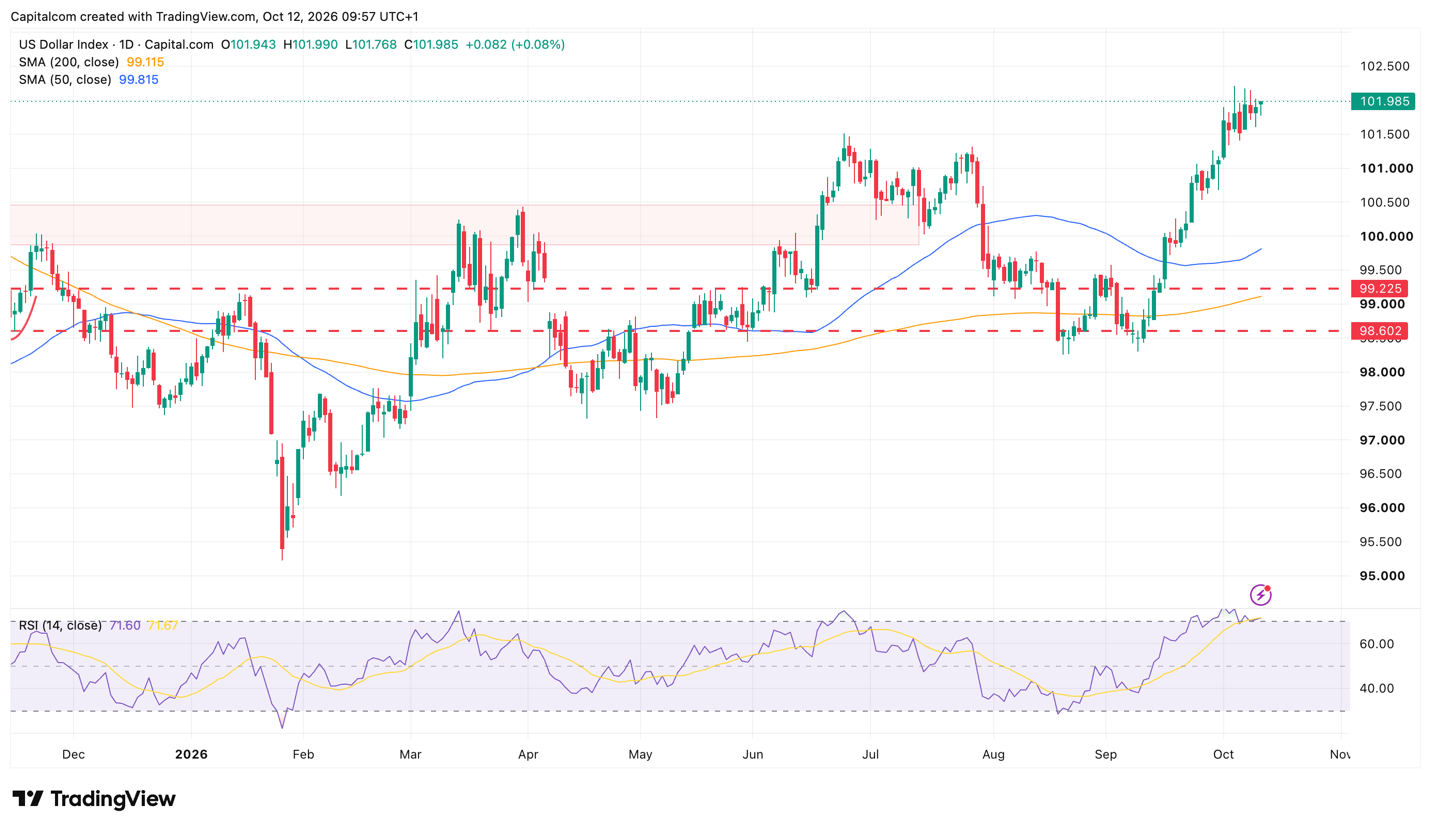
美元指数(DXY)日线图
过往表现并非未来结果的可靠指标。
**美元:**美国国债收益率上升,以及市场预期美国货币政策将维持紧缩,均为美元带来支撑。若 CPI 高于预期,尤其是投资者上调对美联储进一步加息的预期,美元可能再获提振。相反,若通胀放缓,部分投资者可能获利了结,让欧元和日元等货币有机会回升。
**黄金:**金价仍受到多股相反力量牵动。地缘政治不确定性继续支撑黄金的长期吸引力,但实际收益率上升和美元走强,已成为显著的短期阻力。若核心通胀意外走高,金价可能再度承压;若数据显示潜在物价压力减弱,收益率回落则可能为金价带来喘息空间。
**美股:**尽管宏观经济环境充满挑战,股市仍相对稳健。人工智能前景带来的乐观情绪,以及第三季度财报季开启,继续支撑科技股。不过,收益率上升对成长股尤其不利,因为这类股票的估值高度依赖未来盈利预期。因此,若 CPI 高于预期,纳斯达克指数及标普 500 指数可能再度出现波动,尤其是在两者近期已录得强劲涨幅的情况下。
Capital.com 是一家仅提供交易执行服务的经纪平台。Capital.com 网站提供的内容仅供参考,不应视为出售或邀请购买相关产品或证券的要约。我们不对所提供信息的准确性或完整性作出任何陈述或保证。
所提供的信息不构成投资建议,亦未考虑任何投资者的个人财务状况或投资目标。任何有关过往表现的信息,均不能作为未来业绩或表现的可靠指标。
在法律允许的范围内,Capital.com(或其任何关联公司或员工)均不对因使用所提供信息而产生的任何损失承担责任。任何人依据该等信息采取行动,须自行承担全部风险。
任何可能被视为“投资研究”的信息,均未按照旨在促进投资研究独立性的法律规定编制,因此应视为营销通讯。